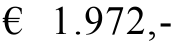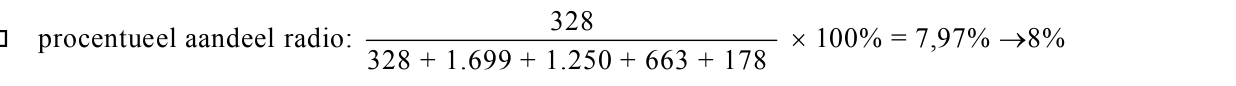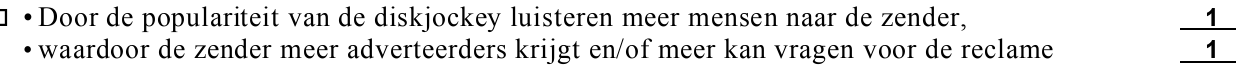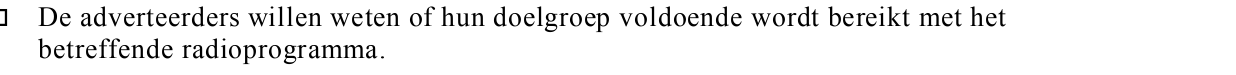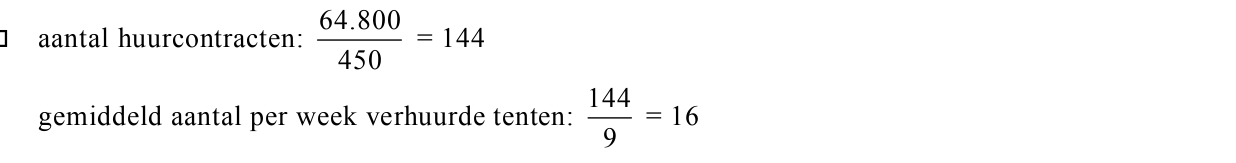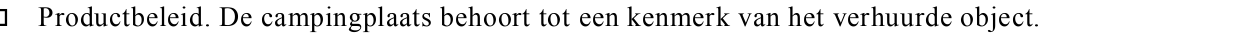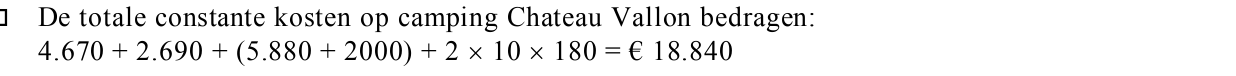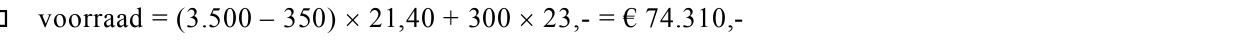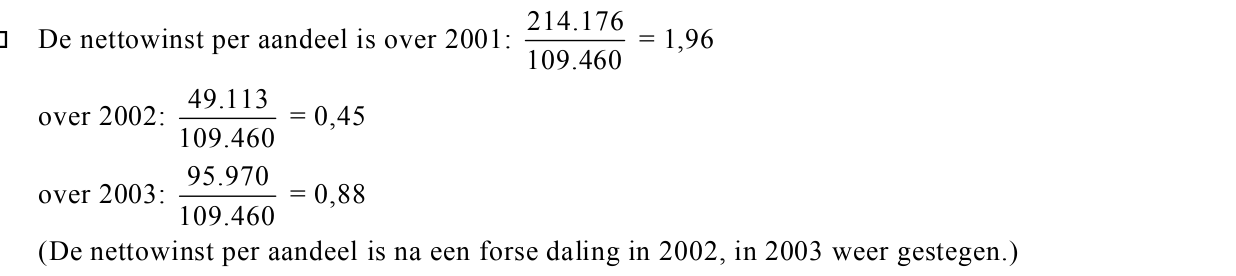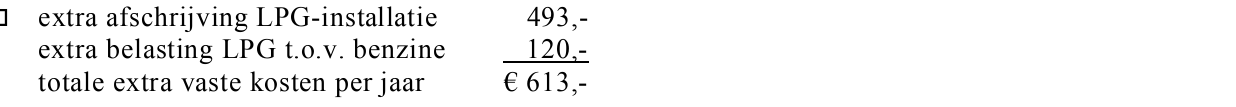opgave 2Opgave 2
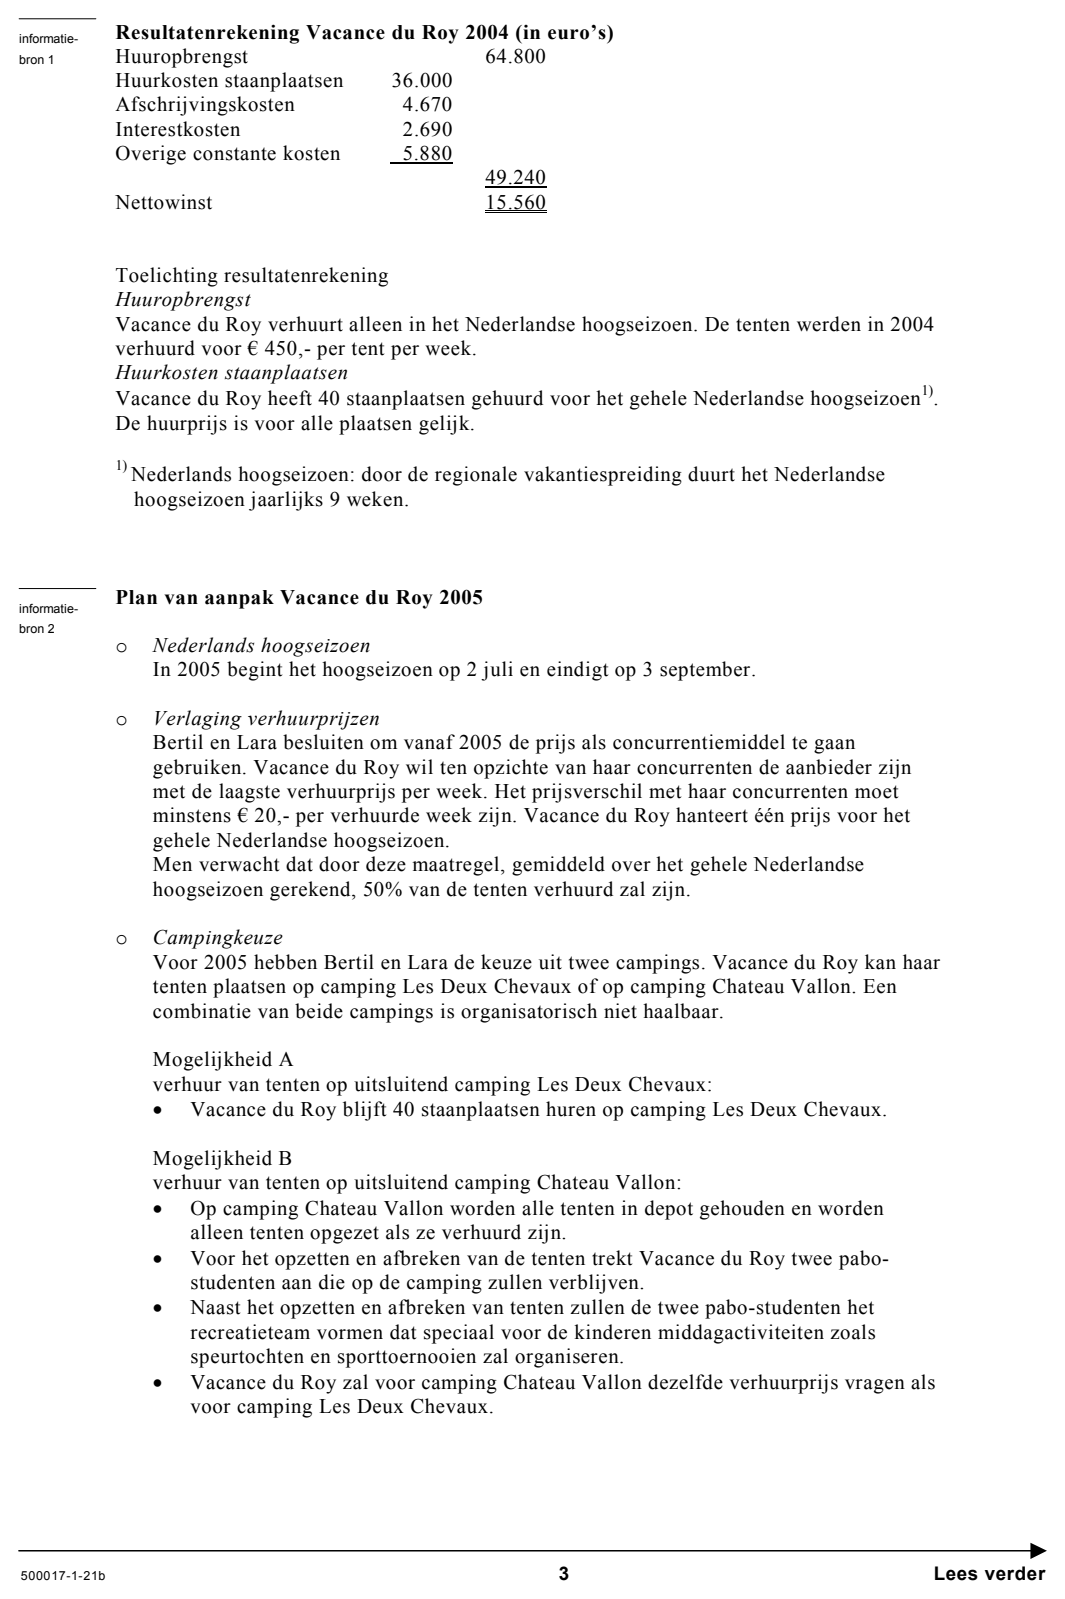
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In informatiebron 1 staat de
resultatenrekening van Vacance du Roy over 2004. In informatiebron 2 is het plan van
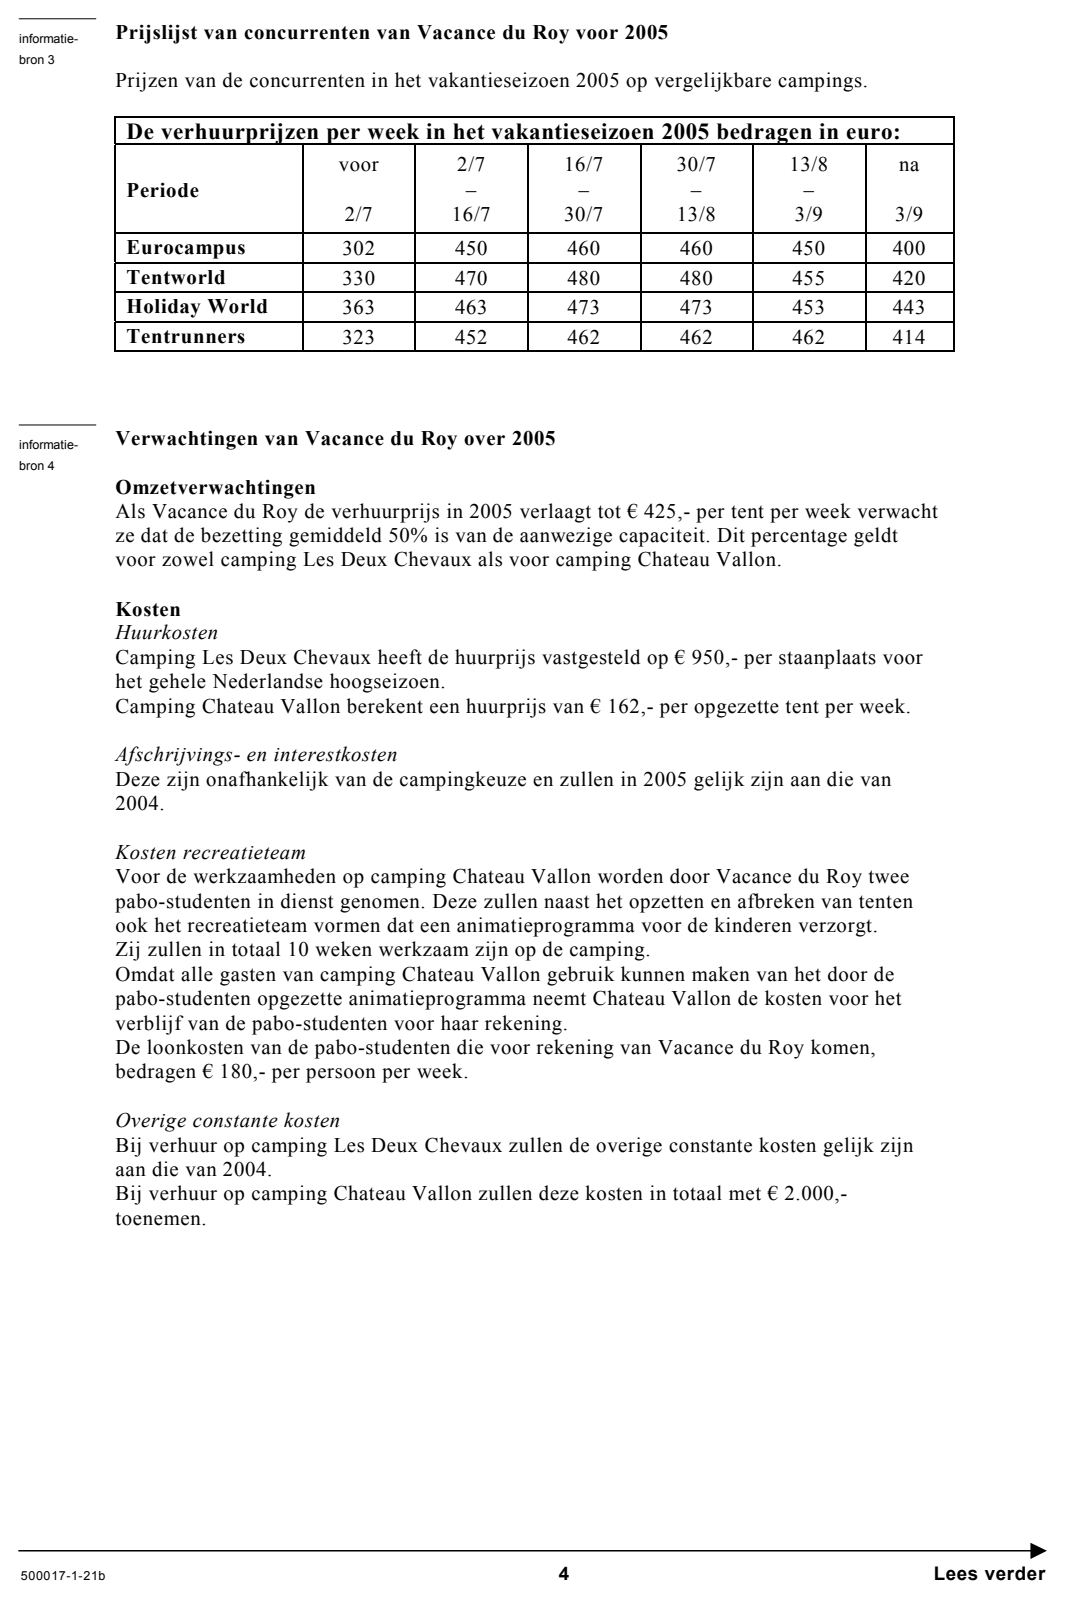
aanpak van Vacance du Roy 2005 opgenomen. Informatiebron 3 is de prijslijst van 2005
van de concurrenten van Vacance du Roy. In informatiebron 4 staan de verwachtingen van
Vacance du Roy over 2005.
In deze opgave blijft de BTW buiten beschouwing.
Bertil Nieuwenhuis en zijn vriendin Lara zijn enige jaren geleden begonnen met
Vacance du Roy. Het motto van Vacance du Roy -“Vakantie zonder zorgen”- wordt
gerealiseerd door volledig ingerichte luxe bungalowtenten op een sfeervolle, gezellige
gezinscamping te verhuren.
Vacance du Roy huurt daarvoor op Les Deux Chevaux -een Franse camping in de
Dordogne- in het Nederlandse hoogseizoen staanplaatsen voor al haar veertig
bungalowtenten. De bungalowtenten worden op deze camping aan het begin van het
hoogseizoen opgezet en op het eind van het seizoen afgebroken. De verhuur vindt plaats aan
Nederlandse gezinnen.
Bertil en Lara verrichten het werk vanuit hun huis in Heerhugowaard. Ieder voorjaar en
najaar reizen ze met hun camper naar Frankrijk om de camping te inspecteren en om
overige zaken te regelen.
Op het eind van het seizoen van 2004 blijkt dat de nettowinst over dat jaar sterk is gedaald
ten opzichte van het vorig jaar. De oorzaak van de daling wordt enerzijds gezocht in de
toenemende concurrentie, waardoor niet alle tenten gedurende het gehele hoogseizoen
verhuurd worden, en anderzijds door de jaarlijkse verhoging van de huurkosten van de
staanplaatsen.
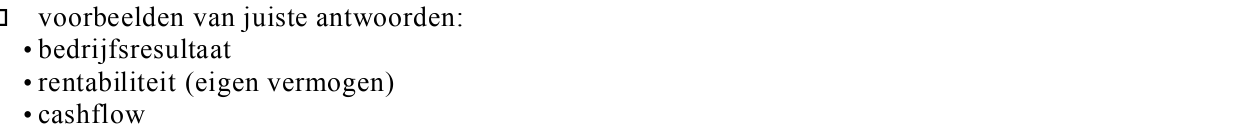
41p
Noem naast nettowinst (resultaat) een andere maatstaf waarmee de winstgevendheid van
een onderneming beoordeeld kan worden.
52p
Bereken met behulp van informatiebron 1 hoeveel tenten Vacance du Roy in 2004
gemiddeld per week verhuurd heeft.
Bertil en Lara hebben in het plan van aanpak 2005 (zie informatiebron 2) een aantal
mogelijkheden onderzocht om het resultaat in 2005 te verbeteren. Bertil en Lara willen in
vergelijking met de concurrenten de goedkoopste verhuurder worden en hebben daarom
besloten om in 2005 de verhuurprijzen te verlagen. In dat kader hebben Bertil en Lara aan
de hand van brochures een lijstje samengesteld (zie informatiebron 3) van de verhuurprijzen
van de organisaties die zij als concurrenten zien.
62p
Toon met behulp van de informatiebronnen 2 en 3 aan of een verhuurprijs van € 425,- per
tent per week die Vacance du Roy over 2005 gaat vragen, voldoet aan de in
informatiebron 2 genoemde eis.
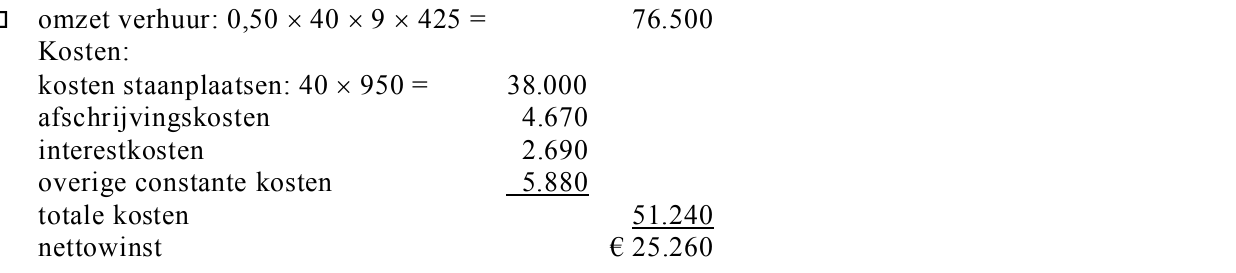
73p
Bereken met behulp van de informatiebronnen 2 en 4 de verwachte nettowinst in 2005 bij
uitvoering van de in informatiebron 2 genoemde mogelijkheid A.
Vacance du Roy onderzoekt of zij haar tenten op camping Chateau Vallon (mogelijkheid B
uit informatiebron 2) moet aanbieden in plaats van op camping Les Deux Chevaux.
82p
Welk marketinginstrument gebruikt Vacance du Roy als zij voor de staanplaatsen van
tenten van camping verandert? Motiveer het antwoord.
92p
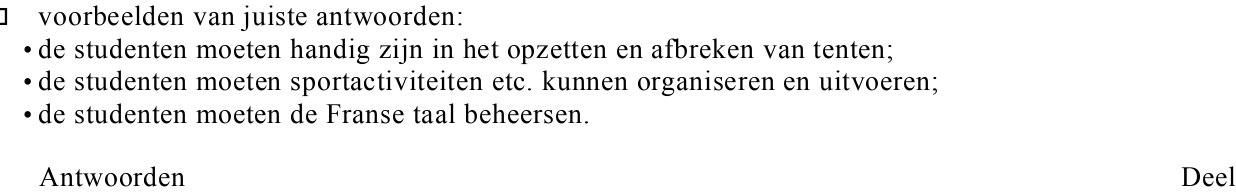
Noem twee criteria, indien men let op de werkzaamheden die op camping Chateau Vallon
verricht moeten worden, die Vacance du Roy zal toepassen bij de selectie van de
pabo-studenten (zie informatiebron 4).
102p
Waarom moet Vacance du Roy de kosten van het opzetten en afbreken van tenten op
camping Chateau Vallon (zie informatiebron 4) tot de constante kosten rekenen?
112p
Bereken de verwachte totale constante kosten over 2005 voor Vacance du Roy indien ze
kiest voor camping Chateau Vallon.
Vacance du Roy stelt voor elke week waarin een tent verhuurd wordt een apart genummerd
huurcontract op. Verhuurt Vacance du Roy bijvoorbeeld een tent voor twee weken aan een
persoon dan ontvangt deze persoon twee huurcontracten. De contractnummers worden
doorgegeven aan de campingbeheerder.
122p
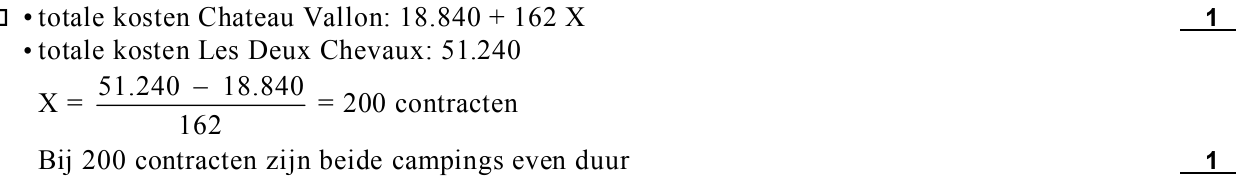
Bereken bij welk aantal huurcontracten voor Vacance du Roy de kosten van camping
Les Deux Chevaux in 2005 gelijk zijn aan de kosten van camping Chateau Vallon.
Vacance du Roy zal die mogelijkheid kiezen die de hoogste verwachte nettowinst in 2005
zal opleveren. Omdat de verwachte opbrengsten voor beide campings gelijk zijn (zie
informatiebron 4), zal Vacance du Roy kiezen voor de camping waar de verwachte kosten
over 2005 het laagst zijn.
132p
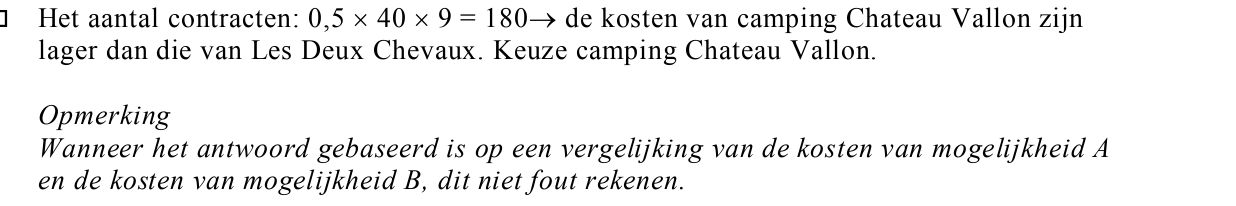
Zal Vacance du Roy kiezen voor mogelijkheid A, camping Les Deux Chevaux, of voor
mogelijkheid B, camping Chateau Vallon? Motiveer het antwoord.
opgave 3Opgave 3
Mevrouw Bakker koopt op 3 maart 2005 bij Keukencentrum Verdoold een nieuwe keuken.
Op die datum betaalt zij een bedrag van € 6.426,- aan Verdoold als aanbetaling op de
gekochte keuken. De aanbetaling is 40% van de aankoopprijs inclusief 19% BTW.
De levertijd wordt door Verdoold geschat op acht tot twaalf weken. Verdoold en mevrouw
Bakker hebben afgesproken dat Verdoold in de laatste week van april mevrouw Bakker zal
bellen om een afspraak te maken over het exacte tijdstip van plaatsing.
141p
Bereken de aankoopprijs inclusief BTW van de keuken die mevrouw Bakker op
3 maart 2005 heeft gekocht.
De brutowinst van Verdoold op de keuken is 35,1% van de verkoopprijs exclusief BTW.
152p
Bereken de brutowinst die Verdoold behaalt op de verkoop van de keuken aan
mevrouw Bakker.
Op 19 maart 2005 annuleert mevrouw Bakker de aankoop van de keuken en vraagt aan
Verdoold om terugbetaling van het bedrag van de aanbetaling. Verdoold weigert dit en
beroept zich op onderstaand artikel 10 van de algemene voorwaarden van de Centrale
Branchevereniging die mevrouw Bakker bij de koop heeft ontvangen.
Artikel 10 – DE ANNULERING
1. Annulering door de afnemer binnen acht dagen na het afsluiten van de overeenkomst, is
kosteloos.
2. Bij annulering van de overeenkomst door de afnemer is deze een schadevergoeding
verschuldigd van 30% van hetgeen de afnemer in totaal had moeten betalen. Het
percentage als bedoeld in de vorige zin bedraagt 50%, indien de annulering van een
overeenkomst door de afnemer geschiedt, terwijl de afnemer al in kennis is gesteld van
het exacte tijdstip van plaatsing of van aflevering.
162p
Bereken welk bedrag mevrouw Bakker terugkrijgt als Verdoold zich houdt aan
bovenstaande algemene voorwaarden van de Centrale Branchevereniging.
opgave 4Opgave 4
In deze opgave blijft de BTW buiten beschouwing.
Op 1 januari 2005 zijn bij Houthandel Swen B.V. 3.500 spaanplaten met een inkoopprijs
van € 21,40 per plaat in het magazijn aanwezig. Op 28 december 2004 heeft Swen B.V.
800 spaanplaten besteld bij de importeur tegen een inkoopprijs van € 23,- per plaat. Deze
platen zullen in januari 2005 afgeleverd worden. Swen hanteert bij de voorraadwaardering
het fifosysteem.
De voorraad waarover een onderneming prijsrisico loopt, wordt wel de economische
voorraad genoemd.
172p
Noem, naast het eventueel nadelig prijsrisico, twee andere risico’s die verbonden zijn aan
het aanhouden van voorraad.
Op 12 januari 2005 zijn 350 spaanplaten verkocht en afgeleverd aan diverse speciaalzaken.
Op 14 januari 2005 worden 300 spaanplaten van de bestelling van 28 december 2004 bij
Swen B.V. afgeleverd. Tussen 1 januari en 16 januari 2005 vinden bij Swen B.V. geen
andere aankopen en verkopen van spaanplaat plaats.
182p
Bereken over hoeveel spaanplaten Swen B.V. prijsrisico loopt op 15 januari 2005.
192p
Bereken voor Swen B.V. de waarde van de technische voorraad spaanplaat op
15 januari 2005.
opgave 5Opgave 5
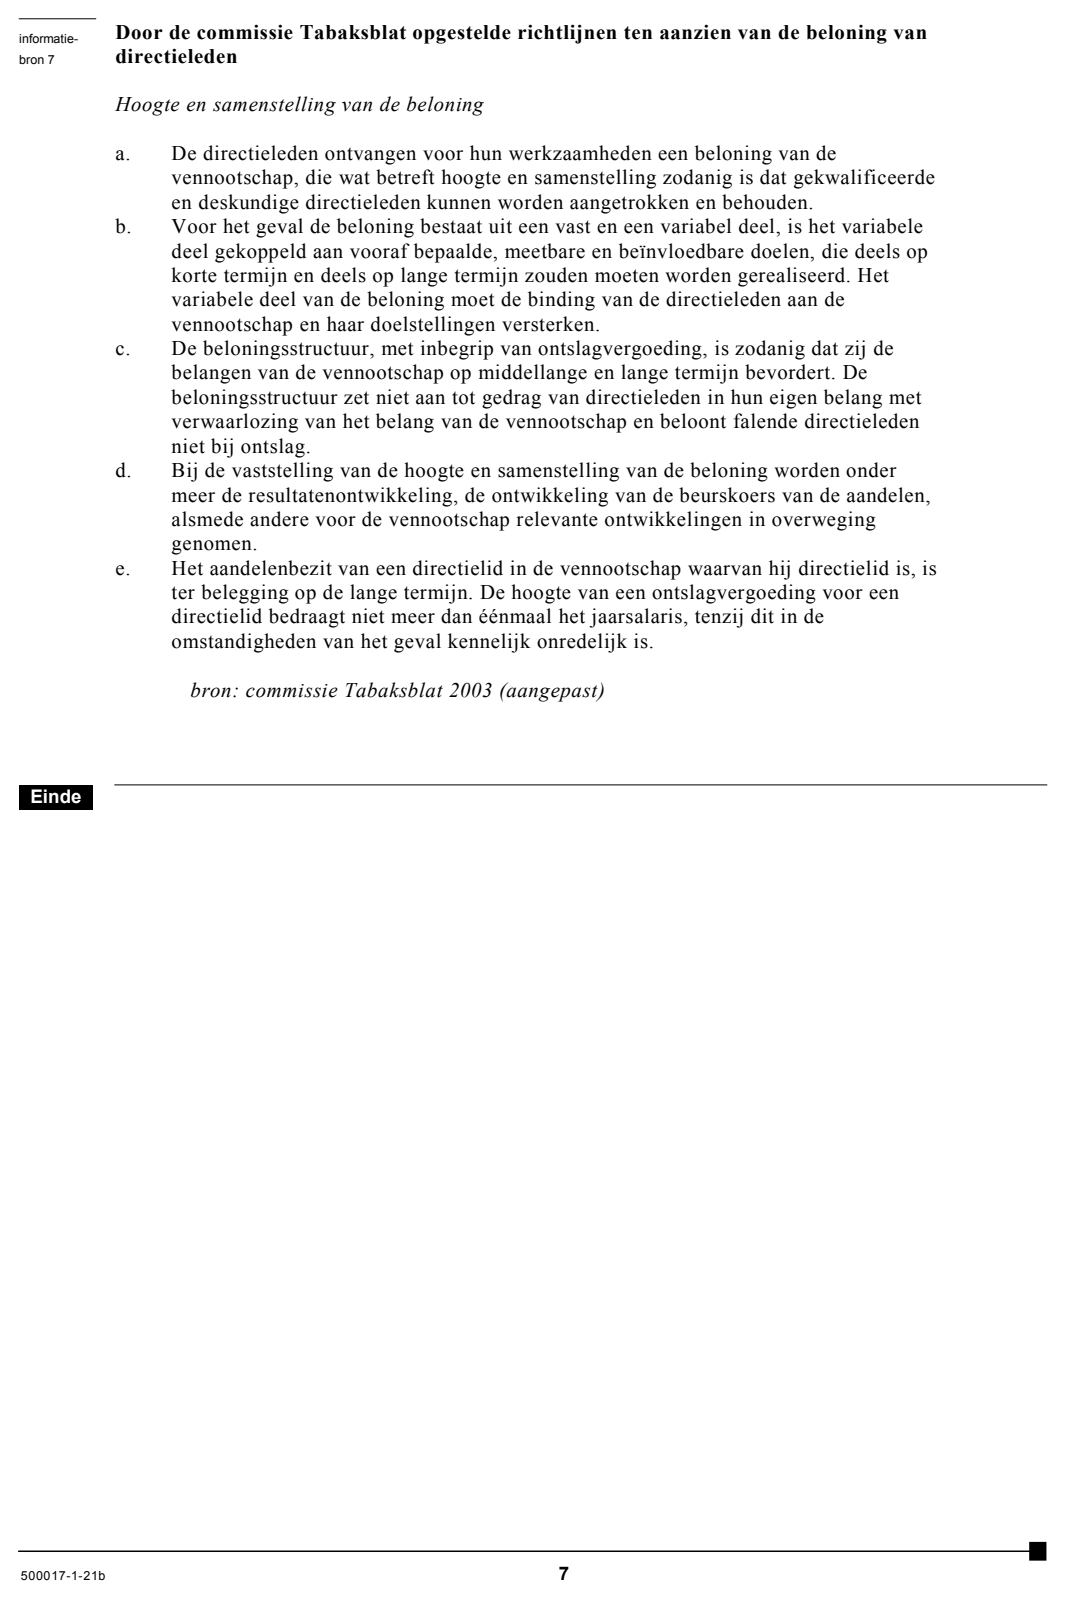
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
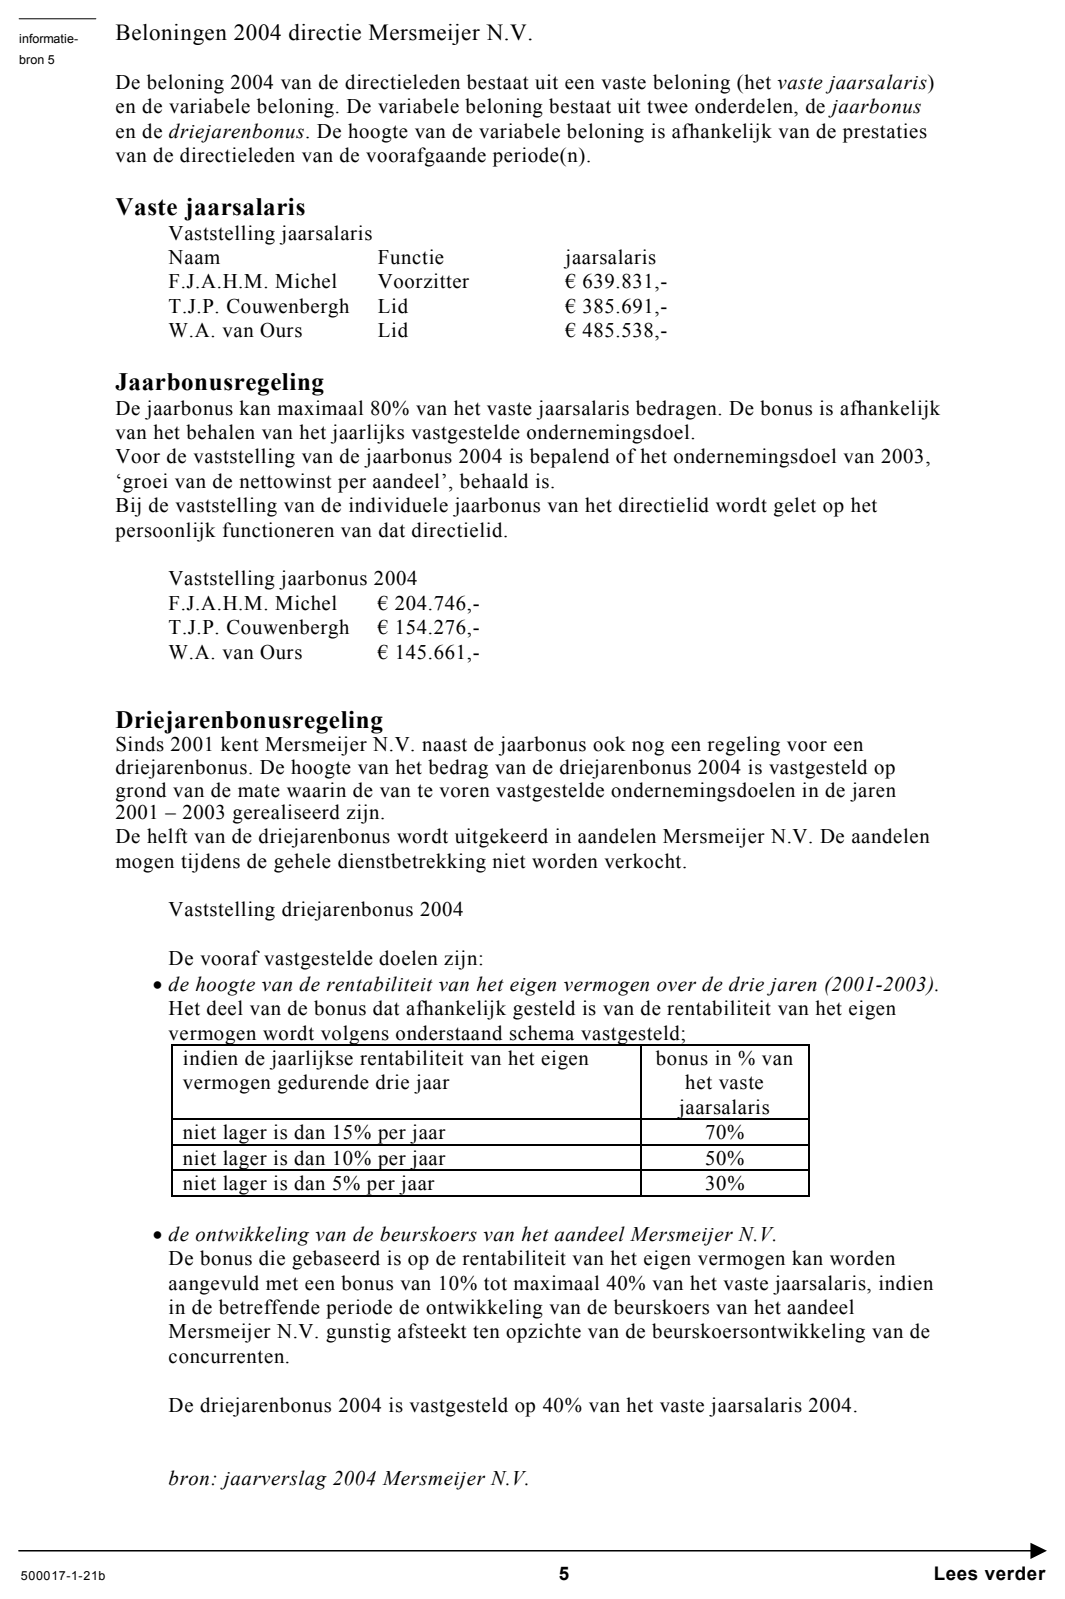
Informatiebron 5 gaat over de beloningen 2004 van de directie van Mersmeijer N.V.
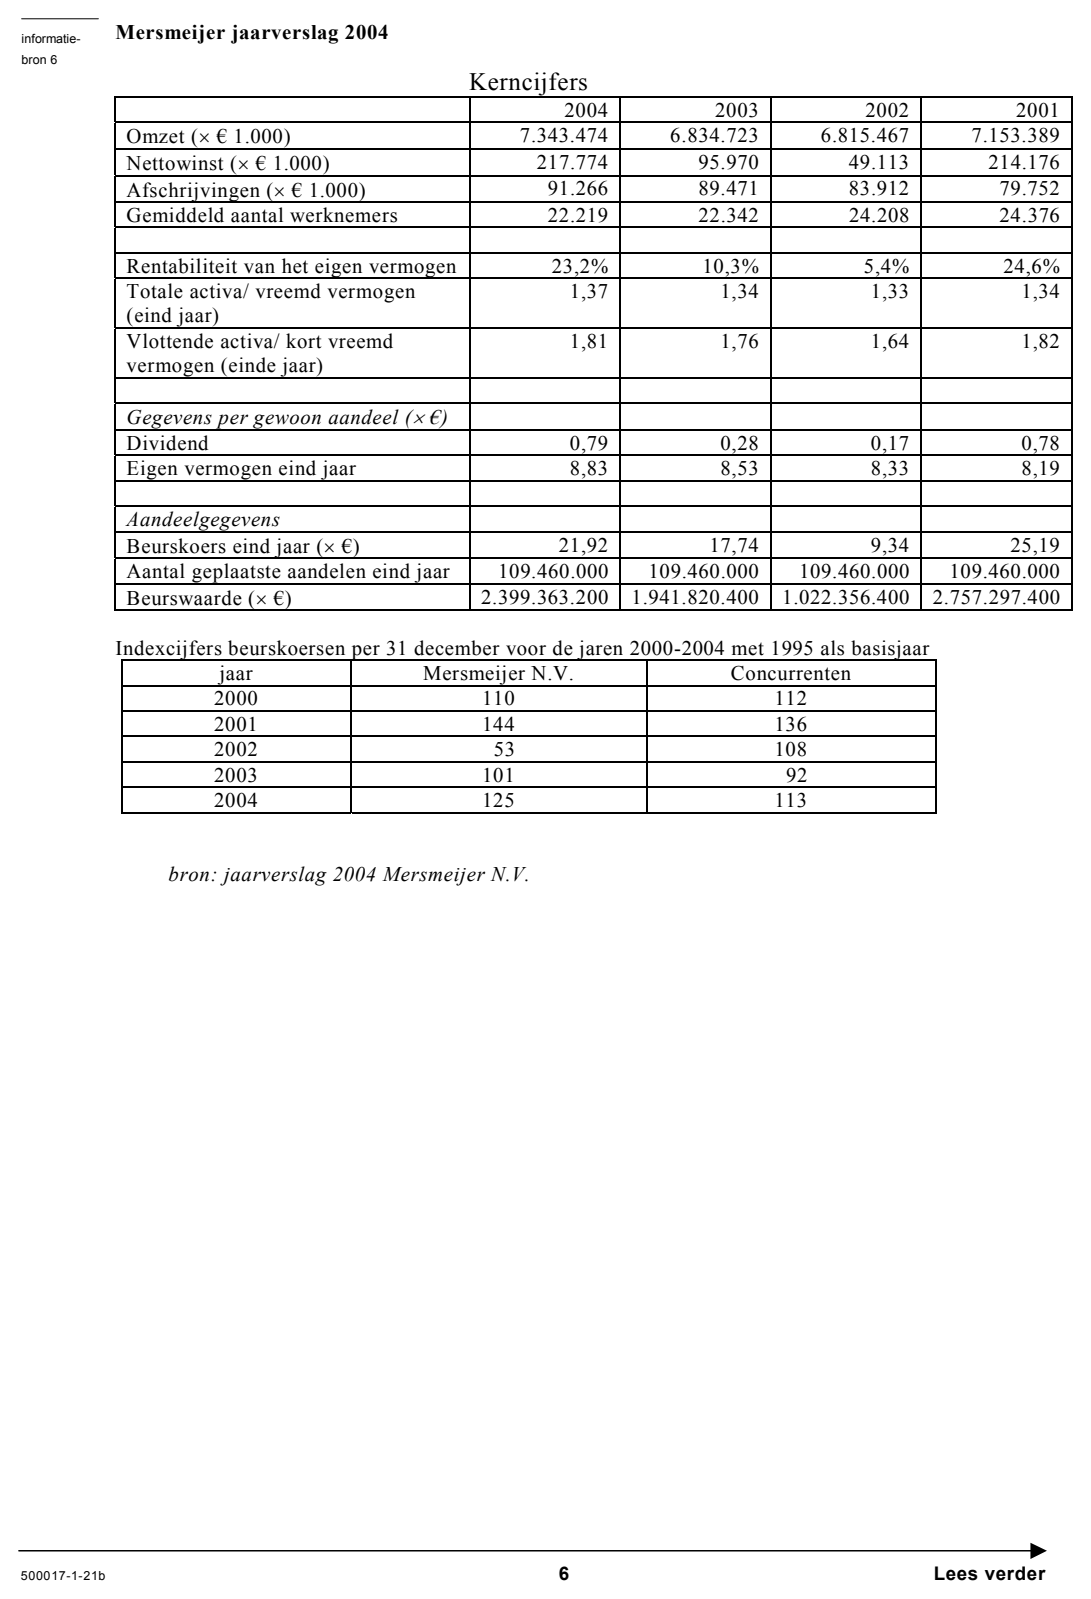
Informatiebron 6 bevat een aantal kerncijfers van Mersmeijer N.V. In informatiebron 7
staan de door de commissie Tabaksblat opgestelde richtlijnen ten aanzien van de beloning
van directieleden.
Mersmeijer N.V. is een Nederlandse onderneming die is gespecialiseerd in de handel in
elektrotechnische onderdelen, veiligheidsproducten en gereedschappen in Europa, Noord-
Amerika en Azië. Mersmeijer N.V. behoort op haar gebied tot de grote ondernemingen in
de wereld.
De beloning van de directie van Mersmeijer N.V. is afhankelijk van het halen van bepaalde
ondernemingsdoelen en van het persoonlijk functioneren.
De beloning bestaat uit:
• een vast jaarsalaris;
• een variabele beloning in de vorm van bonussen.
Sinds enkele jaren staan in Nederland de beloningen van directies van N.V.’s ter discussie.
Naar aanleiding hiervan heeft de overheid de commissie Tabaksblat ingesteld. Deze
commissie heeft een aantal richtlijnen opgesteld voor de hoogte en samenstelling van deze
beloningen.
Na het verschijnen van de eerste publicatie van het rapport van de commissie Tabaksblat
besluit de ondernemingsraad van Mersmeijer N.V. onderstaande twee vragen te
onderzoeken:
• Is de beloning 2004 van de directie in overeenstemming met de geleverde prestaties?
• Is het beloningsbeleid voor de directie in overeenstemming met de richtlijnen van de
commissie Tabaksblat?
201p
Noem een reden waarom de vaste jaarsalarissen van de drie directieleden verschillend
kunnen zijn.
Volgens een aantal leden van de ondernemingsraad is de jaarbonus 2004 in procenten van
het vaste jaarsalaris voor de drie directieleden verschillend geweest.
Voor F.J.A.H.M. Michel was dat 32% en voor T.J.P. Couwenbergh 40% van het vaste
jaarsalaris.
212p
Bereken met behulp van informatiebron 5 welk directielid in 2004 de laagste jaarbonus in
procenten van het vaste jaarsalaris heeft ontvangen.
222p
Noem een reden uit informatiebron 5 voor het ongelijke jaarbonuspercentage over 2004.
232p
Toon met behulp van informatiebron 6 aan of de nettowinst per aandeel in de jaren 2002 en
2003 ten opzichte van het daaraan voorafgaande jaar, is toegenomen, gedaald of gelijk
gebleven.
De hoogte van de driejarenbonus wordt volgens informatiebron 5 bepaald door het halen
van bepaalde doelen.
243p
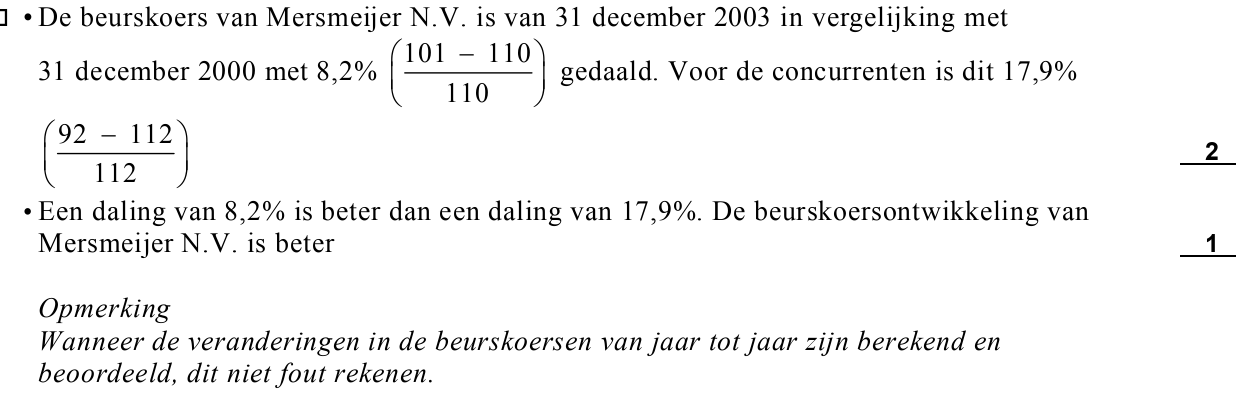
Is de verandering van de beurskoers van Mersmeijer N.V. van 31 december 2000 ten
opzichte van 31 december 2003 beter of slechter geweest dan die van de concurrenten?
Motiveer het antwoord met behulp van een berekening.
De totale driejarenbonus 2004 is volgens informatiebron 5 vastgesteld op 40% van het vaste
jaarsalaris.
252p
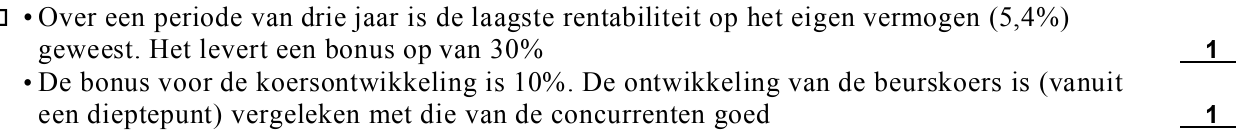
Is de driejarenbonus 2004 voor de directie in overeenstemming met de geleverde prestaties
in de periode 2001 – 2003? Motiveer het antwoord met gebruikmaking van zowel
informatiebron 5 als informatiebron 6.
262p
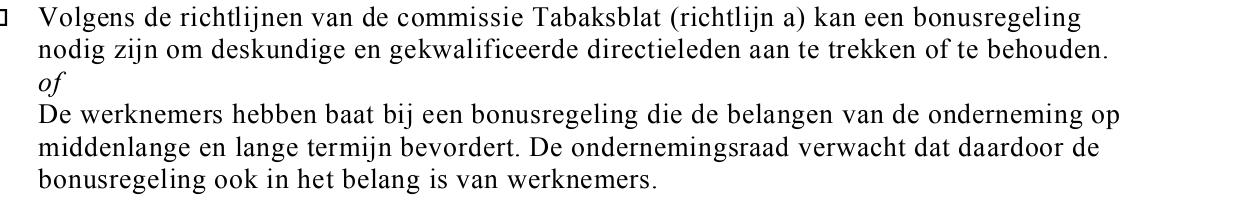
Leg met behulp van informatiebron 7 uit waarom de ondernemingsraad zich niet verzet zal
hebben tegen het invoeren van een bonusregeling.
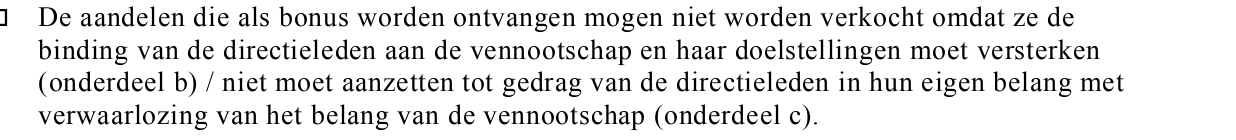
De aandelen die de directieleden als driejarenbonus ontvangen, mogen tijdens de
dienstbetrekking niet worden verkocht.
271p
Geef een mogelijke reden uit informatiebron 7 voor het verbod op de verkoop van deze
aandelen tijdens de dienstbetrekking. Licht het antwoord toe.
Om de tweede vraag: “Is het beloningsbeleid voor de directie in overeenstemming met de
richtlijnen van de commissie Tabaksblat?” te beantwoorden, wil de ondernemingsraad zich
beperken tot de variabele beloning. Ze controleert of de regelgeving van de variabele
beloning van de directieleden van Mersmeijer N.V. in overeenstemming is met de
richtlijnen die de commissie Tabaksblat (zie informatiebron 7) gesteld heeft.
282p
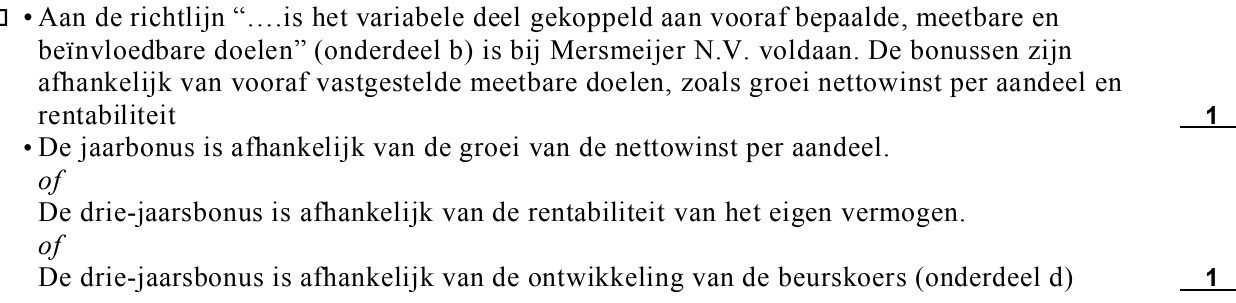
Geef aan of de regeling van de jaarbonus en die van de driejarenbonus van Mersmeijer N.V.
in overeenstemming is met de richtlijnen van de commissie. Motiveer het antwoord.
opgave 6Opgave 6
In deze opgave blijft de BTW buiten beschouwing.
Couscous-restaurant Marrakech uit Medemblik heeft in 2004 in verband met bezorging van
maaltijden aan huis een Citroën Berlingo 1.4 aangeschaft. Begin 2005 overweegt de
eigenaar van het restaurant deze auto te voorzien van een LPG-installatie om de
brandstofkosten van de auto te verlagen. Hij heeft op het internet onderstaande informatie
gevonden.
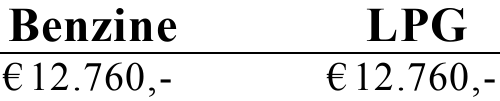
Aanschafprijs en inbouw LPG-installatie:
Topsnelheid in km per uur:
Verbruik in liters per 100 km:
Brandstofprijs per liter:
Naar www.autogas.nl
De LPG-installatie wordt in 4 jaar volledig afgeschreven met jaarlijks gelijkblijvende
bedragen. Door het installeren van een LPG-installatie zal de restwaarde van de auto niet
veranderen.
292p
Bereken de totale extra vaste kosten per jaar als men het rijden op LPG vergelijkt met het
rijden op benzine.
302p
Bereken welk bedrag per 100 gereden km bespaard wordt op de brandstofkosten indien in
de auto een LPG-installatie wordt ingebouwd en uitsluitend op LPG gereden wordt.
De eigenaar van Marrakech verwacht dat met de Citroën Berlingo 45.000 km per jaar zal
worden gereden.
312p
Bereken voor Marrakech het verwachte jaarlijkse voordeel in euro’s als de Citroën Berlingo
wordt voorzien van een LPG-installatie.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
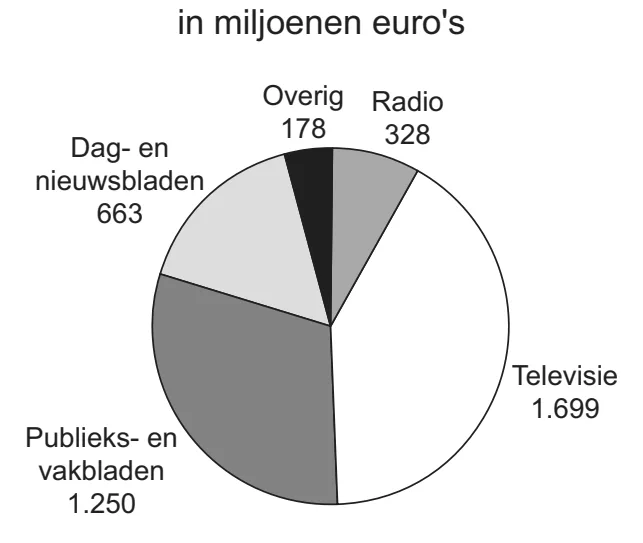
 Bereken hoeveel procent van de Nederlandse reclameomzet door het medium radio in 2002
 Leg uit op welke wijze het radiostation het hoge salaris van de populaire diskjockey zou
 Leg uit waarom het voor adverteerders belangrijk is te weten wat de kenmerken zijn van de