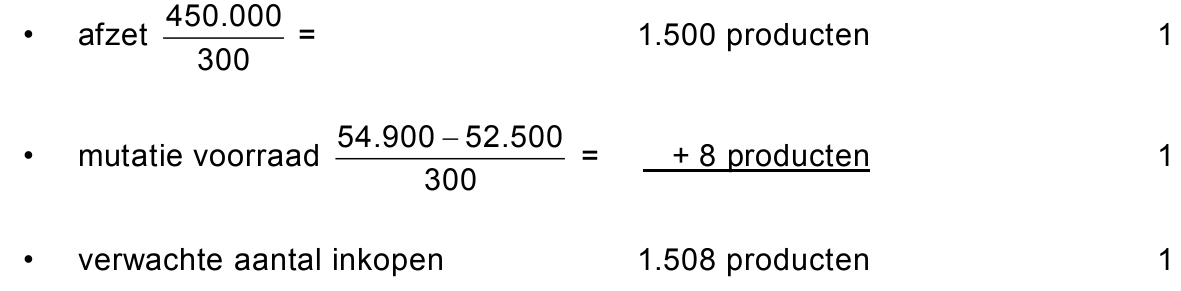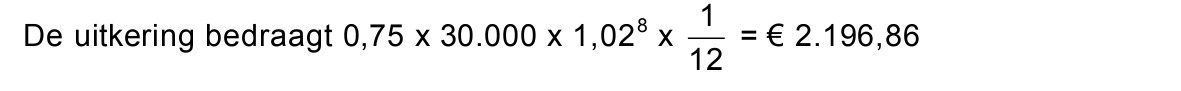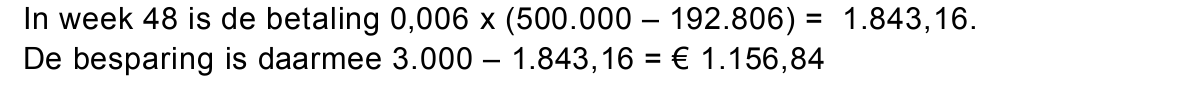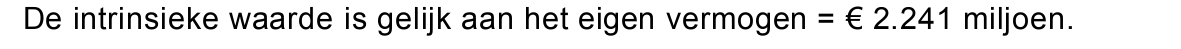opgave 1Opgave 1
In deze opgave blijven de belastingen buiten beschouwing.
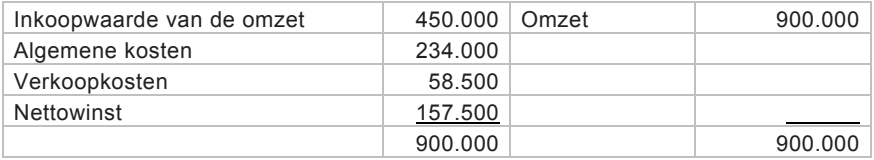
Van handelsonderneming Yildiz bv is de resultatenbegroting (getallen in euro’s)
over 2010 bekend.
Andere gegevens zijn:
− Yildiz registreert haar producten tegen een vaste verrekenprijs (vvp).
− De geschatte gemiddelde inkoopprijs bedraagt € 285,- en de geschatte
inkoopkosten € 15,- per product.
− De opslag voor algemene kosten en de opslag voor verkoopkosten zijn een
percentage van de begrote inkoopwaarde van de omzet.
− De opslag voor algemene kosten is 52%.
− De opslag voor de nettowinst is een percentage van de totale begrote
kosten.
− De waarde van de voorraad tegen vvp op 1 januari 2010 bedraagt
€ 52.500,-. De verwachte waarde op 31 december 2010 bedraagt € 54.900,-.
11pNoem een ander voorraadregistratiesysteem dan de vaste verrekenprijs.
23pBereken voor 2010 het verwachte aantal in te kopen producten.
32pBereken het opslagpercentage voor de verkoopkosten dat Yildiz hanteert om de
kostprijs te kunnen berekenen.
De werkelijke verkopen in 2010 zijn 1.480 producten. De werkelijke
verkoopkosten bedragen in 2010 € 60.000,-.
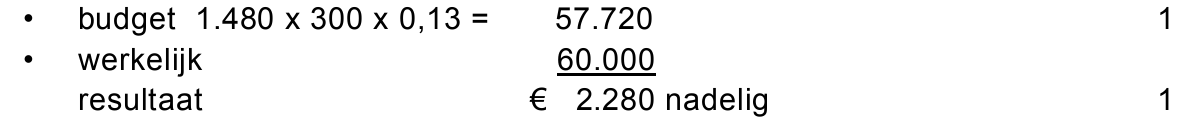
42pBereken het werkelijke resultaat op de verkoopkosten over 2010. Geef aan of
het voordelig of nadelig is.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
De 54-jarige Marcel Peters heeft een bakkerij in Nijmegen. In een fraai
winkelpand verkoopt hij zijn brood en banket.
Een meelallergie weerhoudt hem er sinds 1 juni 2010 van om nog hele dagen in
de bakkerij te werken. Zijn werkzaamheden worden nu grotendeels
overgenomen door een extra aangetrokken werknemer. Terwijl de
loonbetalingen oplopen, moet Peters nog tot januari 2011 wachten op een
arbeidsongeschiktheidsuitkering.
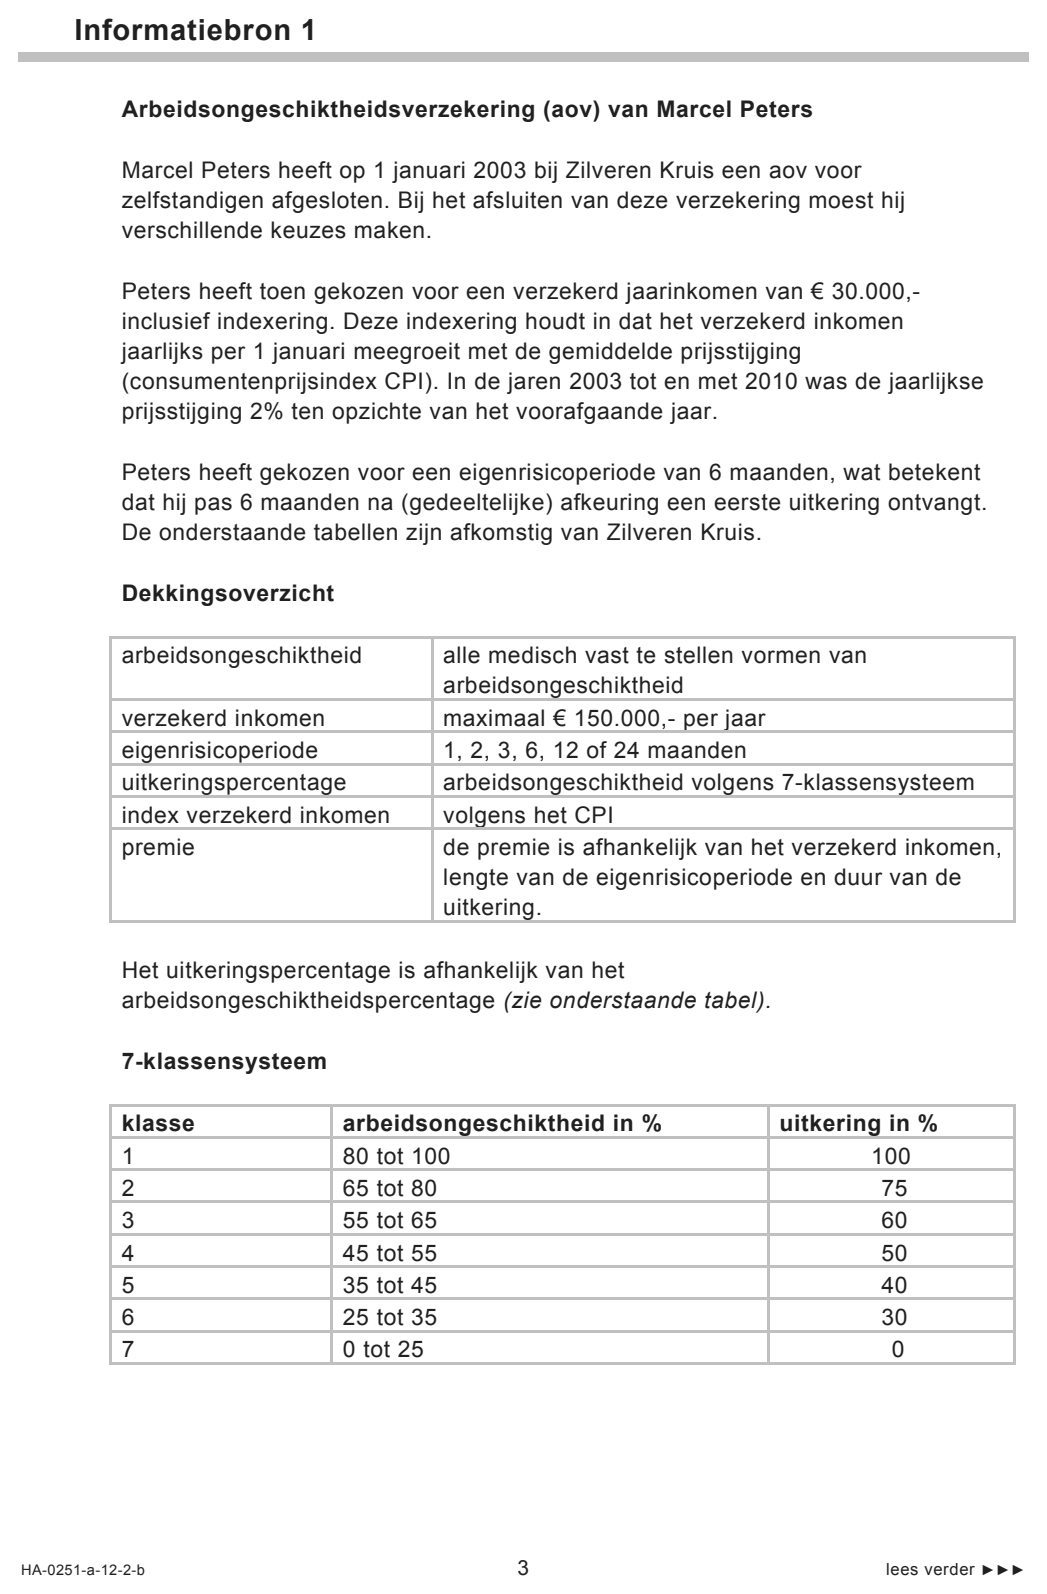
In informatiebron 1 staan gegevens over de arbeidsongeschiktheidsverzekering
(aov). Peters heeft gekozen voor een eigenrisicoperiode van zes maanden.
51pWelk voordeel heeft Peters van een eigenrisicoperiode van zes maanden
vergeleken met een kortere eigenrisicoperiode?
De hoogte van de arbeidsongeschiktheidsuitkering die Peters ontvangt, is
afhankelijk van meerdere factoren, waaronder het verzekerde inkomen inclusief
indexering.
Peters is per 1 juli 2010 voor 70% arbeidsongeschikt verklaard.
63pBereken de hoogte van de arbeidsongeschiktheidsuitkering die Peters met
ingang van januari 2011 maandelijks ontvangt.
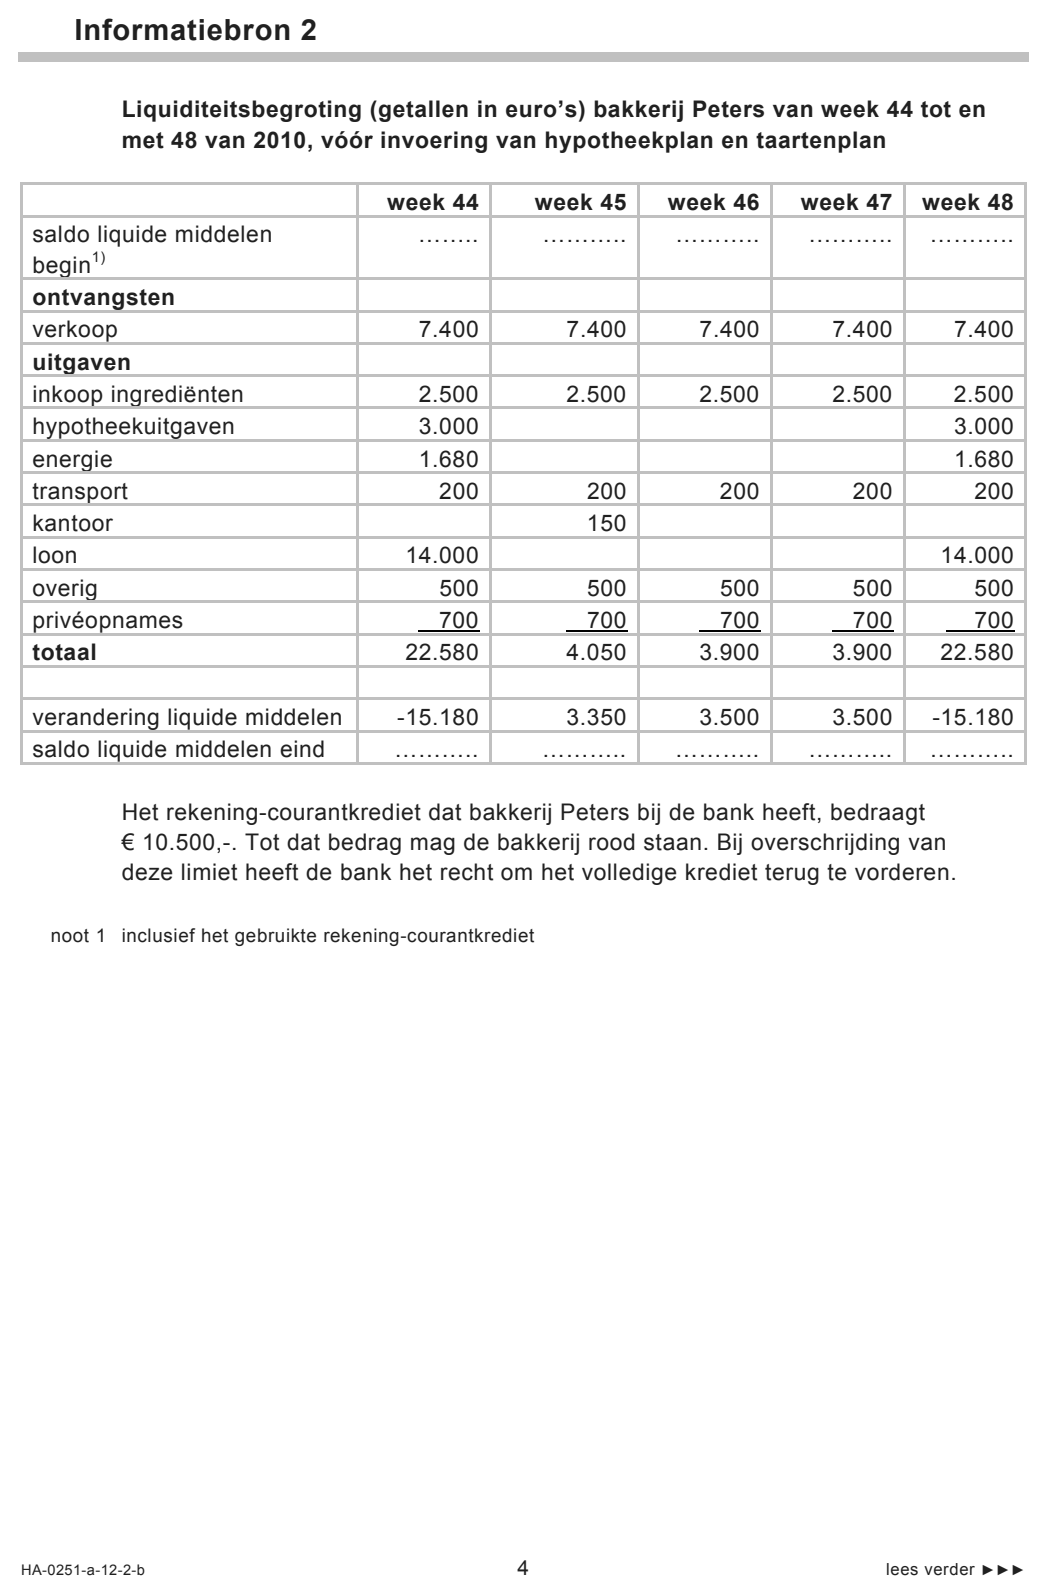
Peters stelt elk jaar een liquiditeitsbegroting op die altijd bepaalde posten bevat
(zie informatiebron 2).
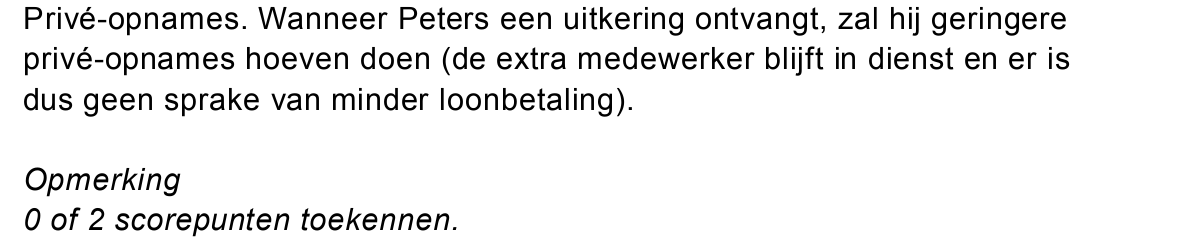
72pWelke genoemde uitgavenpost op de liquiditeitsbegroting kan door het
ontvangen van de arbeidsongeschiktheidsuitkering vanaf januari 2011
veranderen? Motiveer het antwoord.
Voor de liquiditeitspositie in 2010 heeft de uitkering aan Peters nog geen
gevolgen.
Op 1 november 2010, aan het begin van week 44, heeft Peters nog
€ 8.000,- aan liquide middelen. De liquiditeitspositie van Peters verslechtert
echter met het verstrijken van de weken. Niet alleen de loonbetalingen van de
extra aangetrokken werknemer, maar ook de nog steeds tegenvallende
omzetcijfers zijn daar schuldig aan. Uit de liquiditeitsbegroting van week 44 tot
en met 48 van 2010 leest Peters af dat de bakkerij in week 48 in
liquiditeitsproblemen zal komen.
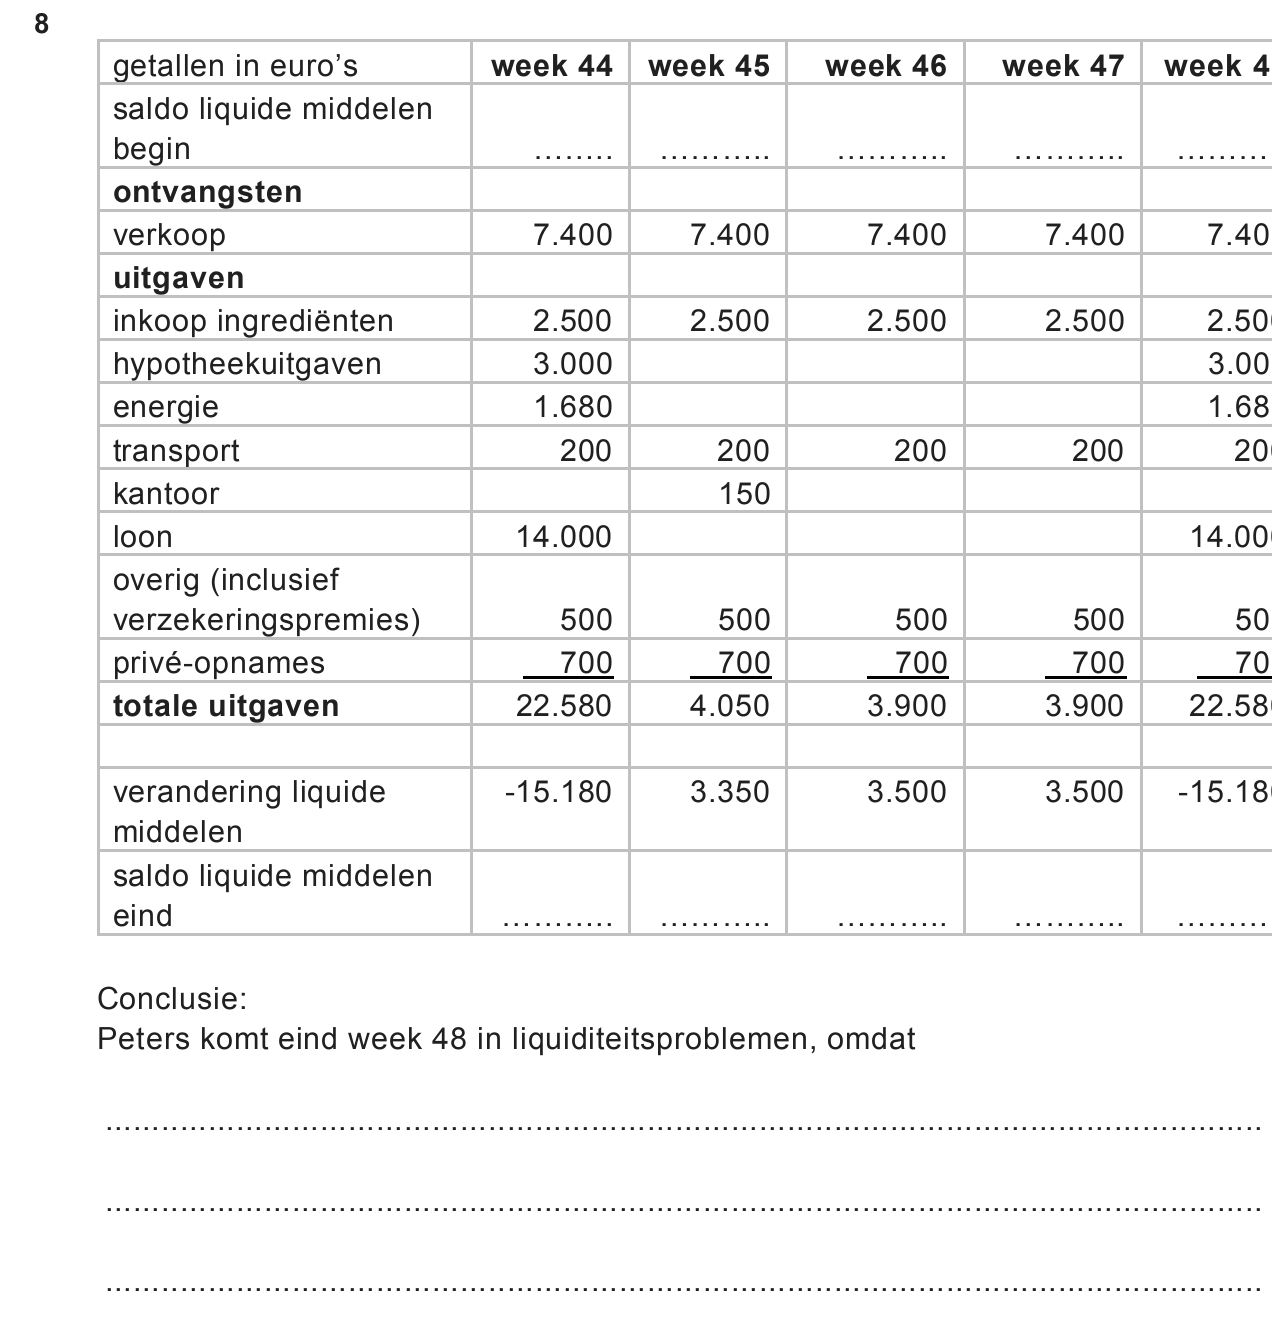
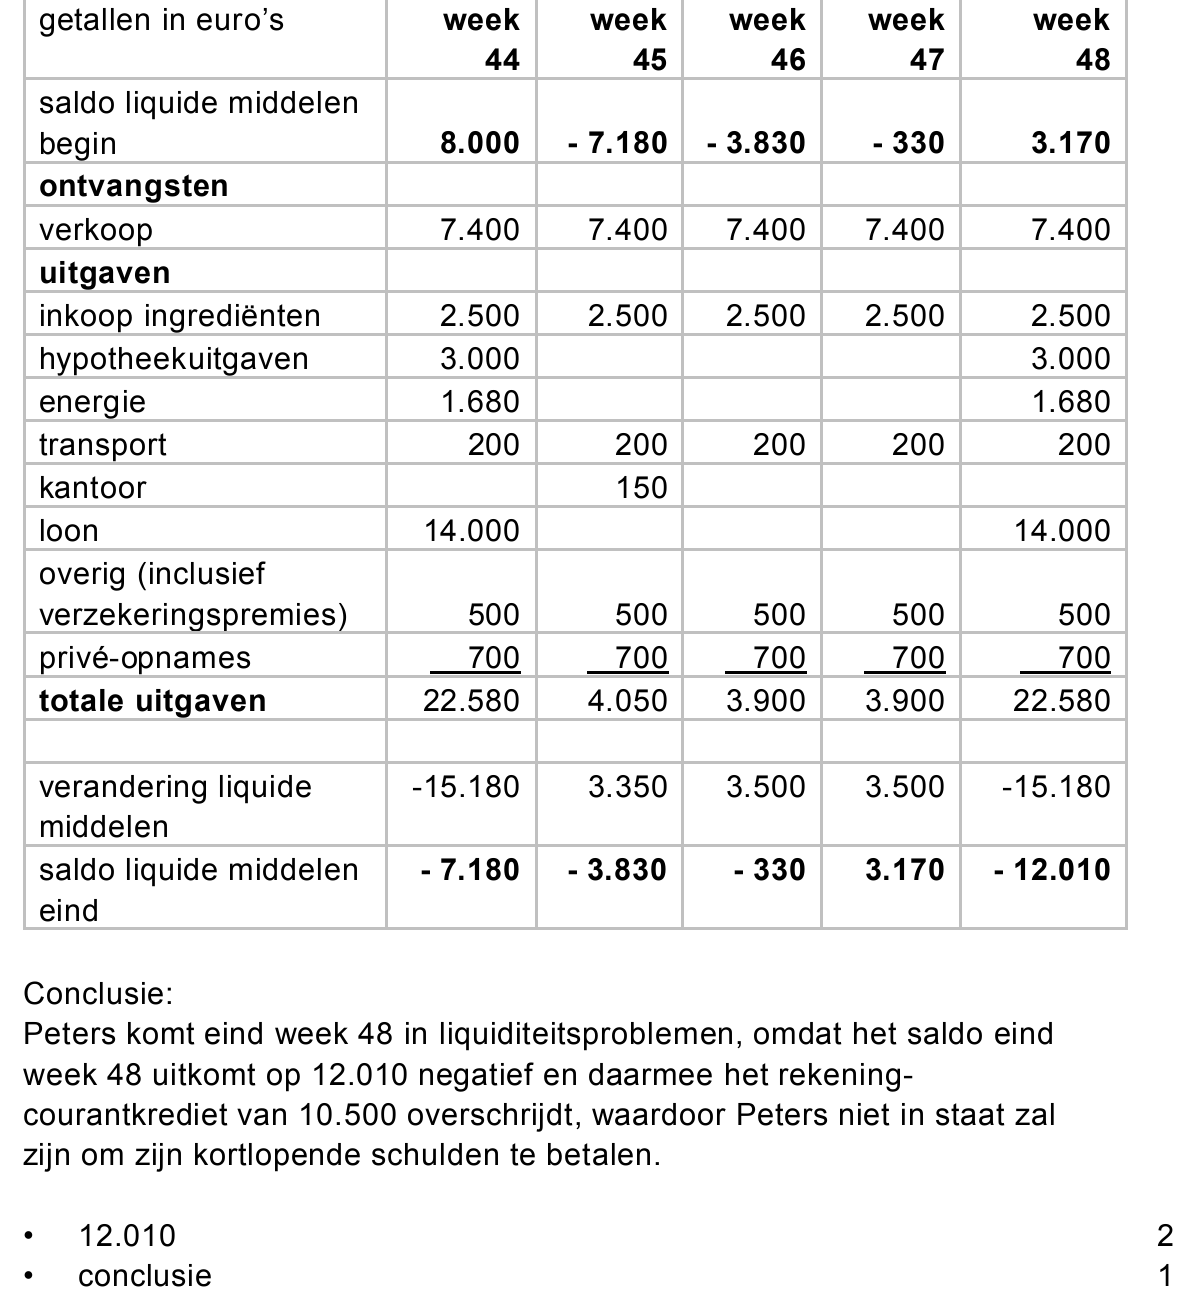
83puitwerkbijlageToon met een berekening aan dat de bakkerij in week 48 in liquiditeitsproblemen
zal komen. Vul hiertoe de uitwerkbijlage behorende bij deze vraag in en geef de
conclusie.
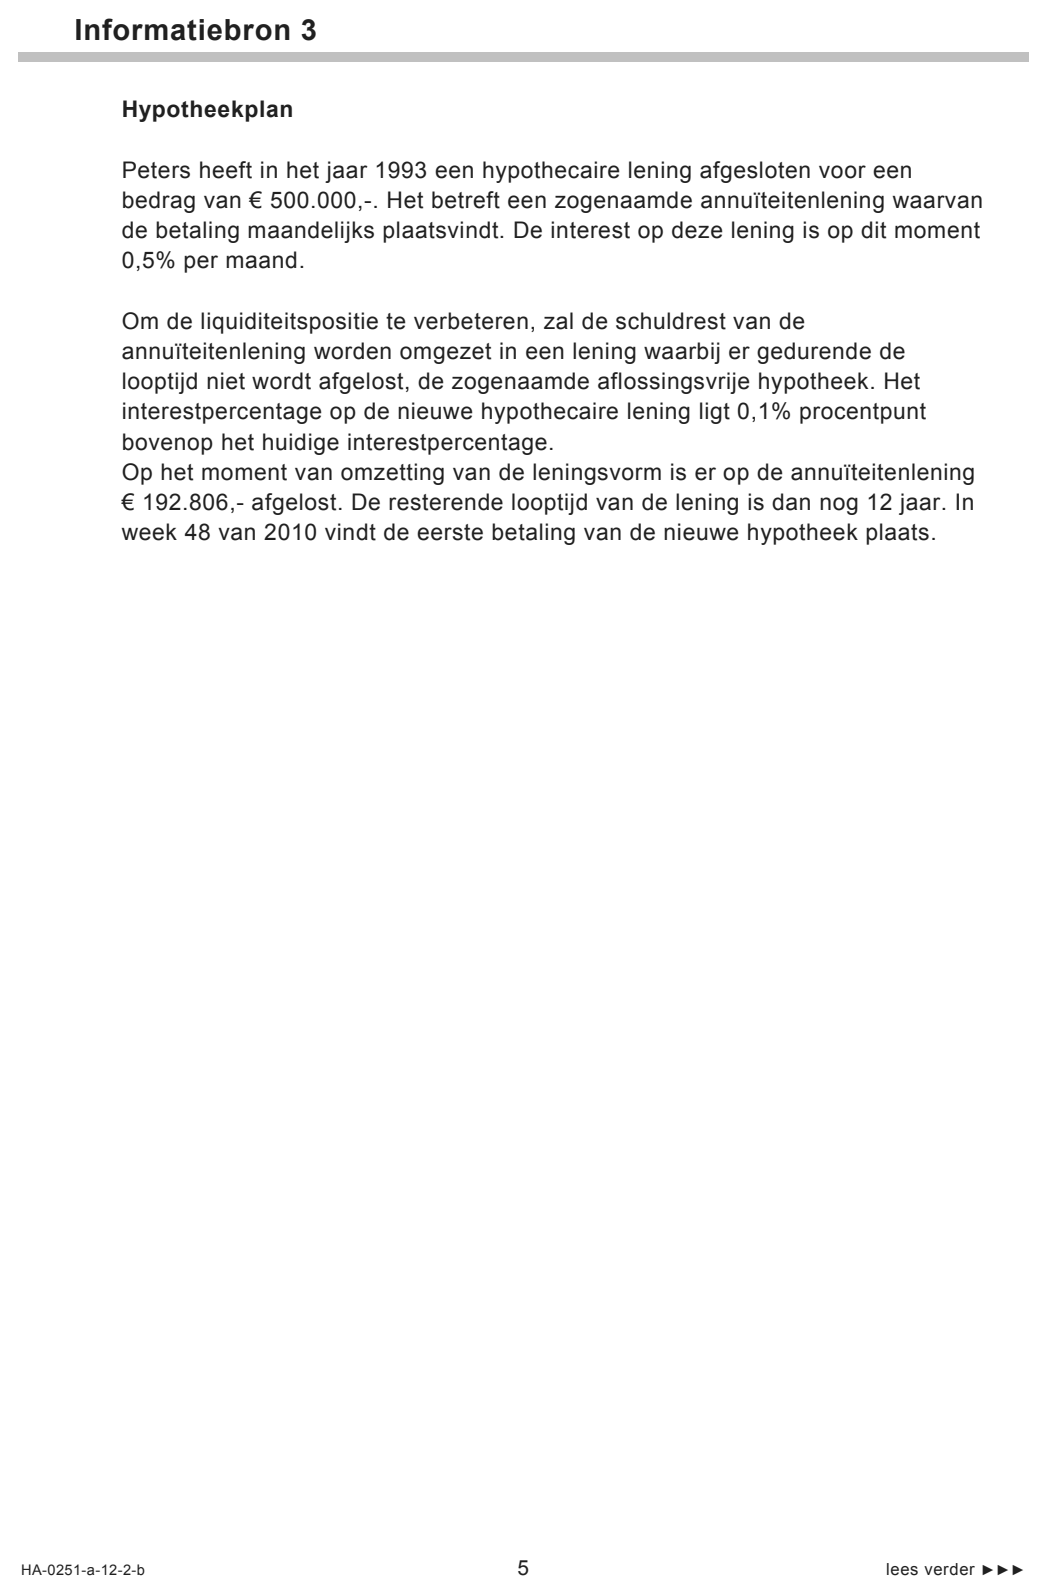
Om de liquiditeitspositie in week 48 van 2010 te verbeteren en problemen met
zijn bank te voorkomen, is Peters van plan om de aflossingsvorm van zijn
hypothecaire lening te veranderen.
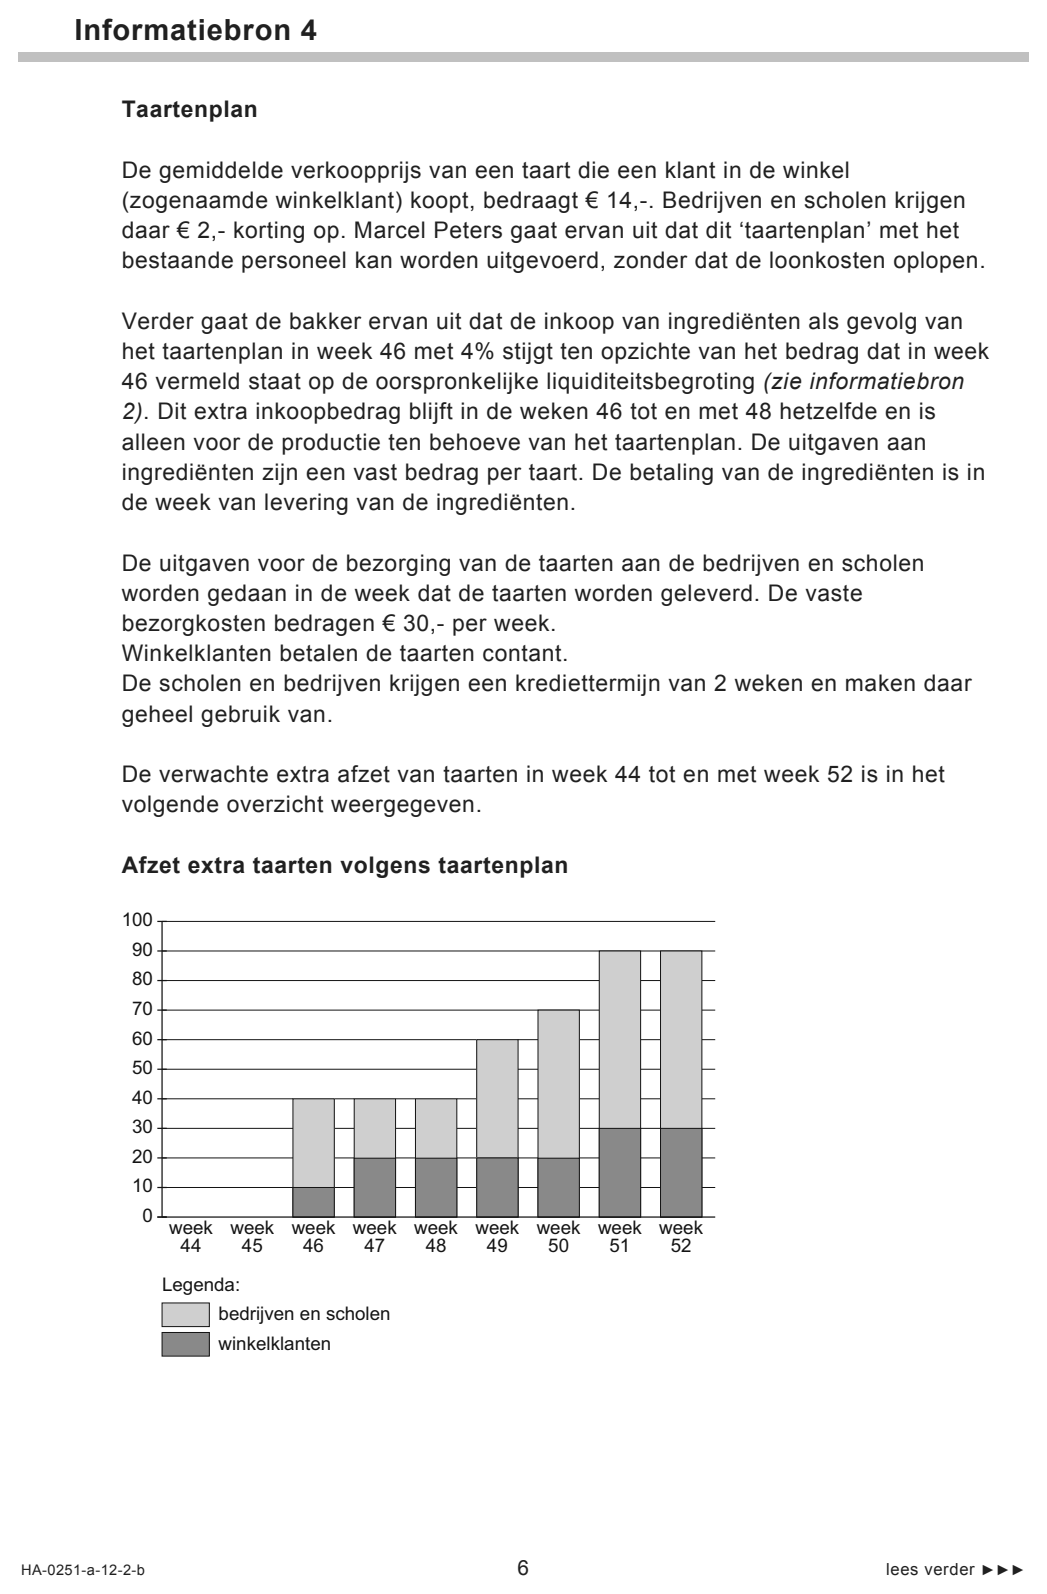
Bovendien wil hij met ingang van week 46 ook taarten gaan verkopen aan
scholen en bedrijven. In de informatiebronnen 3 en 4 zijn dit hypotheekplan en
taartenplan opgenomen. Peters wil vaststellen of het hypotheekplan en het
taartenplan zullen leiden tot het voorkomen van een liquiditeitsprobleem in
week 48.
Hypotheekplan
Peters heeft in week 44 overleg gehad met een hypotheekadviseur en zal zijn
annuïteitenhypotheek op de bakkerij omzetten in een aflossingsvrije hypotheek.
In week 48 van 2010 is de eerste betaling aan de bank volgens de nieuwe
hypotheekvorm.
93pBereken de besparing op de hypotheekuitgaven in week 48 van 2010 (zie
informatiebron 2 en 3).
Taartenplan
Peters gaat de winkel anders inrichten. Hierdoor loopt de klant altijd langs de
taartenvitrine en zal eerder een taart kopen. Door ook taarten aan bedrijven en
scholen te gaan verkopen, verwacht Peters een aanzienlijke omzetstijging te
kunnen behalen in de laatste weken van het jaar 2010.
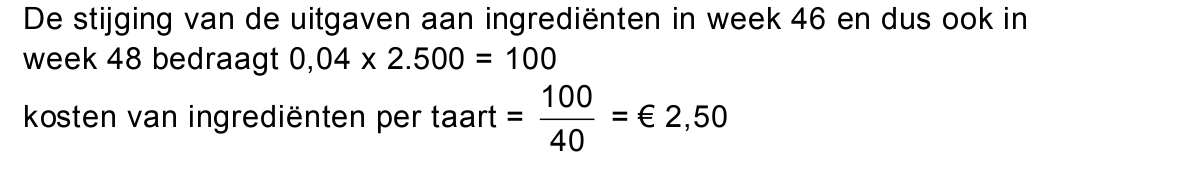
102pBereken de uitgaven aan ingrediënten per taart in week 48 (zie informatiebron 2
en 4).
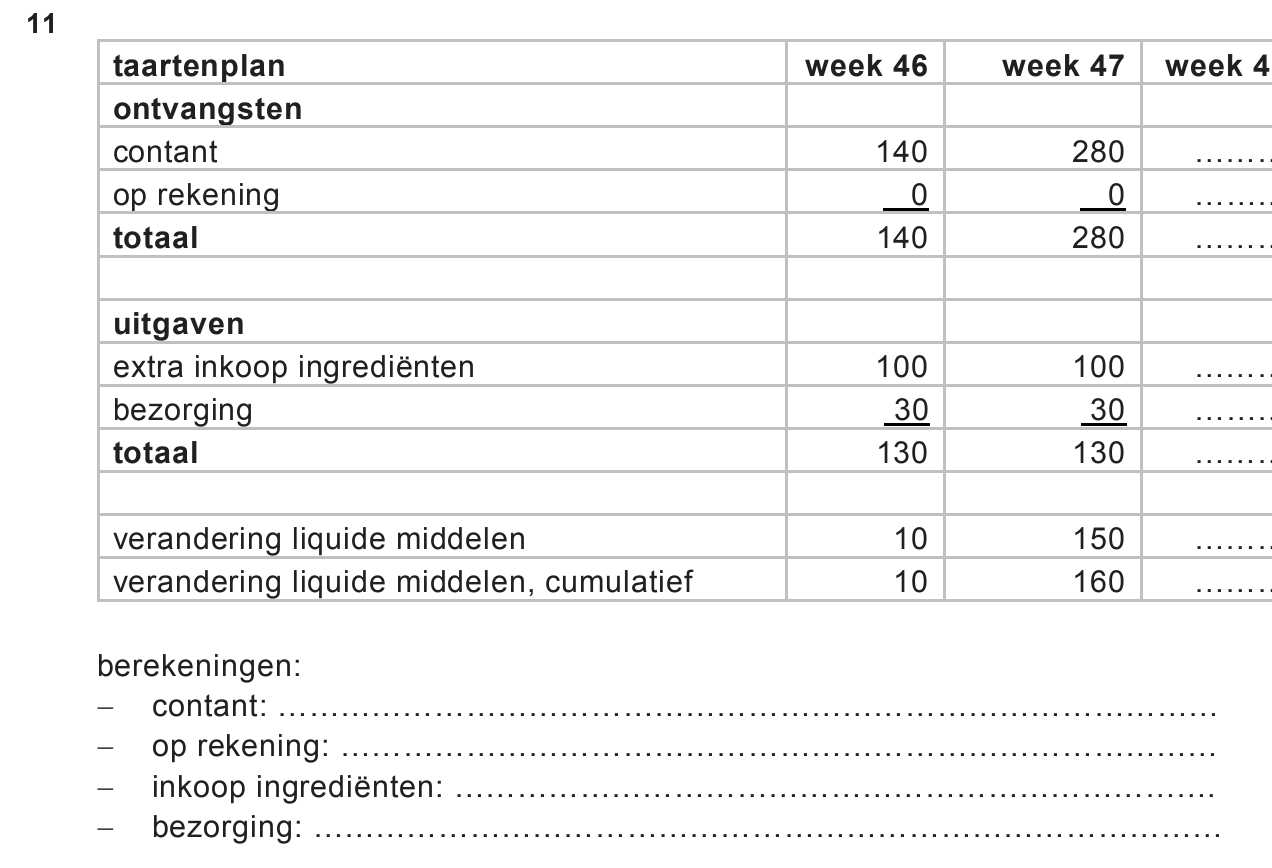
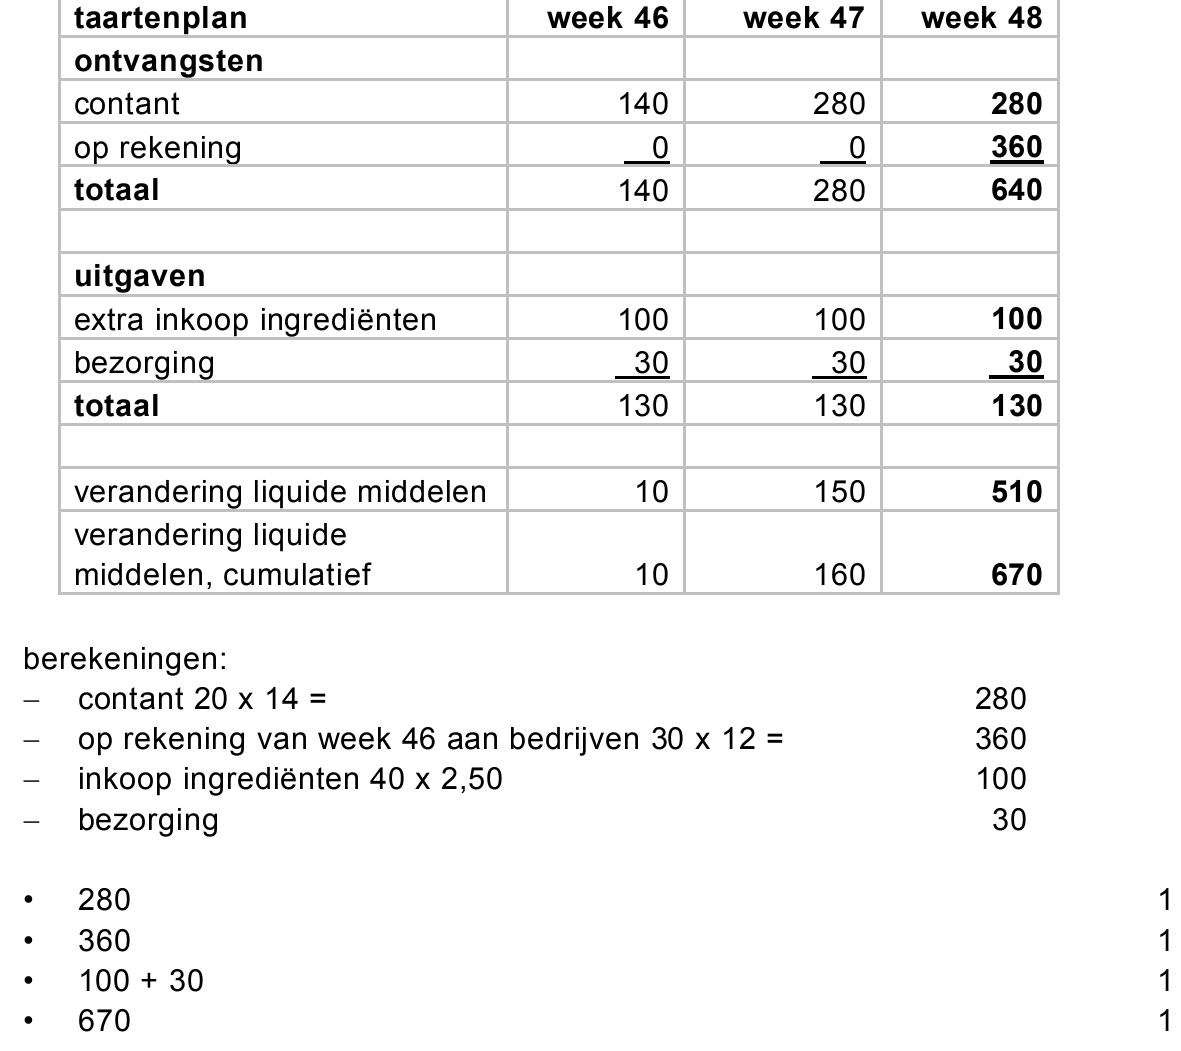
114puitwerkbijlageBereken de toename van liquide middelen in week 48 als gevolg van het
taartenplan. Vul hiertoe de uitwerkbijlage behorende bij deze vraag in.
Conclusie
Het taartenplan en hypotheekplan hebben als doel het liquiditeitsprobleem in
week 48 van 2010 te voorkomen. Peters zal hierbij ook gebruik maken van het
rekening-courantkrediet.
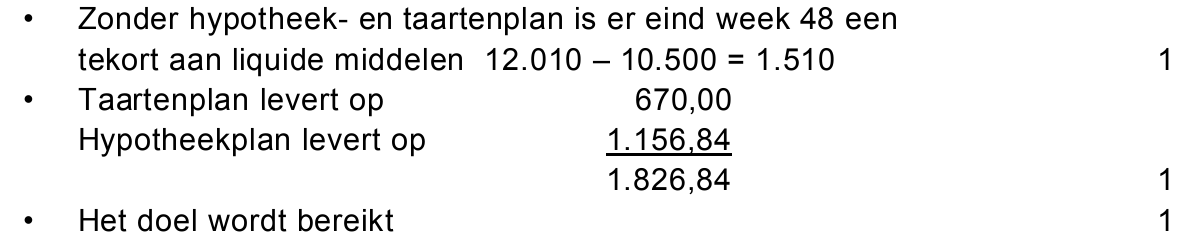
123pToon met een berekening aan of dit doel wordt bereikt.
opgave 3Opgave 3
Op de balans van onderneming Accell komen in alfabetische volgorde onder
andere de volgende posten voor:
− Aandelenkapitaal
− Crediteuren
− Debiteuren
− Deelnemingen
− Gebouwen en terreinen
− Goodwill
− Licenties
− Machines
− Reserves
− Voorraden
− Vooruitontvangen bedragen
− Voorzieningen
− (kortlopende) Vordering op de belastingdienst.
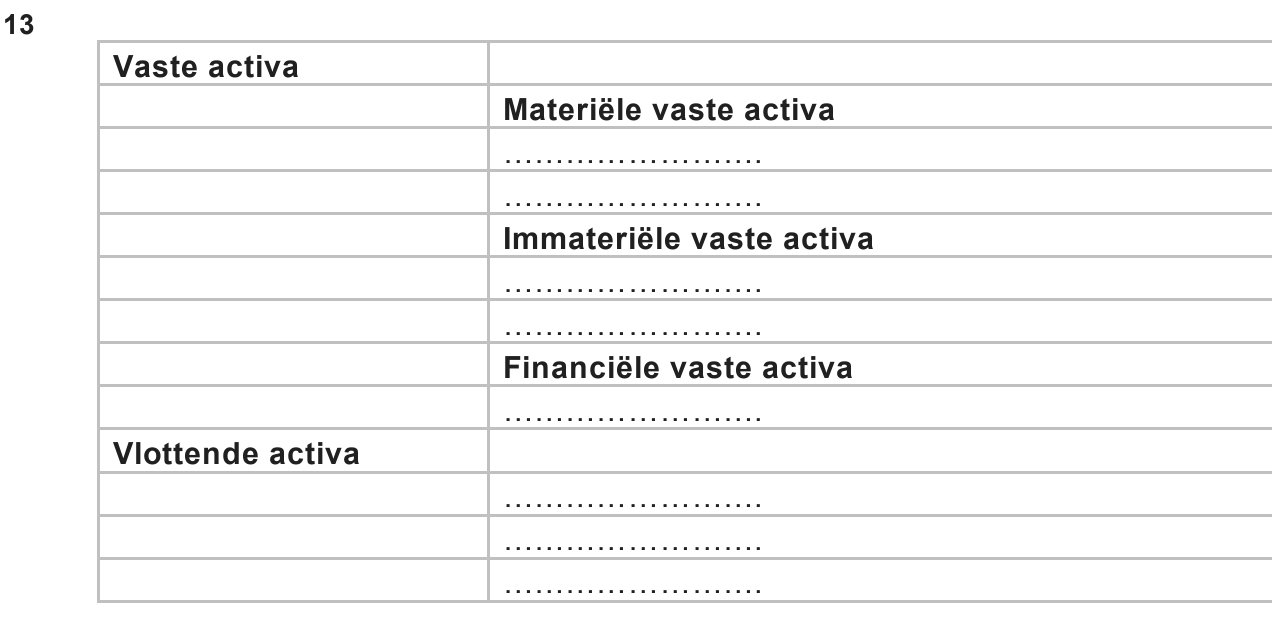
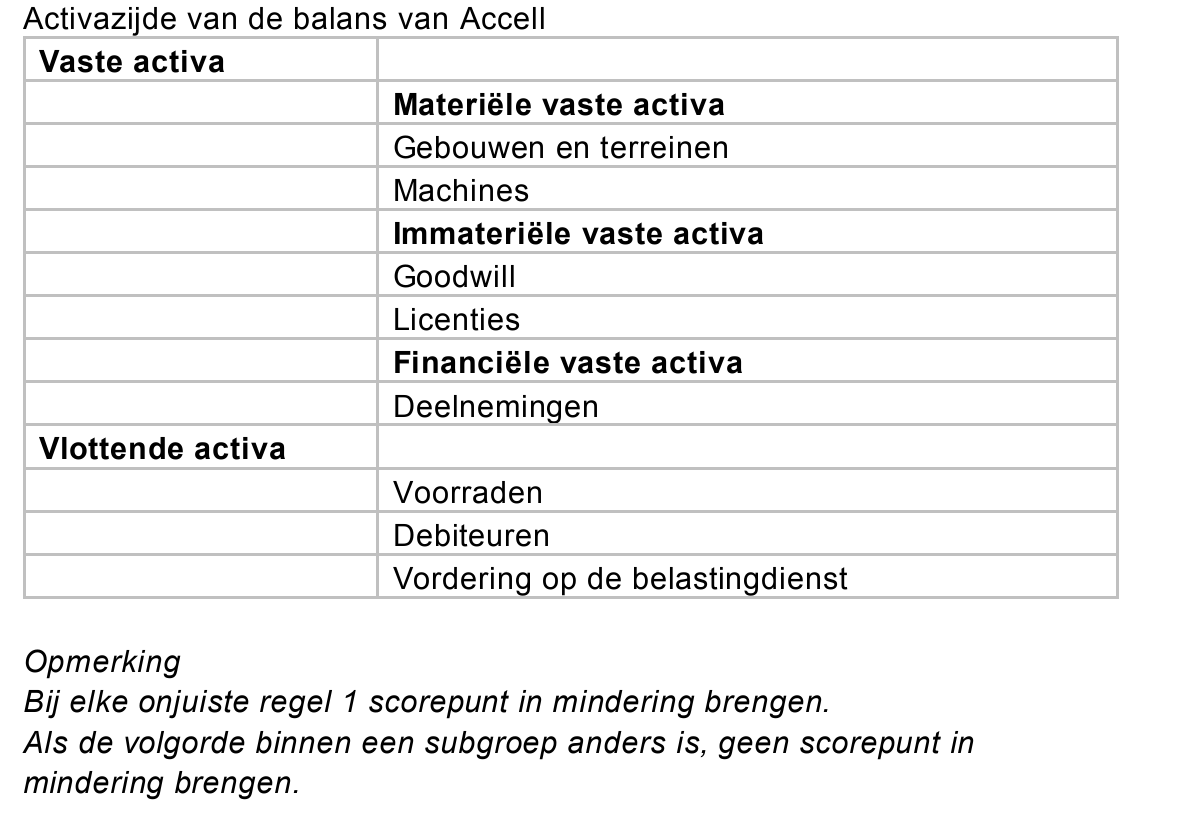
133puitwerkbijlageWelke van de hiervoor genoemde posten staan op de activazijde van de balans
van Accell? Vul hiertoe op de uitwerkbijlage behorende bij deze vraag, de
activazijde van de balans van Accell in (geen bedragen) door de posten op de
juiste plaats te zetten.
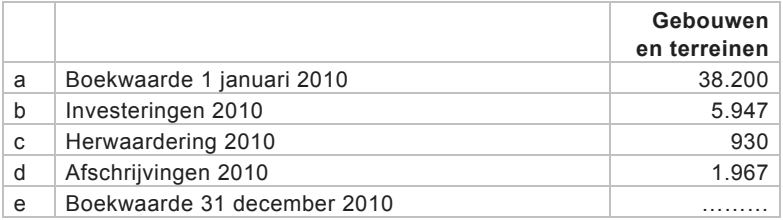
Voor de balanspost Gebouwen en terreinen zijn de volgende gegevens (getallen
x € 1.000) bekend:
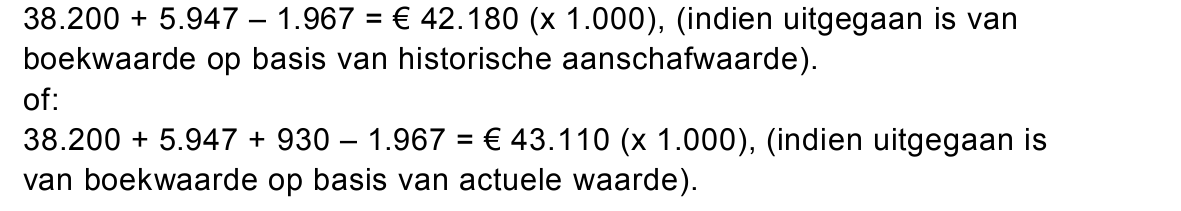
142pBereken de boekwaarde van de Gebouwen en terreinen op 31 december 2010.
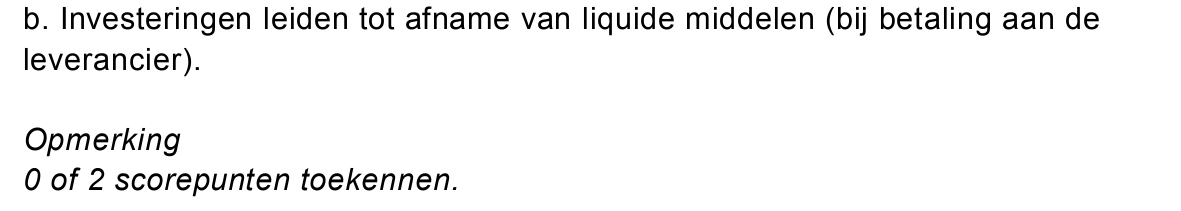
152pLeg uit welke van de bovenvermelde gegevens a tot en met e op een
liquiditeitsbegroting van Accell kan/kunnen voorkomen.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
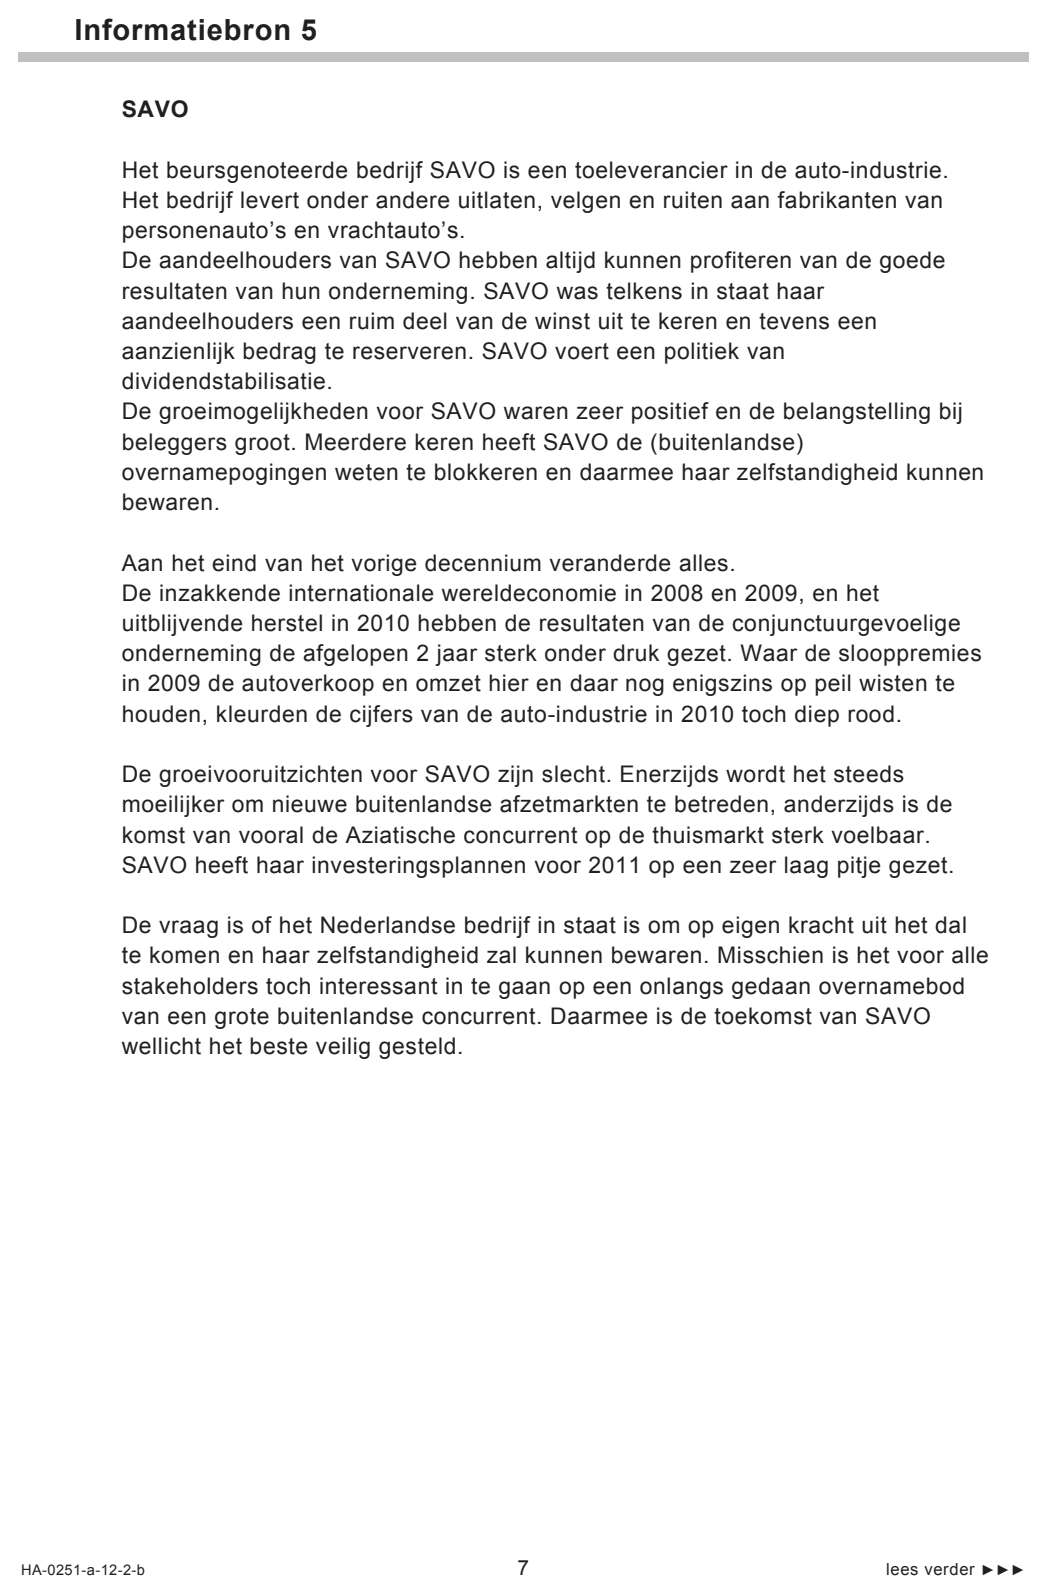
SAVO is een beursgenoteerd toeleveringsbedrijf in de auto-industrie, dat met
regelmaat onderwerp is van overnamegeruchten (zie informatiebron 5). In 2010
zijn de vooruitzichten voor het bedrijf slecht en ligt er een overnameplan van een
concurrerend bedrijf op tafel. Over de ‘juiste prijs’ voor de aandelen van SAVO
wordt onderhandeld.
Het bepalen van de waarde van een over te nemen onderneming en daarmee de
overnameprijs is een lastige zaak.
201pNoem een reden waarom de wet voorschrijft dat beursgenoteerde
ondernemingen een jaarverslag moeten publiceren.
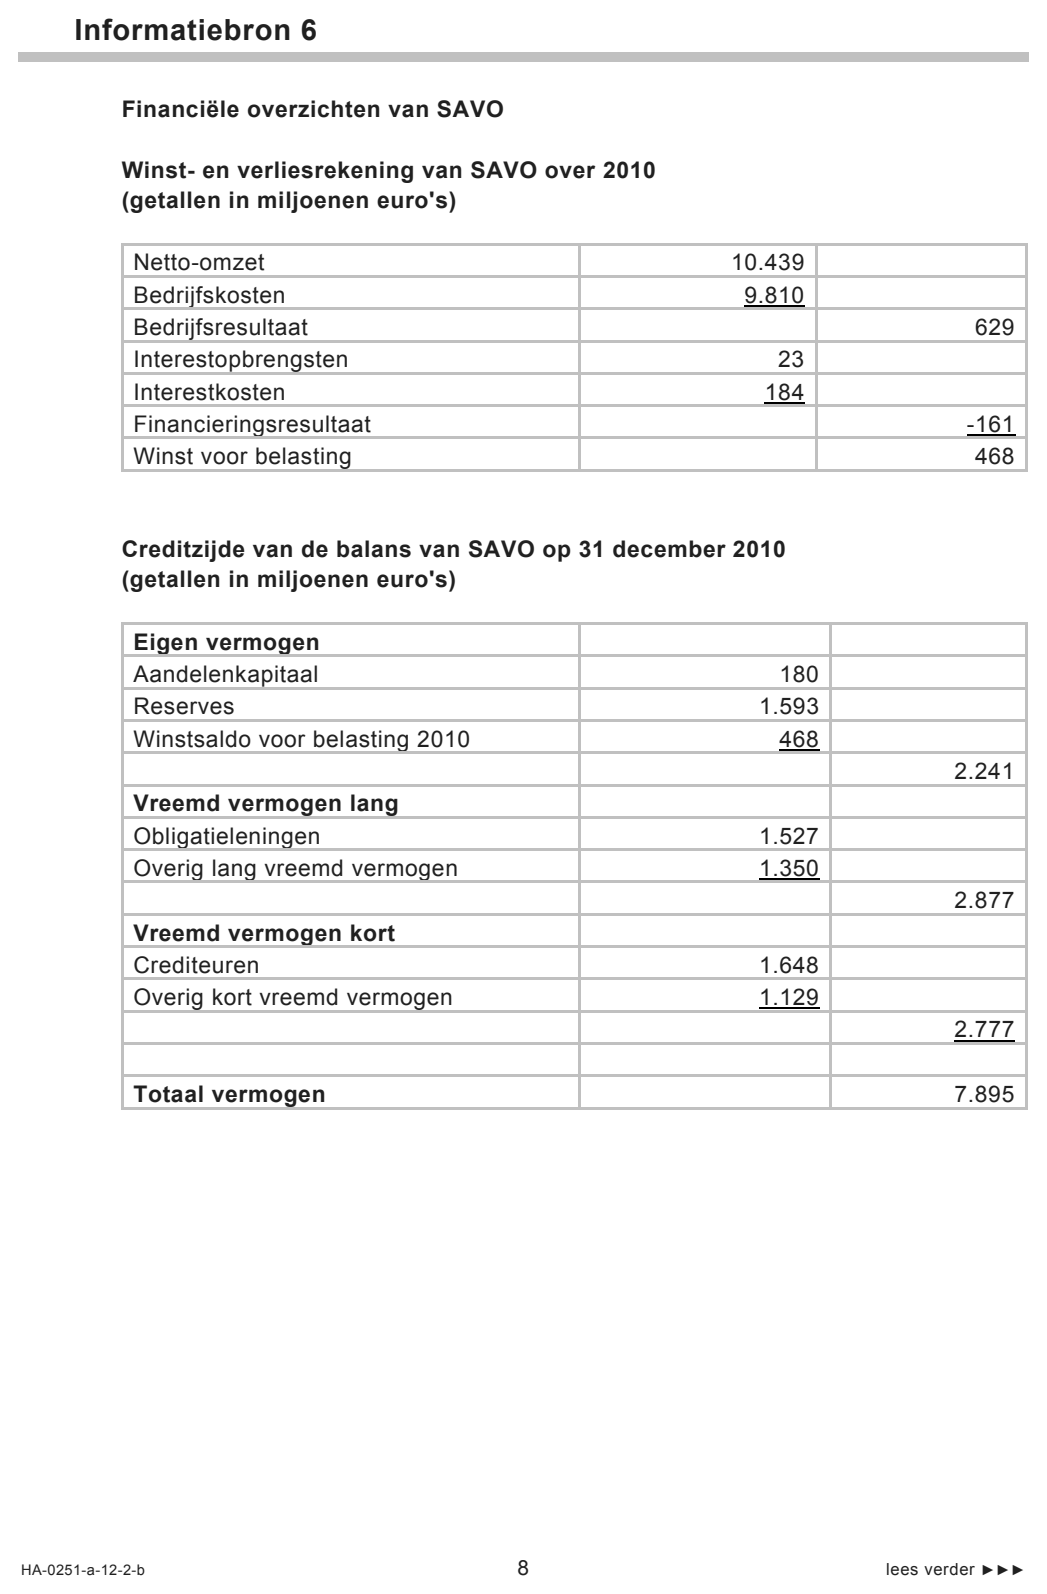
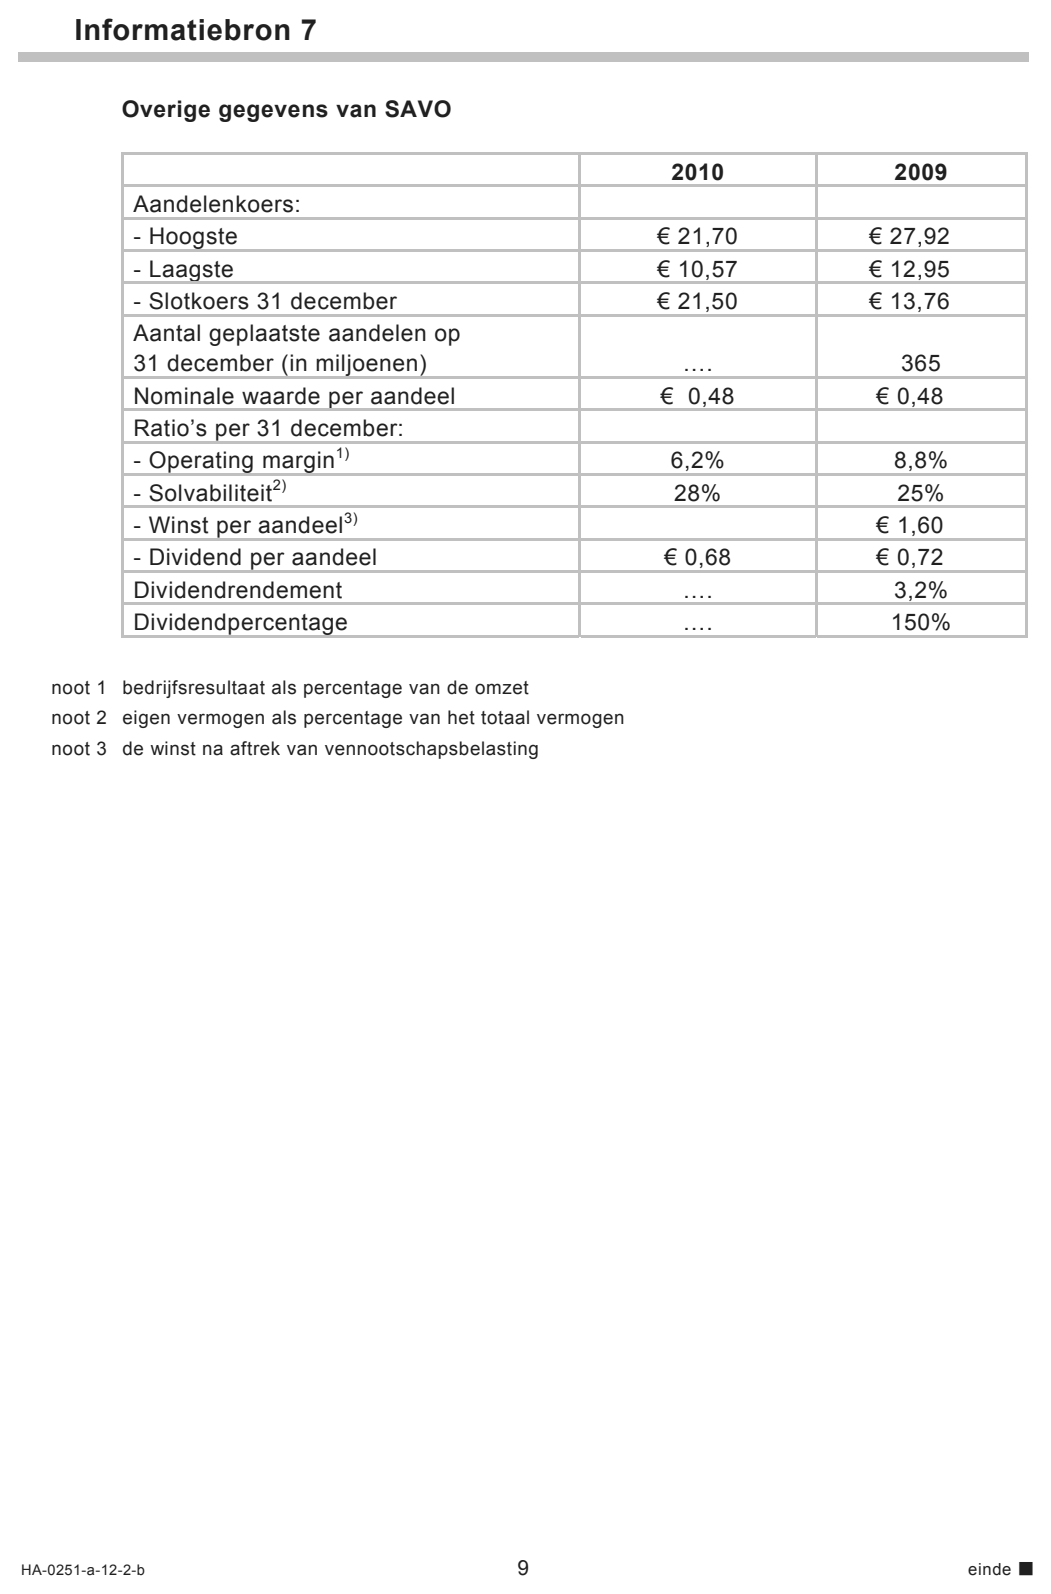
In informatiebron 6 en 7 zijn financiële overzichten opgenomen die ontleend zijn
aan het jaarverslag van SAVO over het jaar 2010.
211pBepaal de intrinsieke waarde van SAVO op 31 december 2010.
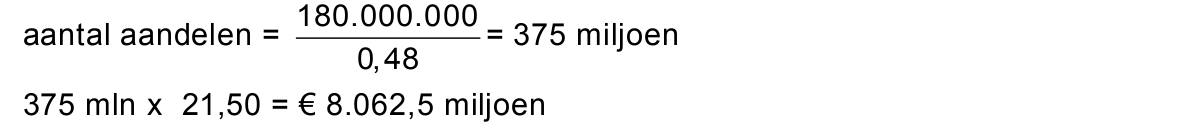
222pBereken de beurswaarde van SAVO op 31 december 2010.
231pGeef een verklaring waarom de overnamegeruchten kunnen leiden tot een
stijging van de beurswaarde van SAVO.
Een belegger heeft interesse in het aandeel SAVO. Eerst vergelijkt hij de
winstverdeling van 2010 met die van 2009. Voor een correcte vergelijking is
hetzelfde percentage vennootschapsbelasting gehanteerd.
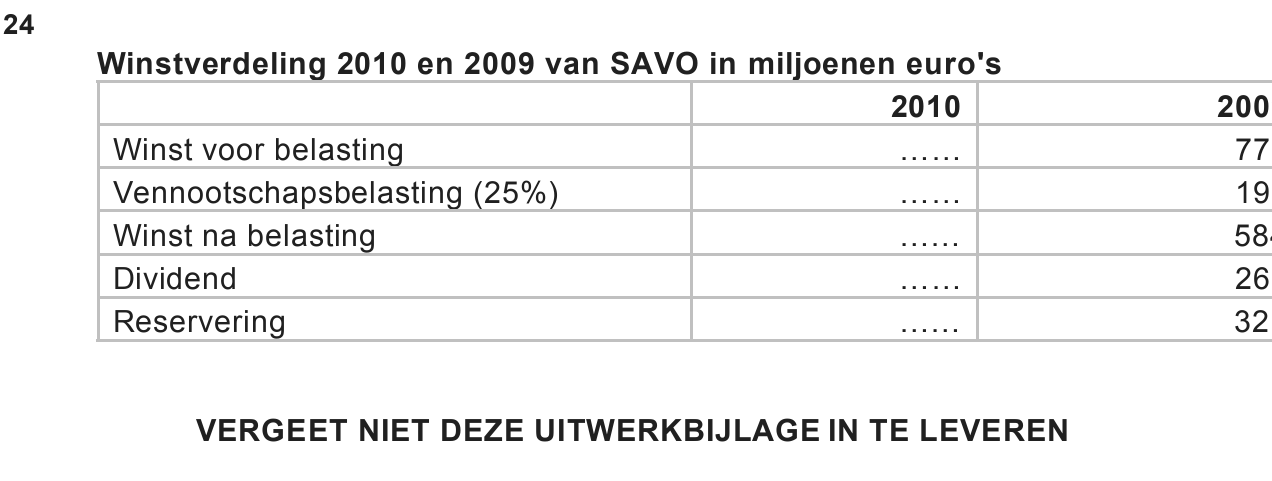
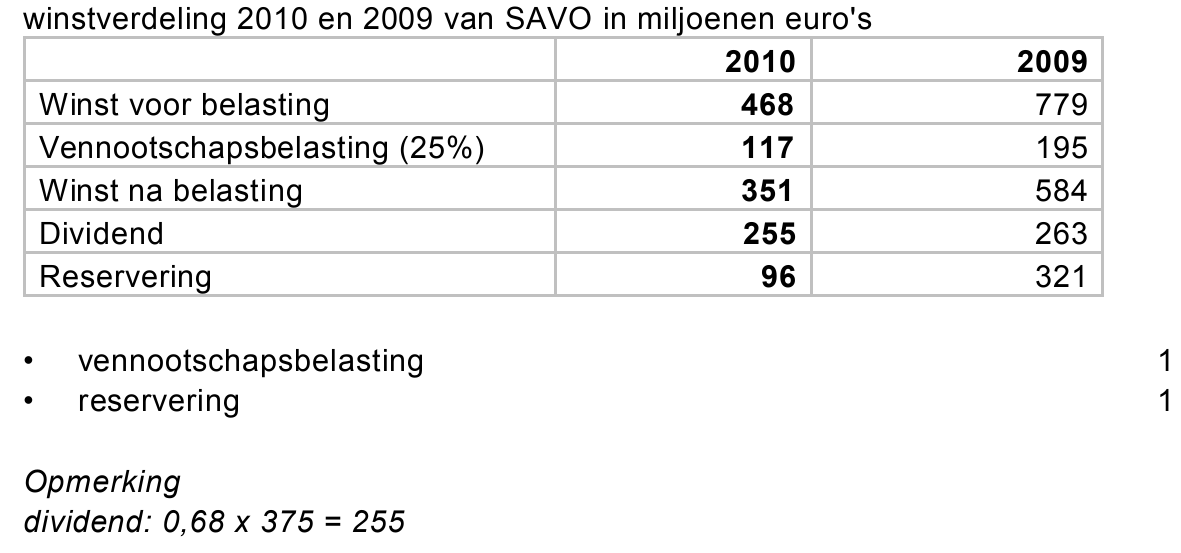
242puitwerkbijlageGeef de winstverdeling van 2010 weer. Vul hiertoe de uitwerkbijlage behorende
bij deze vraag in.
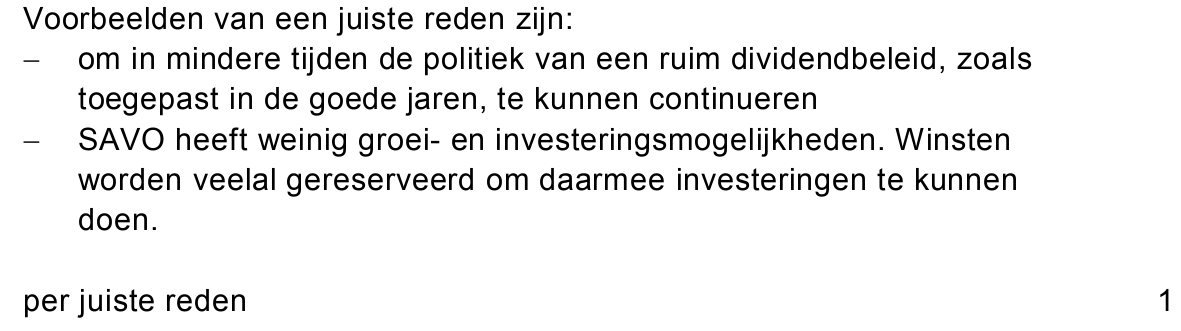
SAVO heeft in 2010 haar winstreservering beperkt. Uit informatiebron 5 kunnen
redenen worden afgeleid waarom SAVO haar winstreservering in 2010 heeft
beperkt.
252pGeef twee van deze redenen en motiveer het antwoord.
De belegger berekent het dividendrendement en het dividendpercentage in 2010
en in 2009.
Het dividendpercentage van SAVO is in 2010 ondanks de fors lagere winst,
slechts weinig lager dan dat van 2009. De dividenduitkering aan de
aandeelhouders wordt daarmee op een hoog niveau gehouden, wat het
dividendrendement ten goede komt.
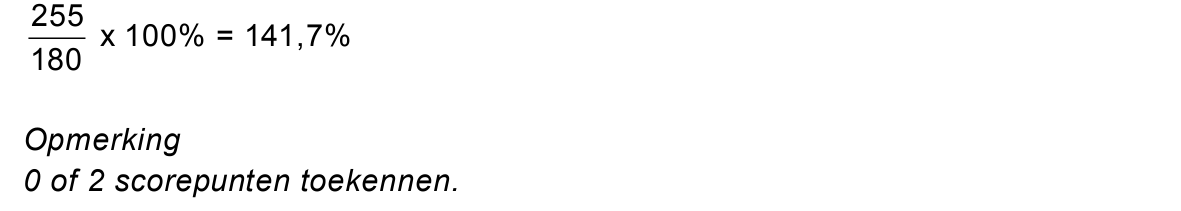
262pBereken het dividendpercentage van SAVO in het jaar 2010.
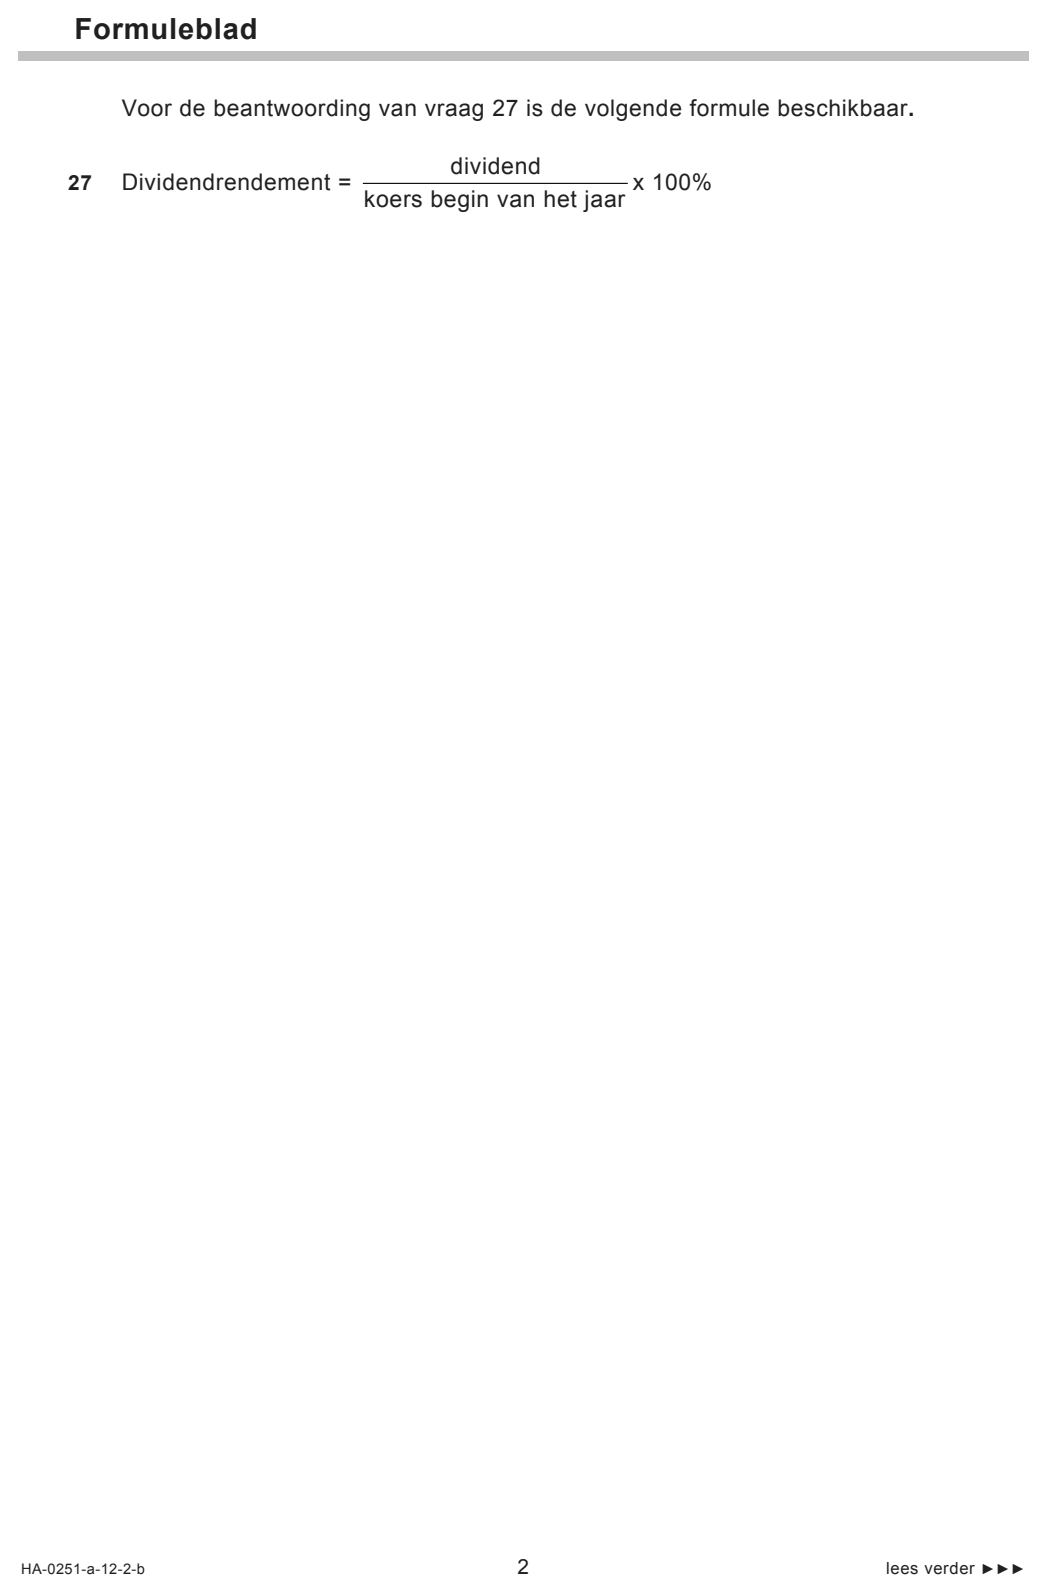
271pBereken het dividendrendement van SAVO in het jaar 2010 (zie formuleblad).
opgave 6Opgave 6
Peter is eigenaar van een eenmanszaak. Hij heeft geen pensioen- of
prepensioenregeling afgesloten. Omdat hij van plan is om op zijn 62e verjaardag
te stoppen met werken, heeft hij jaarlijks tot zijn 55e verjaardag een vast bedrag
op een spaarrekening gestort.
Het saldo van deze spaarrekening bedraagt op zijn 55e verjaardag € 100.000,-.
282pBereken het saldo op deze spaarrekening op zijn 62e verjaardag als er rekening
wordt gehouden met een jaarlijkse interestvergoeding van 4% op basis van
samengestelde interest en er verder geen stortingen meer zullen plaatsvinden.
Peter stelt zijn toekomstplannen bij en wil een cruise maken. Daarom wil hij op
zijn 62e verjaardag over een bedrag beschikken dat € 35.000,- hoger ligt dan het
spaarsaldo van vraag 28. Hiertoe zal Peter op zijn 56e verjaardag een eenmalige
aanvullende storting op deze spaarrekening doen.
292pBereken het bedrag van de aanvullende storting als ook hier rekening wordt
gehouden met een jaarlijkse interestvergoeding van 4% op basis van
samengestelde interest.