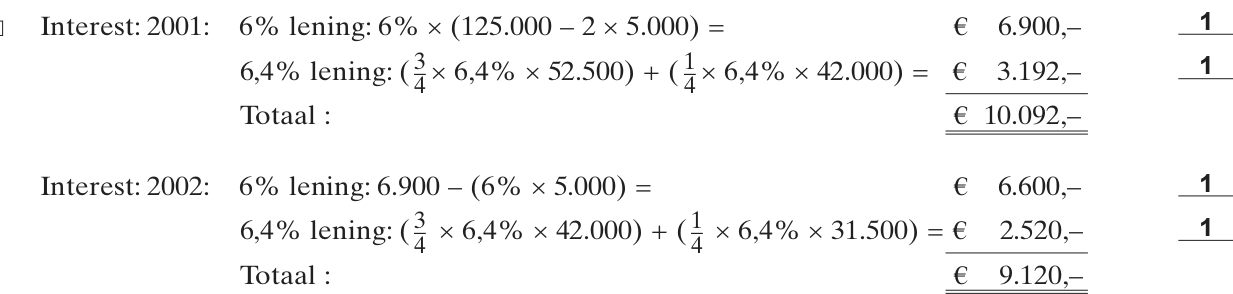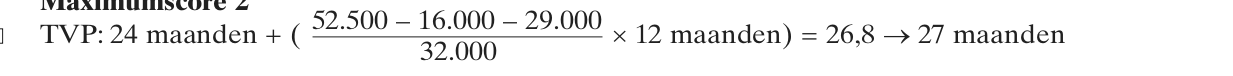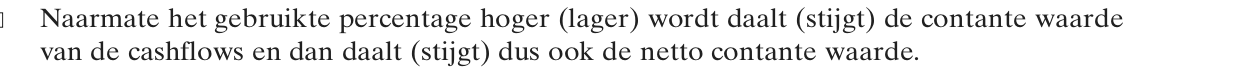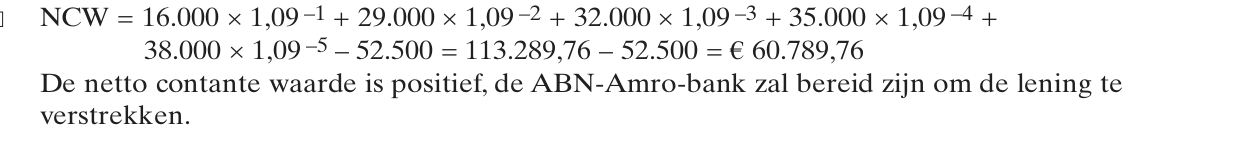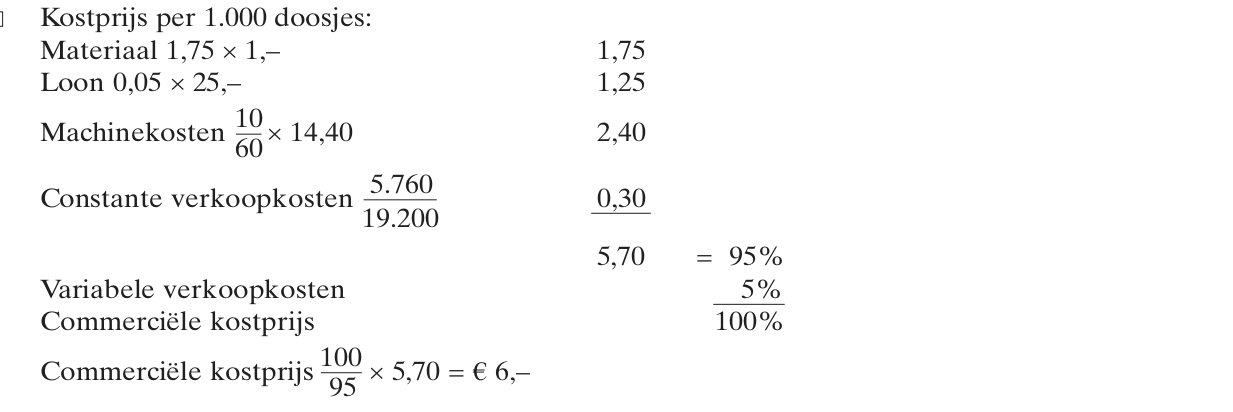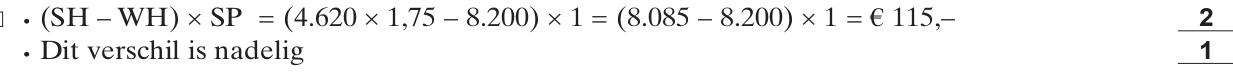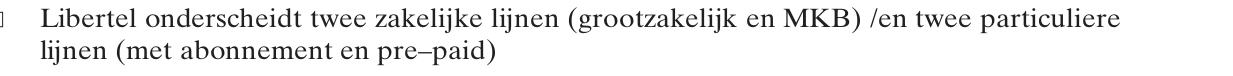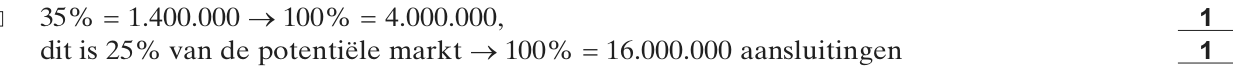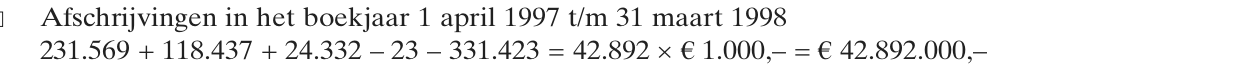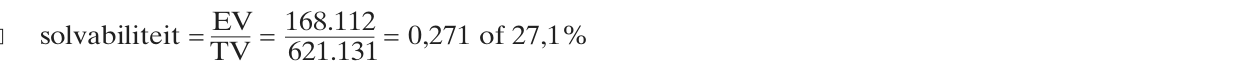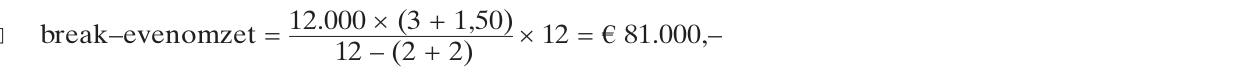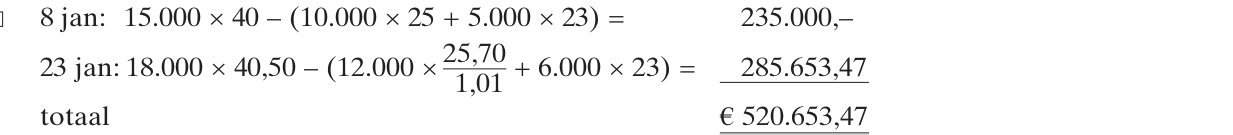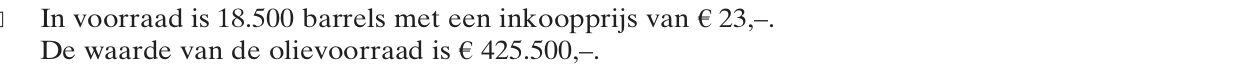opgave 2Opgave 2
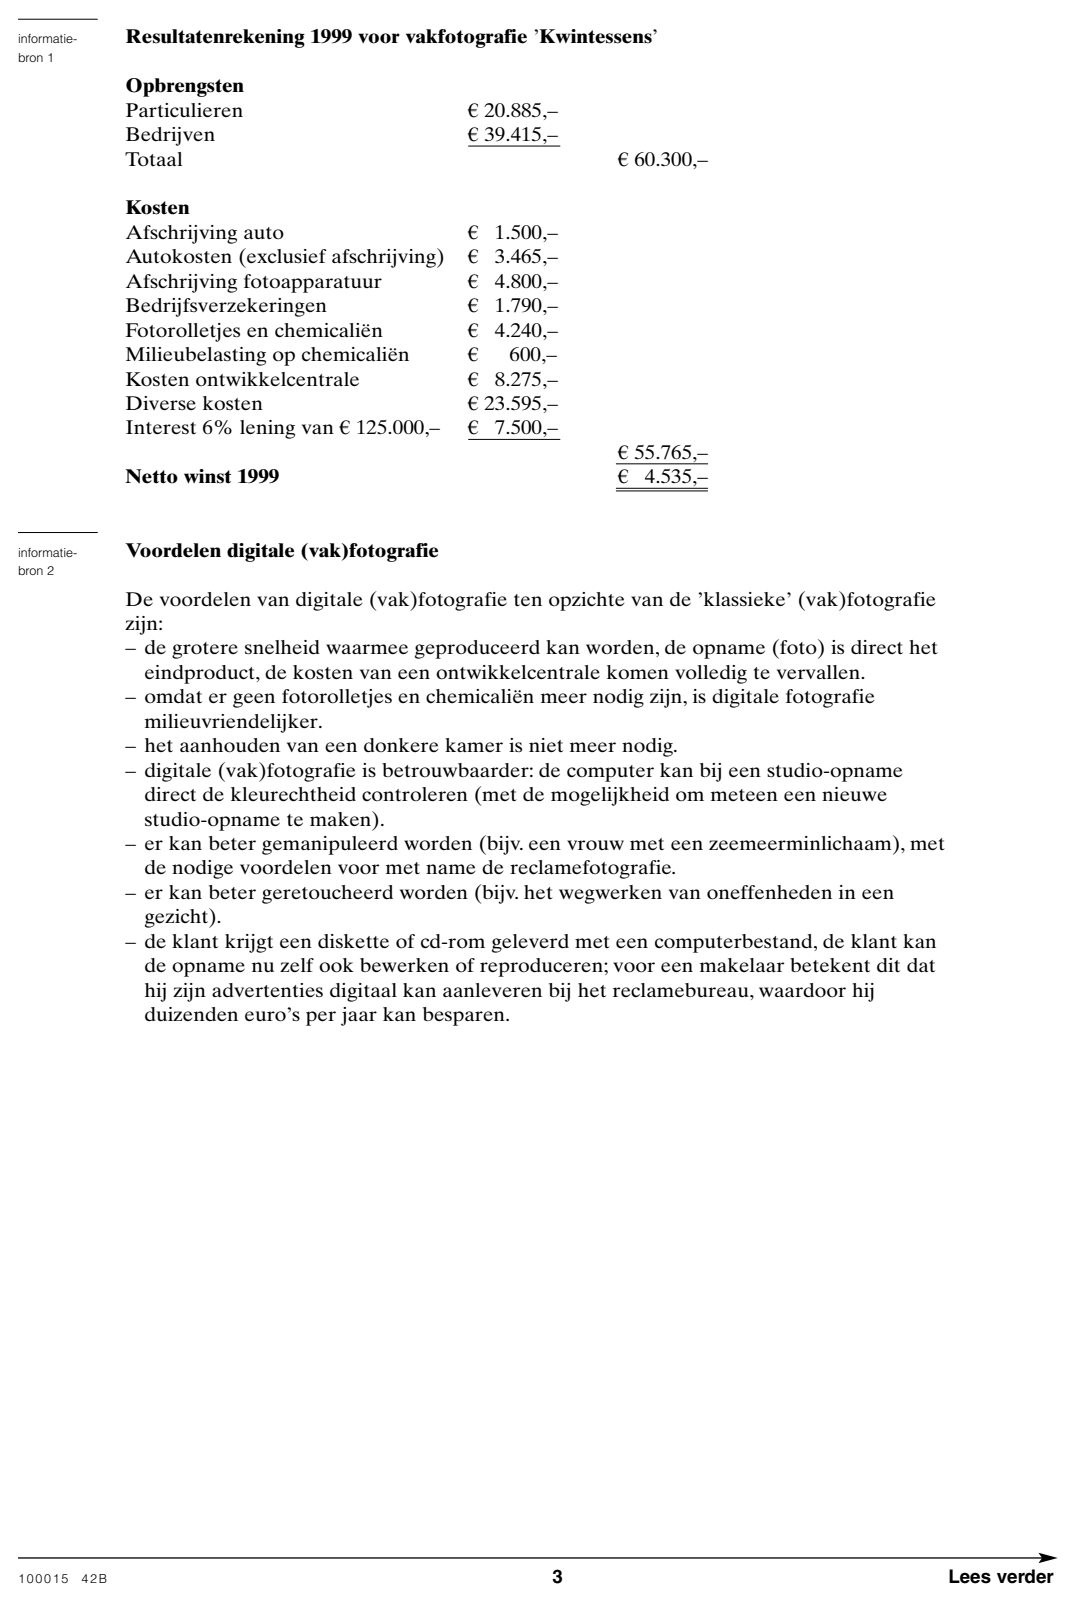
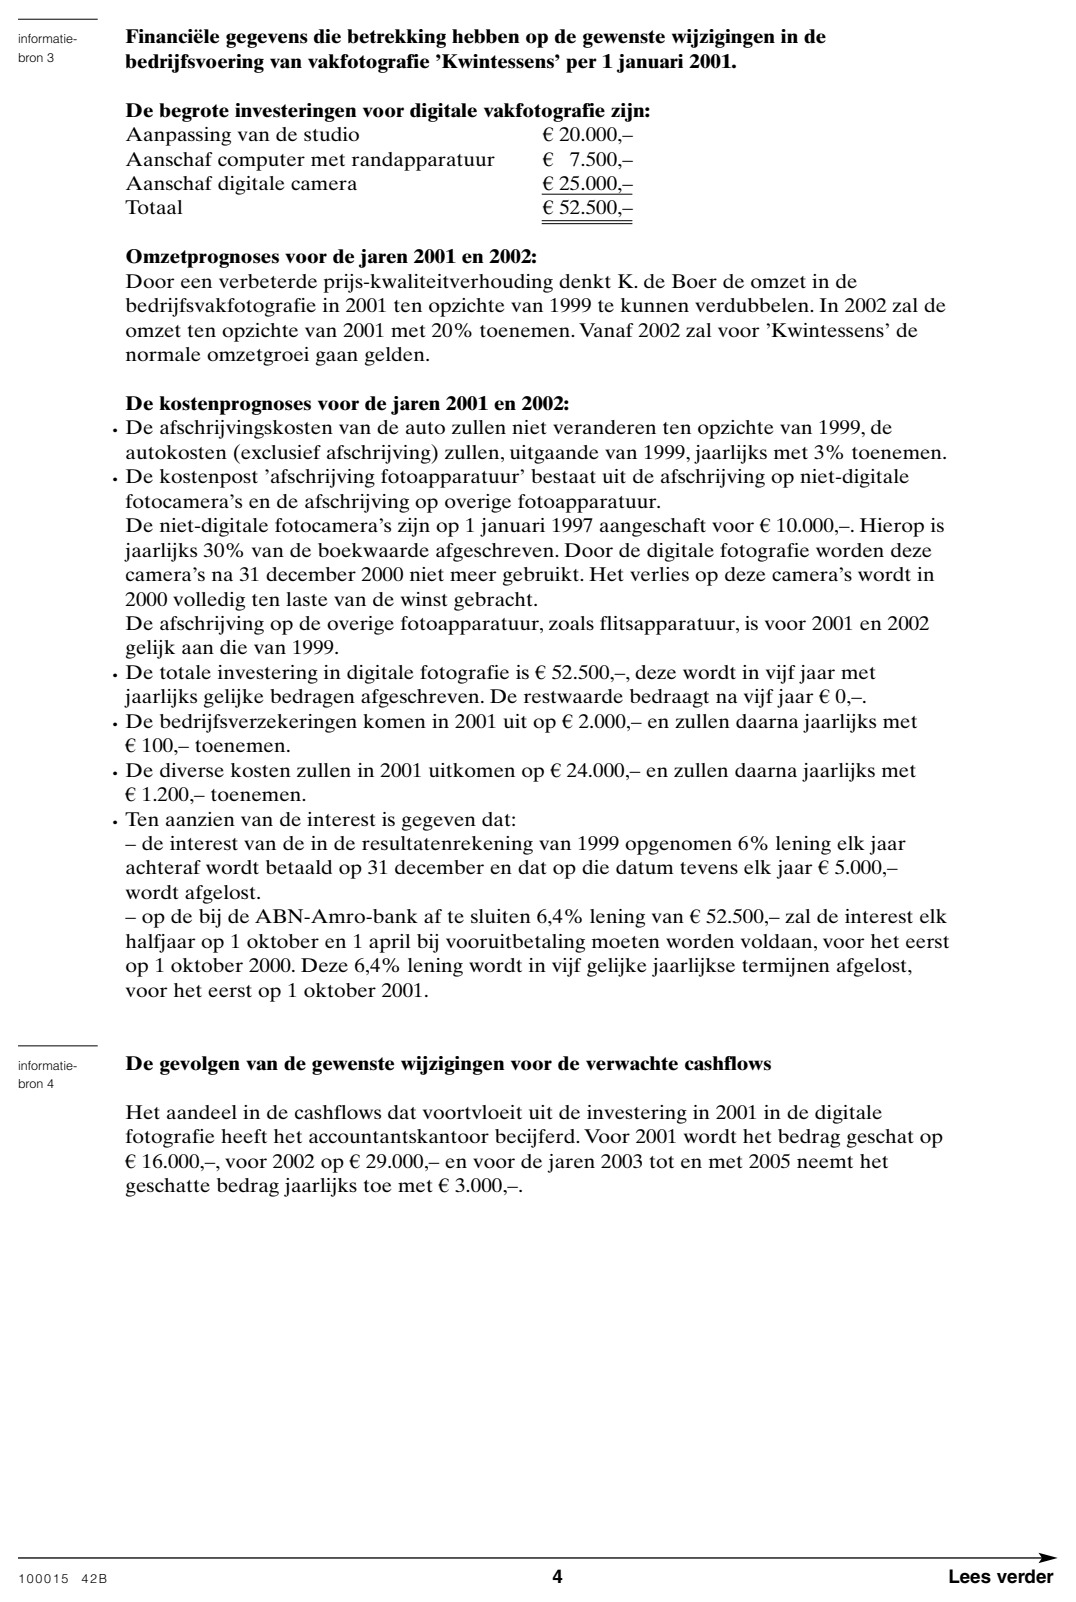
In deze opgave blijft de btw buiten beschouwing. Bij deze opgave horen de informatiebronnen 1 tot en met 4 uit het informatieboekje en een bijlage die gebruikt dient te worden bij het beantwoorden van vraag 7. Informatiebron 1 omvat de resultatenrekening 1999 van vakfotografie ’ Kwintessens ’ ; in informatiebron 2 zijn de voordelen van de digitale fotografie ten opzichte van de klassieke fotografie opgenomen en in informatiebron 3 zijn de financiële gegevens opgenomen die betrekking hebben op de gewenste wijzigingen in de bedrijfsvoering van ’ Kwintessens ’ per 1 januari 2001. Informatiebron 4 vermeldt de gevolgen van de gewenste wijzigingen voor de verwachte cashflows. ’ Kwintessens ’ K. de Boer is eigenaar van de eenmanszaak ’Kwintessens’. Hij is een vakfotograaf. Dat wil zeggen dat hij uitsluitend zelfgemaakte foto’s verkoopt, hij verkoopt geen fotocamera’s en aanverwante artikelen. K. de Boer behoort tot de algemene vakfotografen omdat hij opdrachten ontvangt van particulieren en bedrijven. De opdrachten van particulieren bestaan grotendeels uit huwelijksreportages en familiefoto’s. De opdrachten van bedrijven bestaan uit bedrijfsreportages, foto’s voor catalogi, foto’s voor de makelaardij, reclamefoto’s en theaterreportages. Naast de algemene vakfotograaf kent men ook de bedrijfsvakfotograaf . De bedrijfsvakfotograaf neemt uitsluitend opdrachten aan van bedrijven.
Eenmaal per jaar vindt er overleg plaats tussen K. de Boer en het accountantskantoor Beauvoir. In het overleg worden onder andere de financiële resultaten van de afgelopen periode en de voorgenomen investeringen besproken. Tijdens het overleg over de resultaten van 1999 (zie informatiebron 1) stelde de accountant de volgende zaken vast: De omzet van fotozaak ’Kwintessens’ was in de periode 1994–1999 nauwelijks toegenomen. In deze periode waren de kosten elk jaar met 3% gestegen (dit telkens ten opzichte van het jaar daarvoor). Uit onderzoek van het accountantskantoor bleek dat de branche van de algemene vakfotografie , de branche waartoe ’Kwintessens’ gerekend wordt, in de jaren 1994–1999 een jaarlijkse omzetstijging kende van gemiddeld 5% (dit telkens ten opzichte van het jaar daarvoor). De bedrijfsvakfotografen kenden in deze jaren zelfs een jaarlijkse omzetstijging van gemiddeld 8% (dit telkens ten opzichte van het jaar daarvoor). Het accountantskantoor adviseerde K. de Boer dringend zich te gaan heroriënteren op de markt van de vakfotografie. Heroriëntering op de markt van de vakfotografie Na dat gesprek nam K. de Boer contact op met verschillende brancheorganisaties en bezocht hij enkele fotografiebeurzen. Uit deze contacten bleek dat niet alleen de digitale fotografie vele voordelen heeft ten opzichte van de klassieke fotografie ( zie informatiebron 2) maar ook dat de digitale fotografie onmisbaar is voor bedrijfsopdrachten. Uit eigen onderzoek van K. de Boer bleek dat in 1999 ruim 60% van zijn werktijd opging aan opdrachten van particulieren (huwelijksreportages, familiefoto’s etc.) terwijl de daaruit voortvloeiende omzet in 1999 slechts 20.885,– bedroeg. Het voornemen van K. de Boer ’Kwintessens’ neemt vanaf 1 januari 2001 nog uitsluitend opdrachten aan van bedrijven en zal zich vanaf 1 januari 2001 presenteren als „Bedrijfsvakfotograaf Kwintessens”. ’Kwintessens’ stapt per 1 januari 2001 over op digitale fotografie waarvoor een investering nodig is van 52.500,–. Voor deze investering zal een lening moeten worden afgesloten van 52.500,–. De beoordeling van het voornemen van K. de Boer Het accountantskantoor wil met behulp van de verstrekte informatie van K. de Boer de resultatenbegrotingen voor 2001 en 2002 opstellen. Daarnaast zal het accountantskantoor de terugverdientijd en de netto contante waarde van de investering in digitale fotografie bepalen. Het accountantskantoor berekent hiervoor het aandeel in de cashflows van Kwintessens dat voortvloeit uit de investering in digitale fotografie (zie informatiebron 3 en 4). De ABN-Amro-bank is bereid een 6,4% lening van 52.500,– per 1 oktober 2000 te verstrekken, indien de netto contante waarde van de investering van 52.500,– (de investering in digitale fotografie) positief is.
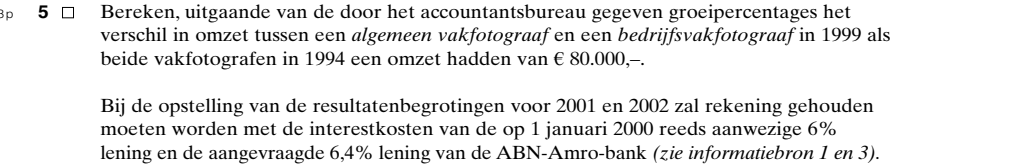
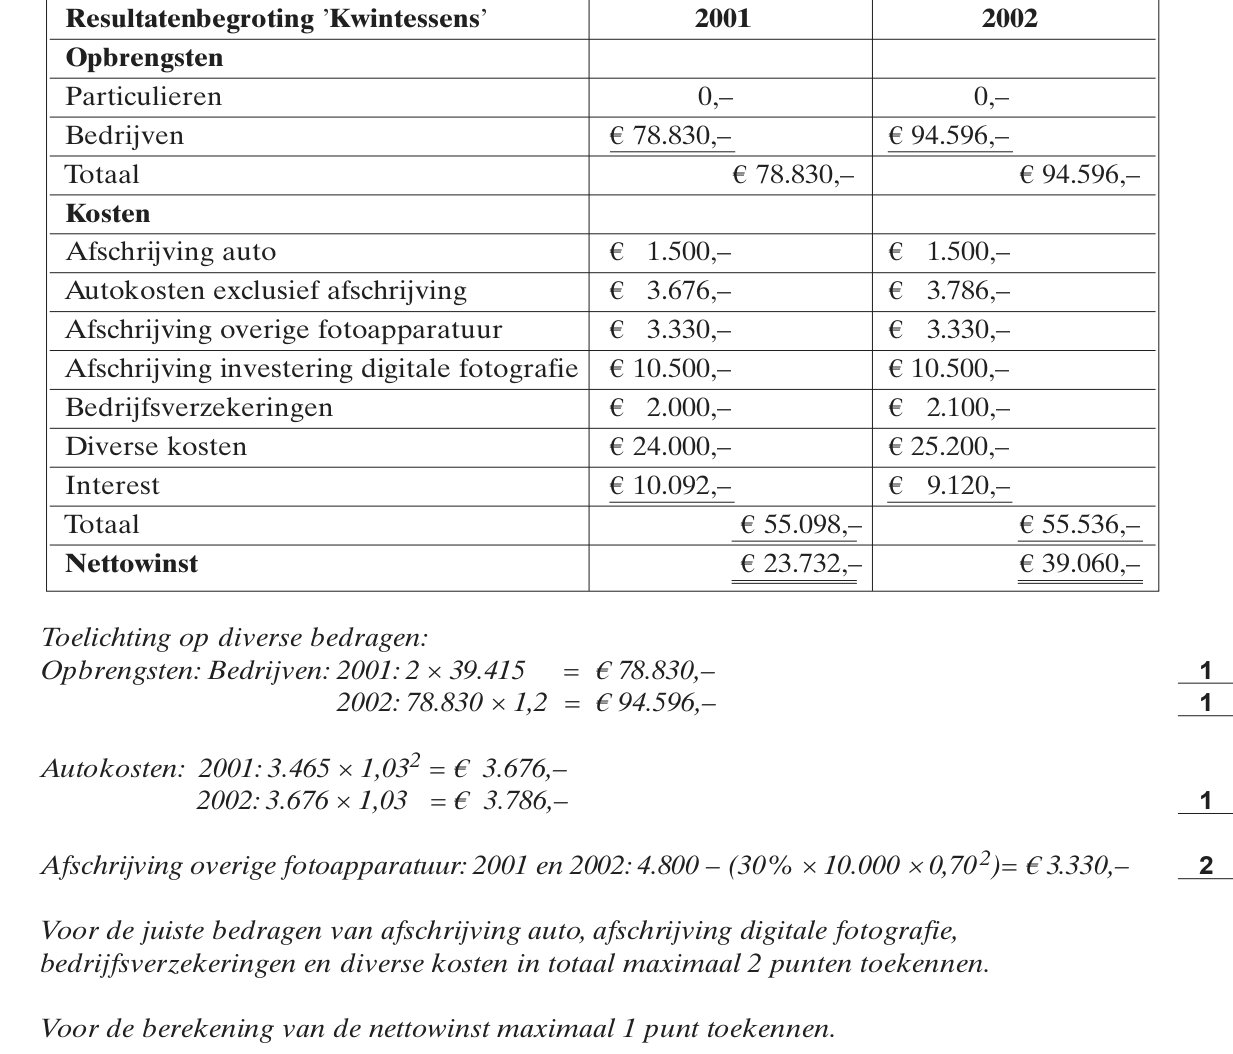
Bereken, uitgaande van de door het accountantsbureau gegeven groeipercentages het verschil in omzet tussen een algemeen vakfotograaf en een bedrijfsvakfotograaf in 1999 als beide vakfotografen in 1994 een omzet hadden van 80.000,–. Bij de opstelling van de resultatenbegrotingen voor 2001 en 2002 zal rekening gehouden moeten worden met de interestkosten van de op 1 januari 2000 reeds aanwezige 6% lening en de aangevraagde 6,4% lening van de ABN-Amro-bank (zie informatiebron 1 en 3).
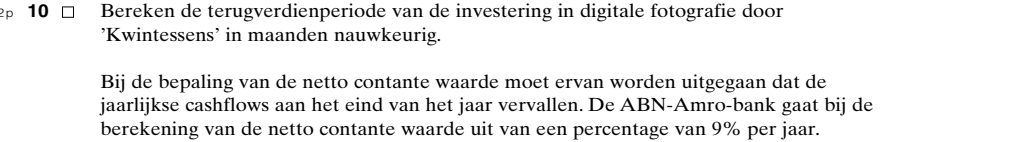
Bereken de terugverdienperiode van de investering in digitale fotografie door ’Kwintessens’ in maanden nauwkeurig. Bij de bepaling van de netto contante waarde moet ervan worden uitgegaan dat de jaarlijkse cashflows aan het eind van het jaar vervallen. De ABN-Amro-bank gaat bij de berekening van de netto contante waarde uit van een percentage van 9% per jaar.
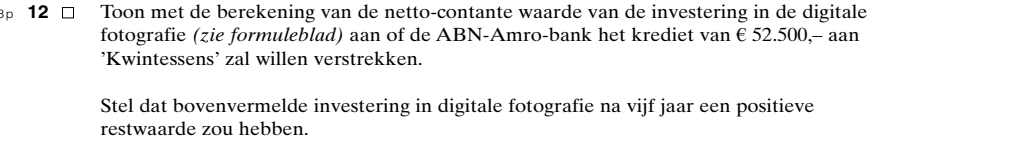
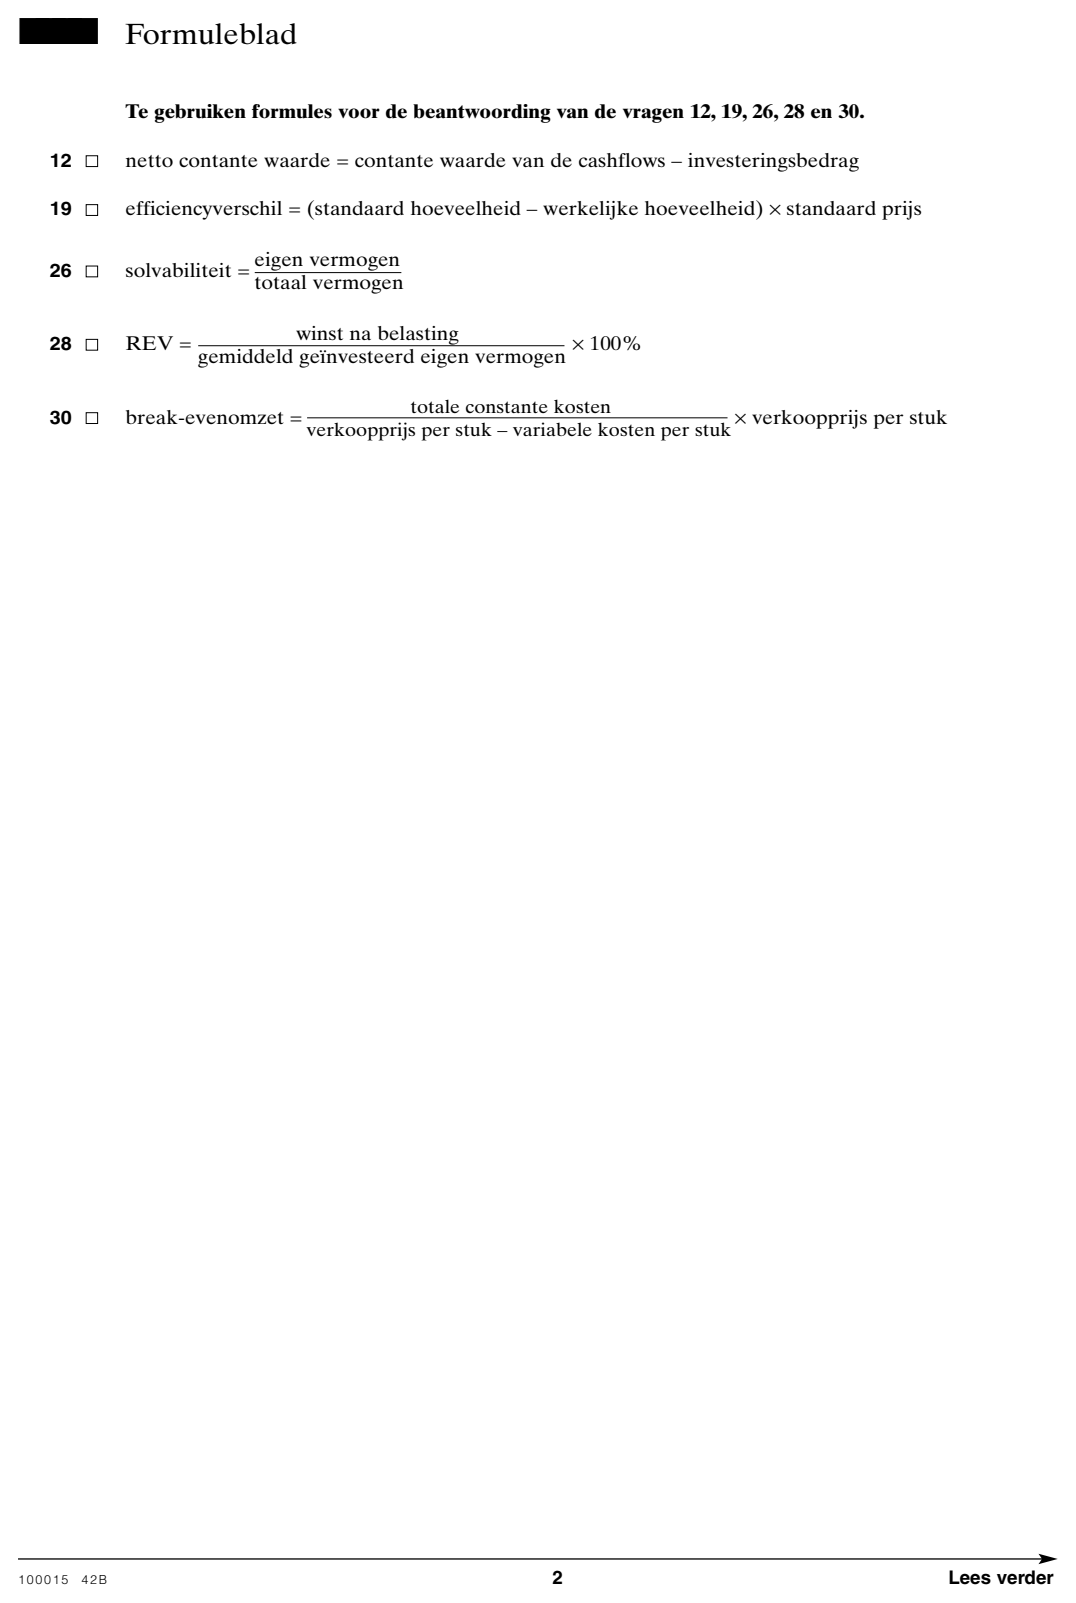
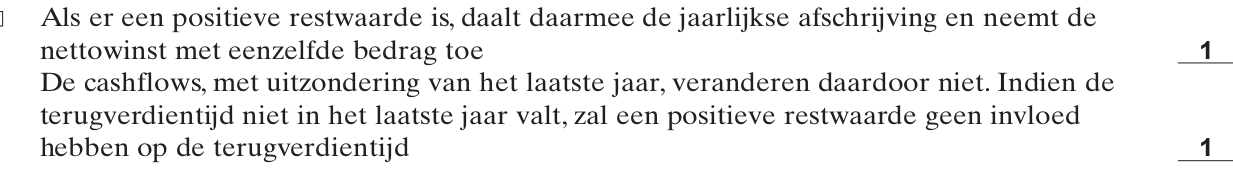
Toon met de berekening van de netto-contante waarde van de investering in de digitale fotografie (zie formuleblad) aan of de ABN-Amro-bank het krediet van 52.500,– aan ’Kwintessens’ zal willen verstrekken. Stel dat bovenvermelde investering in digitale fotografie na vijf jaar een positieve restwaarde zou hebben.
opgave 4Opgave 4
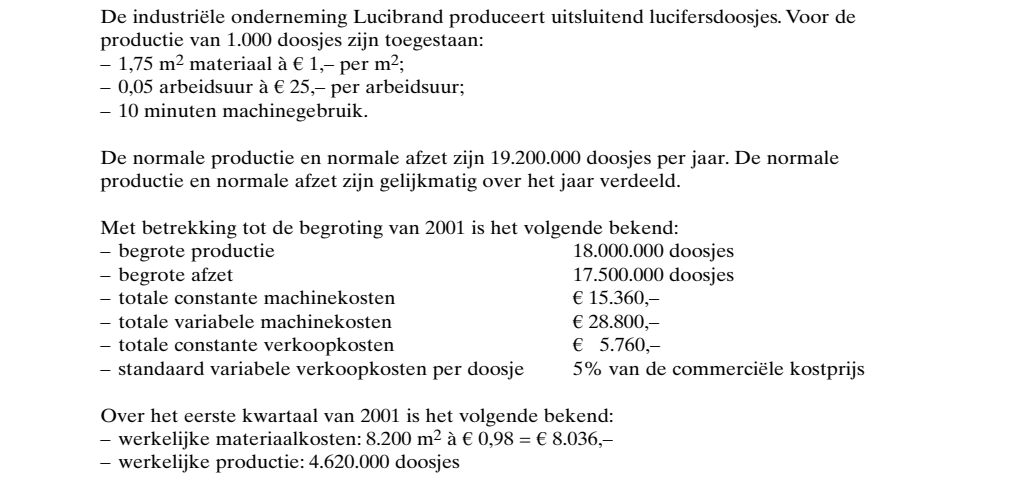
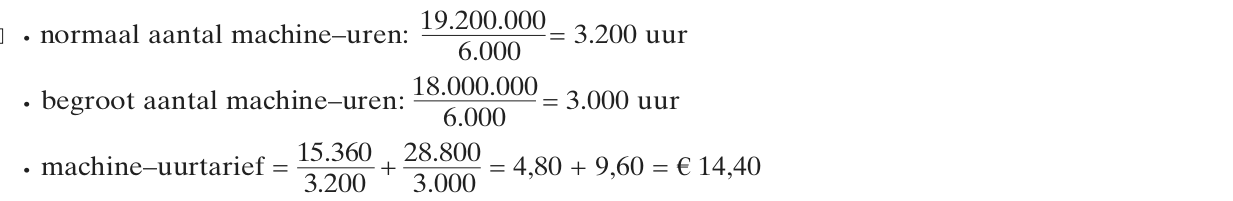
De industriële onderneming Lucibrand produceert uitsluitend lucifersdoosjes.Voor de productie van 1.000 doosjes zijn toegestaan: – 1,75 m 2 materiaal à 1,– per m 2 ; – 0,05 arbeidsuur à 25,– per arbeidsuur; – 10 minuten machinegebruik. De normale productie en normale afzet zijn 19.200.000 doosjes per jaar. De normale productie en normale afzet zijn gelijkmatig over het jaar verdeeld. Met betrekking tot de begroting van 2001 is het volgende bekend: – begrote productie – begrote afzet – totale constante machinekosten – totale variabele machinekosten – totale constante verkoopkosten – standaard variabele verkoopkosten per doosje Over het eerste kwartaal van 2001 is het volgende bekend: – werkelijke materiaalkosten: 8.200 m 2 à 0,98 = 8.036,– – werkelijke productie: 4.620.000 doosjes
opgave 5Opgave 5
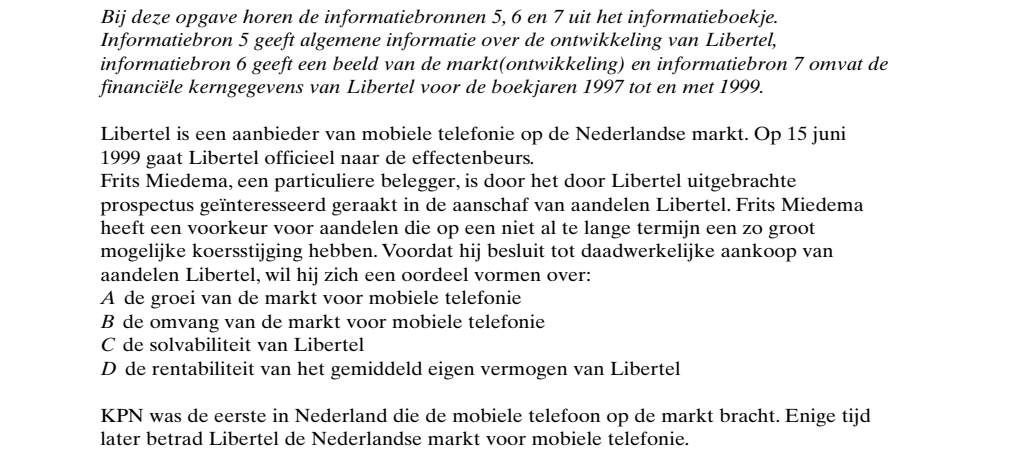
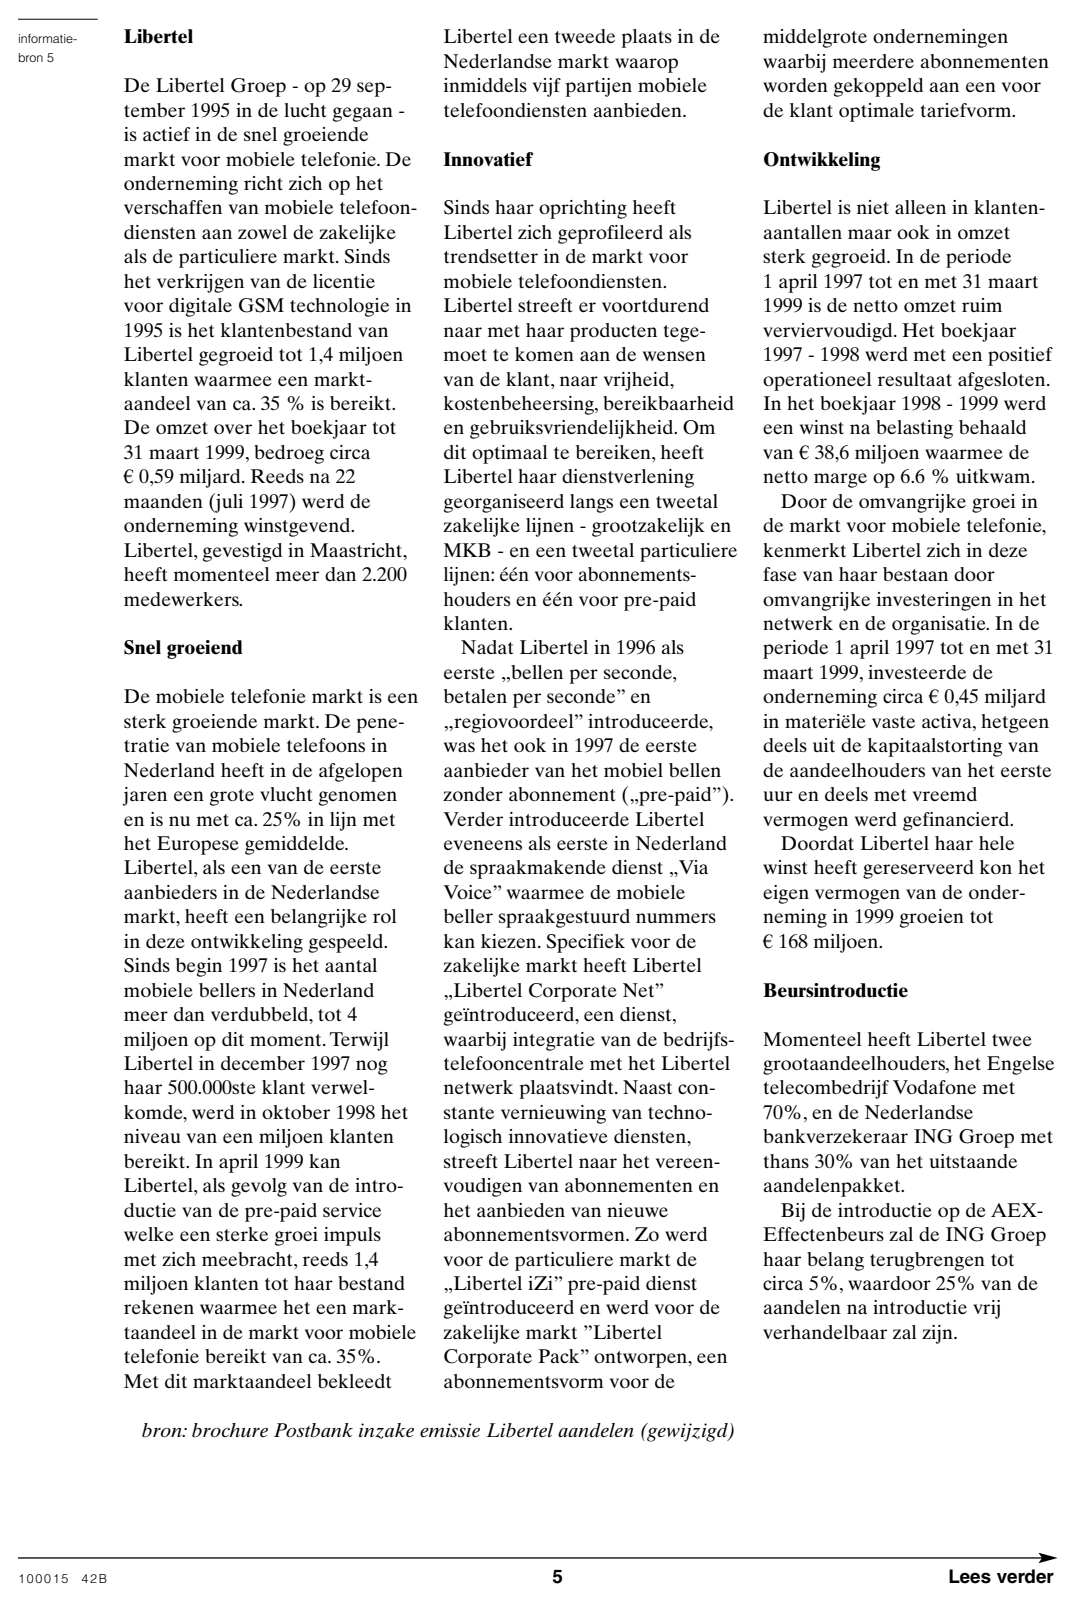
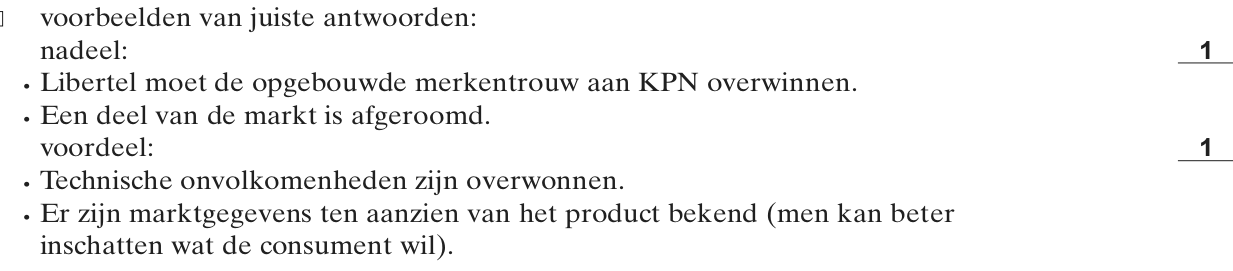
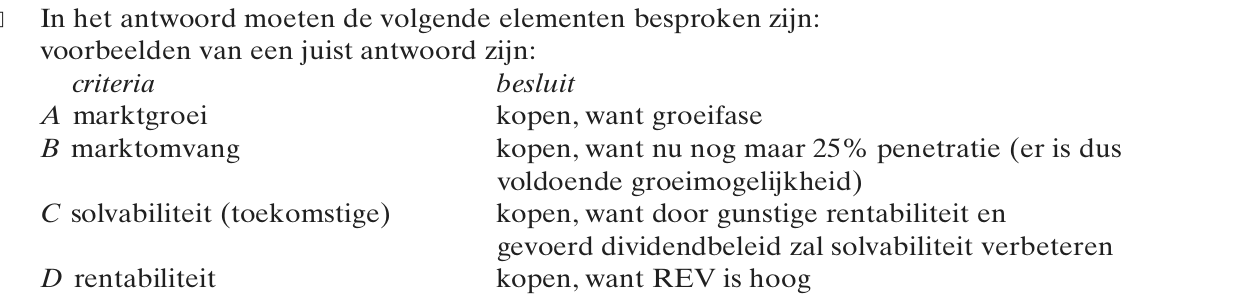
Bij deze opgave horen de informatiebronnen 5, 6 en 7 uit het informatieboekje. Informatiebron 5 geeft algemene informatie over de ontwikkeling van Libertel, informatiebron 6 geeft een beeld van de markt(ontwikkeling) en informatiebron 7 omvat de financiële kerngegevens van Libertel voor de boekjaren 1997 tot en met 1999. Libertel is een aanbieder van mobiele telefonie op de Nederlandse markt. Op 15 juni 1999 gaat Libertel officieel naar de effectenbeurs. Frits Miedema, een particuliere belegger, is door het door Libertel uitgebrachte prospectus geïnteresseerd geraakt in de aanschaf van aandelen Libertel. Frits Miedema heeft een voorkeur voor aandelen die op een niet al te lange termijn een zo groot mogelijke koersstijging hebben.Voordat hij besluit tot daadwerkelijke aankoop van aandelen Libertel, wil hij zich een oordeel vormen over: A de groei van de markt voor mobiele telefonie B de omvang van de markt voor mobiele telefonie C de solvabiliteit van Libertel D de rentabiliteit van het gemiddeld eigen vermogen van Libertel KPN was de eerste in Nederland die de mobiele telefoon op de markt bracht. Enige tijd later betrad Libertel de Nederlandse markt voor mobiele telefonie.

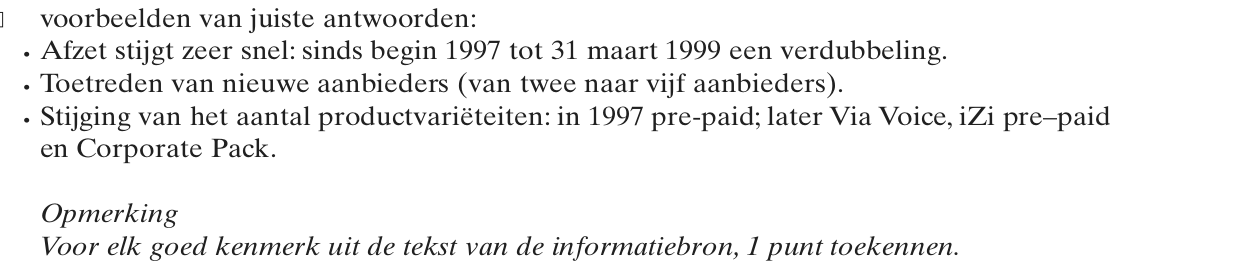
Na bestudering van informatiebron 5 stelt Frits Miedema vast dat de jaren 1997 tot en met 1999 een periode vormen die men voor de Nederlandse markt van mobiele telefonie tot de groeifase moet rekenen.Tevens merkt Frits Miedema op dat Libertel in die periode de gedifferentieerde marketing als marketingstrategie heeft toegepast.
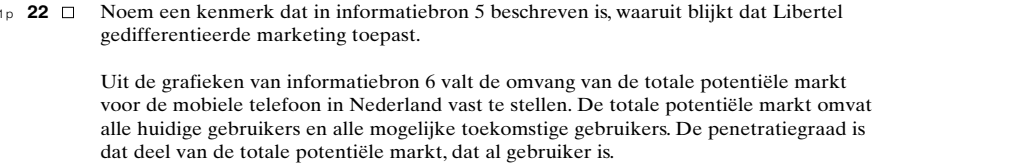
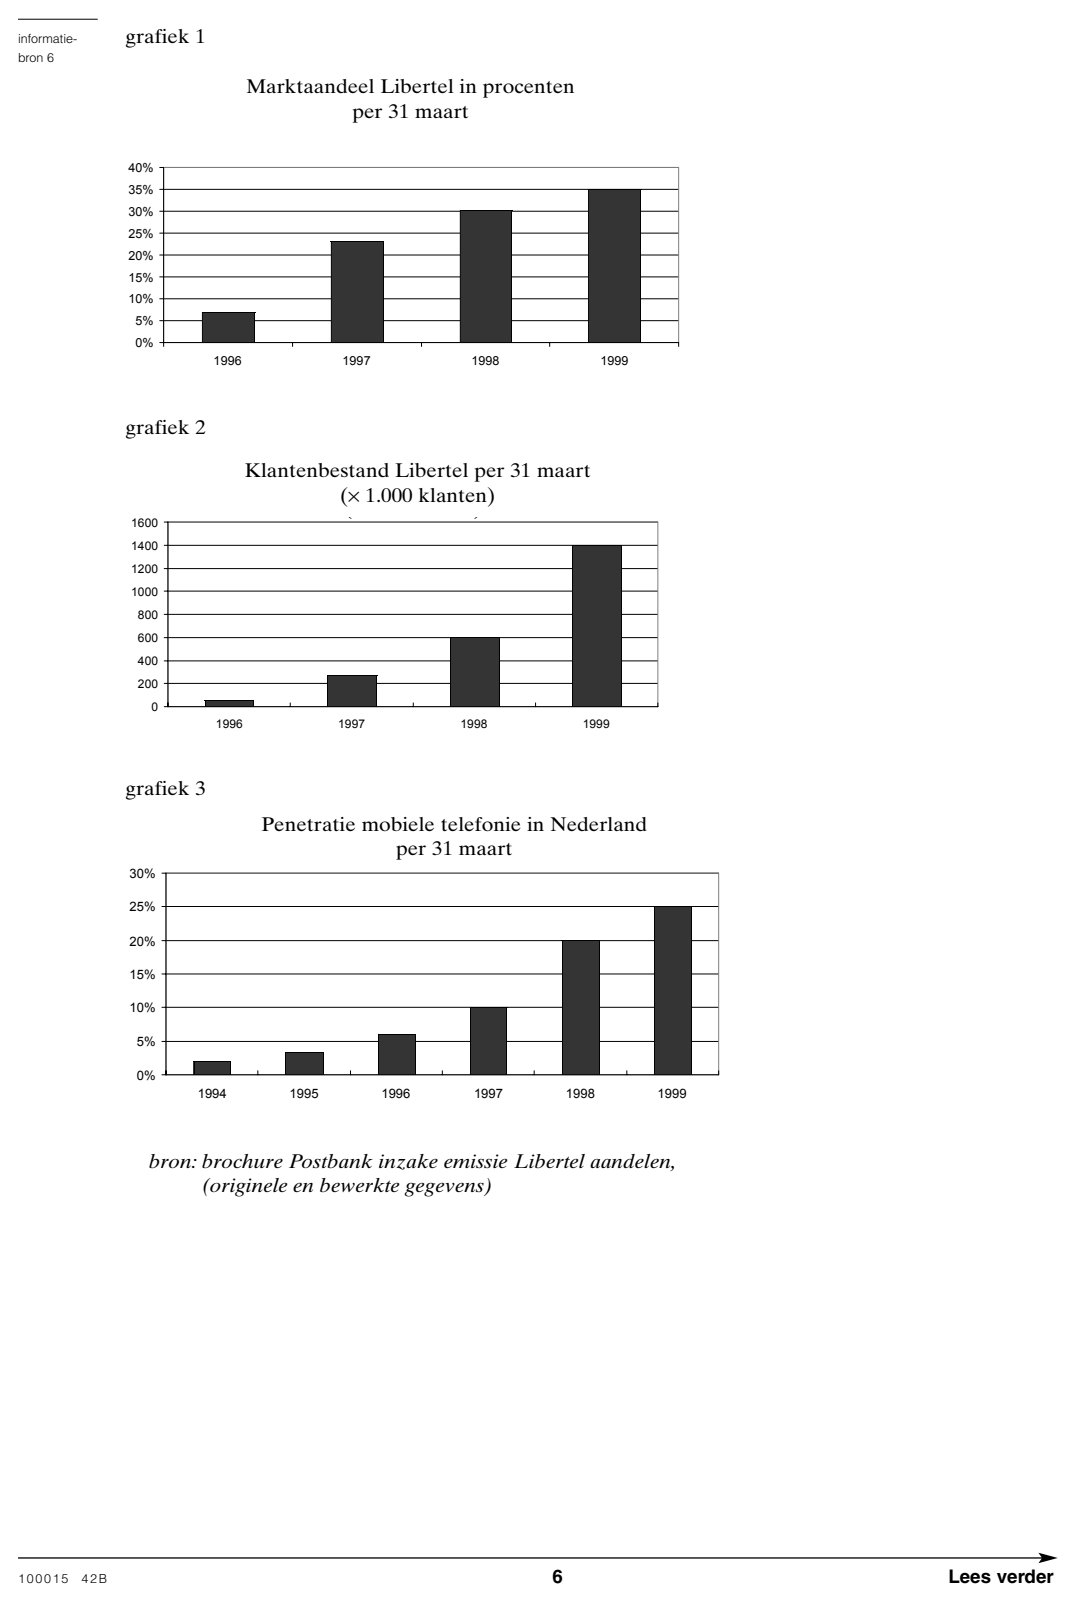
Noem een kenmerk dat in informatiebron 5 beschreven is, waaruit blijkt dat Libertel gedifferentieerde marketing toepast. Uit de grafieken van informatiebron 6 valt de omvang van de totale potentiële markt voor de mobiele telefoon in Nederland vast te stellen. De totale potentiële markt omvat alle huidige gebruikers en alle mogelijke toekomstige gebruikers. De penetratiegraad is dat deel van de totale potentiële markt, dat al gebruiker is.
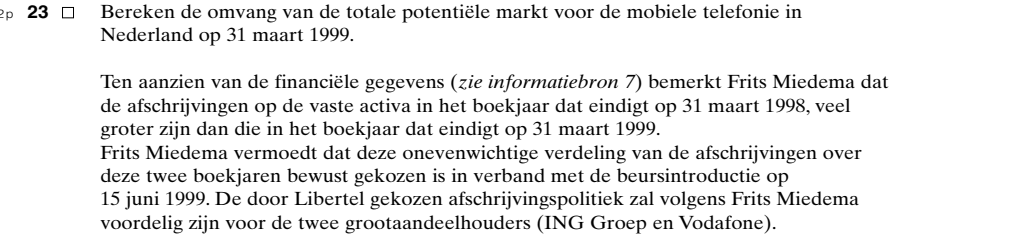
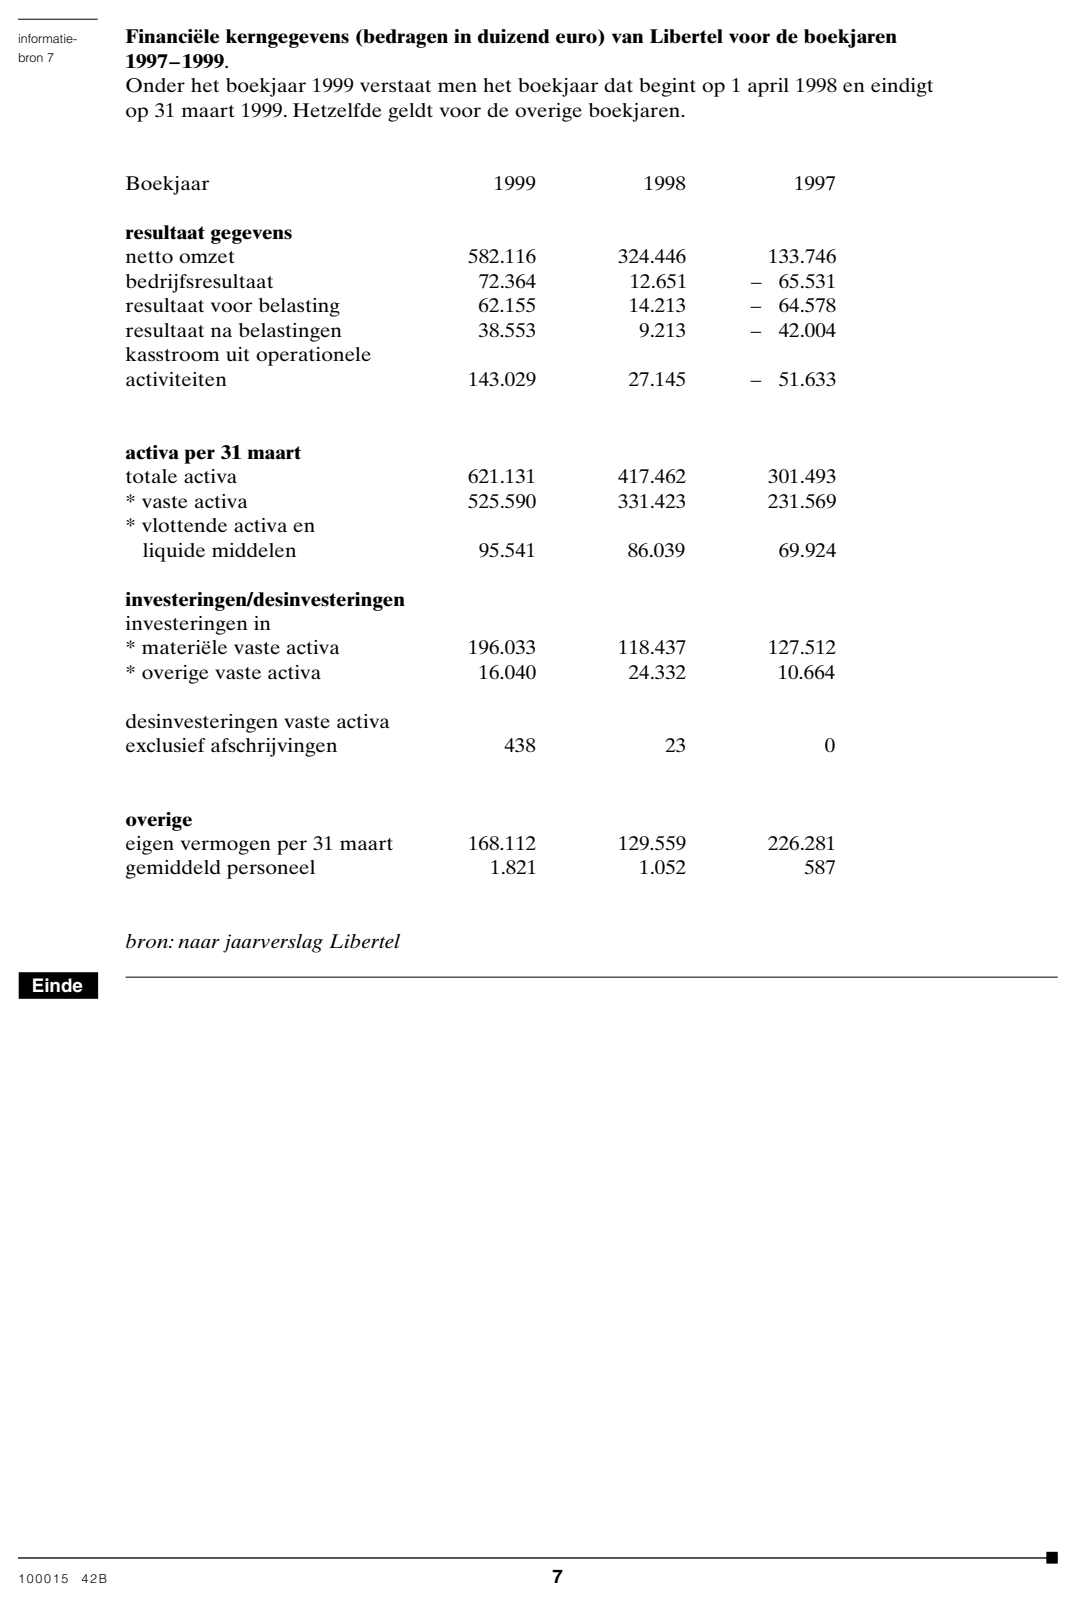
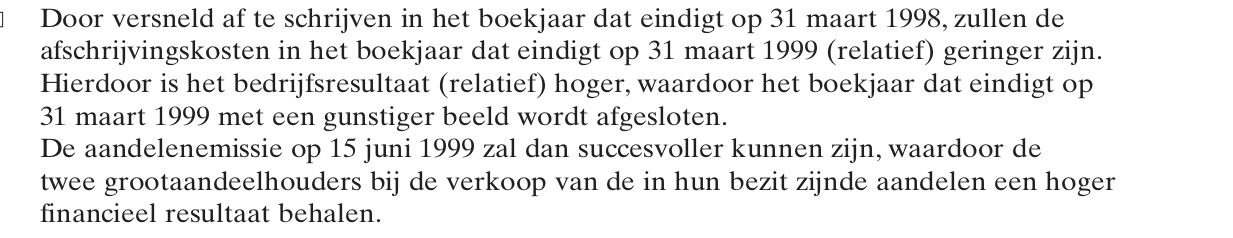
Bereken de omvang van de totale potentiële markt voor de mobiele telefonie in Nederland op 31 maart 1999. Ten aanzien van de financiële gegevens ( zie informatiebron 7 ) bemerkt Frits Miedema dat de afschrijvingen op de vaste activa in het boekjaar dat eindigt op 31 maart 1998, veel groter zijn dan die in het boekjaar dat eindigt op 31 maart 1999. Frits Miedema vermoedt dat deze onevenwichtige verdeling van de afschrijvingen over deze twee boekjaren bewust gekozen is in verband met de beursintroductie op 15 juni 1999. De door Libertel gekozen afschrijvingspolitiek zal volgens Frits Miedema voordelig zijn voor de twee grootaandeelhouders (ING Groep en Vodafone).
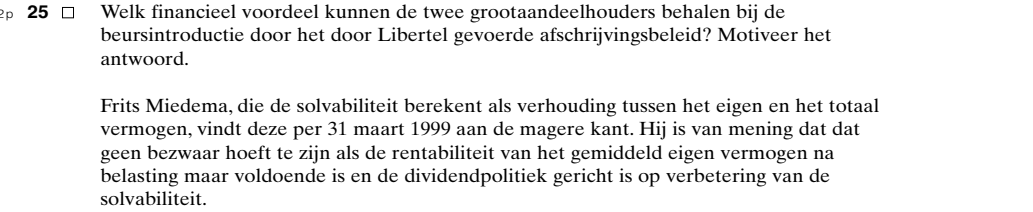
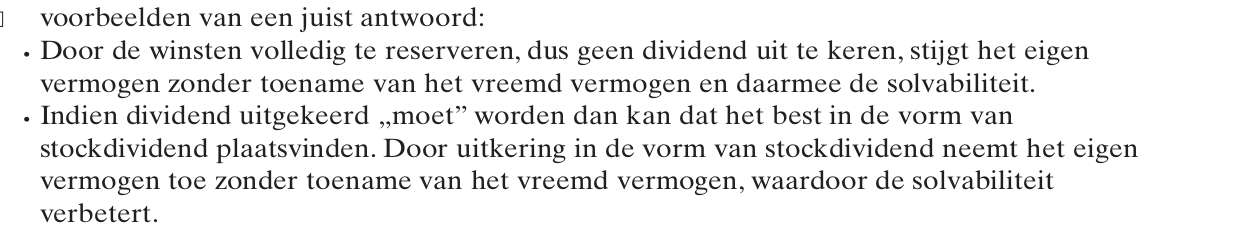
Welk financieel voordeel kunnen de twee grootaandeelhouders behalen bij de beursintroductie door het door Libertel gevoerde afschrijvingsbeleid? Motiveer het antwoord. Frits Miedema, die de solvabiliteit berekent als verhouding tussen het eigen en het totaal vermogen, vindt deze per 31 maart 1999 aan de magere kant. Hij is van mening dat dat geen bezwaar hoeft te zijn als de rentabiliteit van het gemiddeld eigen vermogen na belasting maar voldoende is en de dividendpolitiek gericht is op verbetering van de solvabiliteit.
opgave 6Opgave 6
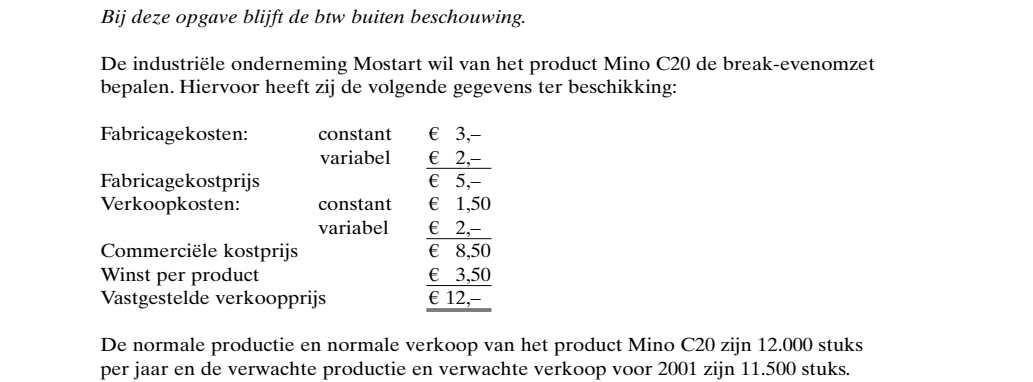
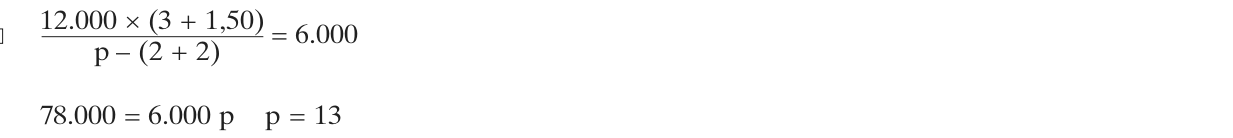
Bij deze opgave blijft de btw buiten beschouwing. De industriële onderneming Mostart wil van het product Mino C20 de break-evenomzet bepalen. Hiervoor heeft zij de volgende gegevens ter beschikking: Fabricagekosten: constant 3,– Fabricagekostprijs variabel / 2,–/5,– Verkoopkosten: constant 1,50 Commerciële kostprijs variabel / 2,– 8,50 Winst per product 3,50 Vastgestelde verkoopprijs 12,– De normale productie en normale verkoop van het product Mino C20 zijn 12.000 stuks per jaar en de verwachte productie en verwachte verkoop voor 2001 zijn 11.500 stuks.
opgave 7Opgave 7
Oliehandelaar Olro waardeert zijn handelsvoorraad volgens het lifo-systeem.
Op 1 januari 2000 bestaat haar olievoorraad uit:
29.500 barrels ingekocht in november 1999 voor

23,– per barrel en
10.000 barrels ingekocht in december 1999 voor

25,– per barrel.
In januari 2000 vinden de volgende gebeurtenissen plaats:
8 januari: verkocht en afgeleverd 15.000 barrels à

40,–
10 januari: gekocht en ontvangen 12.000 barrels à $ 25,70 (wisselkoers 1

= $ 1,01)
15 januari: de wereldmarktprijs voor olie is gestegen tot

26,50
23 januari: verkocht en afgeleverd 18.000 barrels à

40,50
322p
Bereken de brutowinst van Olro op bovenstaande olieverkopen in januari 2000.
331p
Bereken de waarde van de olievoorraad van Olro op 31 januari 2000.