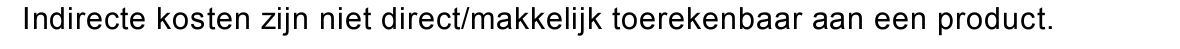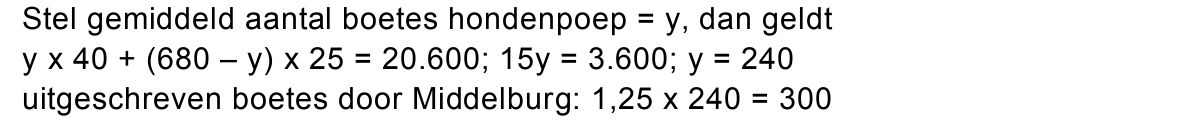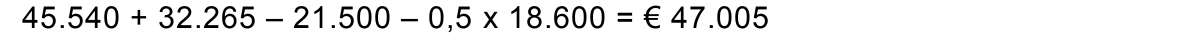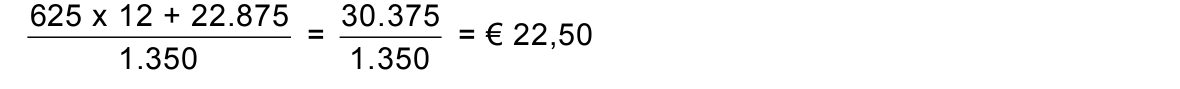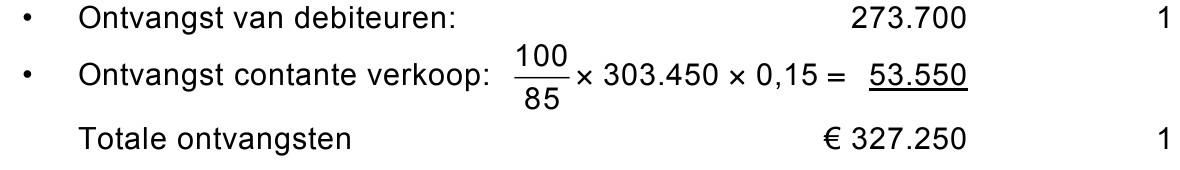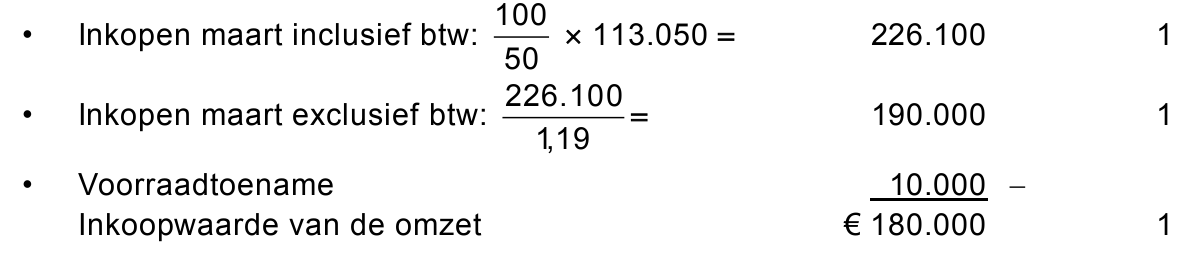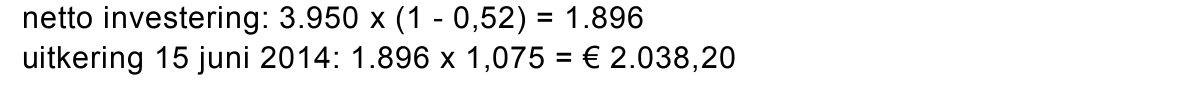opgave 1Opgave 1
In deze opgave blijft de btw buiten beschouwing.
Industriële onderneming Houdijk bv heeft voor het berekenen van de
fabricagekostprijs van het product Maja in 2012 onder andere de volgende
voorcalculatorische gegevens verzameld:
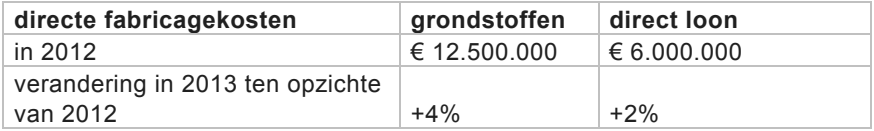
− grondstoffen: 4 kilogram à € 20,- per kilogram
− directe loonkosten: 0,5 manuur à € 50,- per manuur
− opslag ter dekking van de indirecte fabricagekosten: 60% van de
directe fabricagekosten.
11pWat wordt verstaan onder indirecte kosten?
Houdijk hanteert voor de berekening van de fabricagekostprijs in 2012 de
primitieve opslagmethode en stapt met ingang van 2013 over op de
verfijnde opslagmethode.
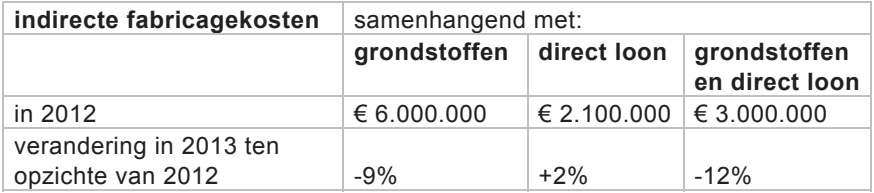
De indirecte fabricagekosten in 2013 worden verdeeld in fabricagekosten
die samenhangen met de grondstofkosten, met de directe loonkosten en
met beide kosten. Daartoe zijn de onderstaande gegevens verzameld.
De indirecte fabricagekosten in 2012 zijn € 11.100.000,-.
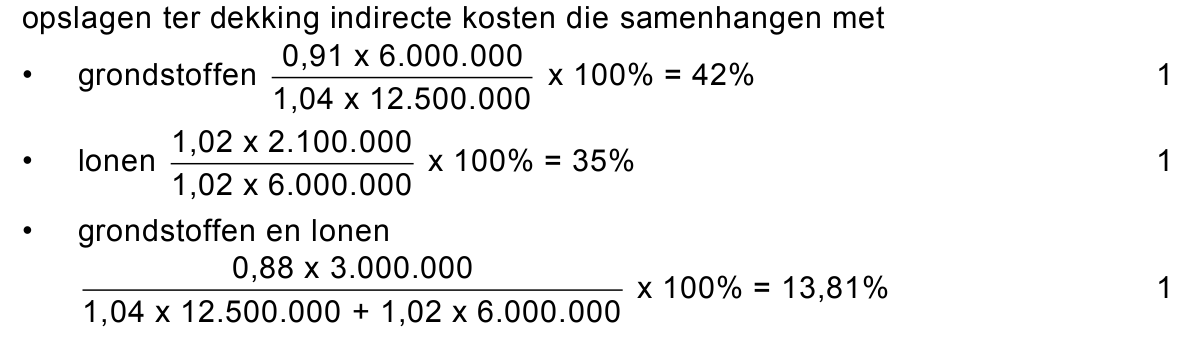
23pBereken de drie opslagpercentages die in 2013 worden gehanteerd bij de
berekening van de fabricagekostprijs van Maja.
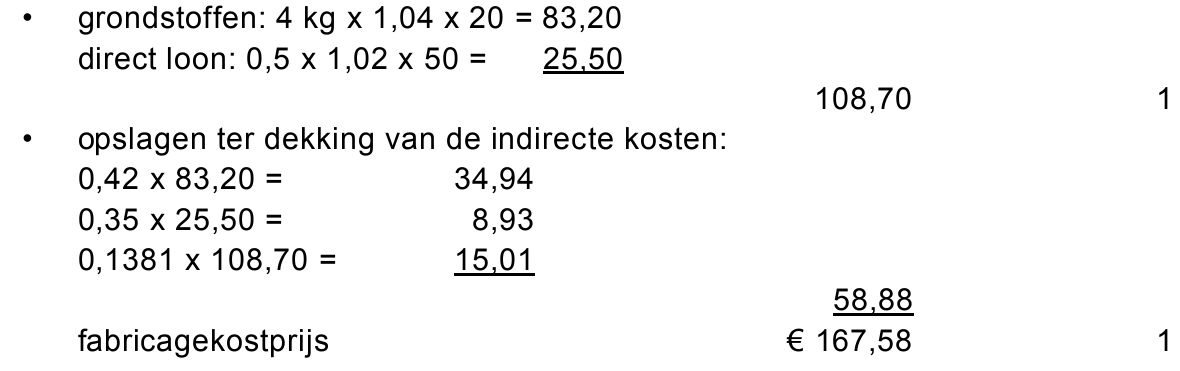
32pBereken de fabricagekostprijs van Maja in 2013.
opgave 2Opgave 2
In deze opgave blijft de btw buiten beschouwing.
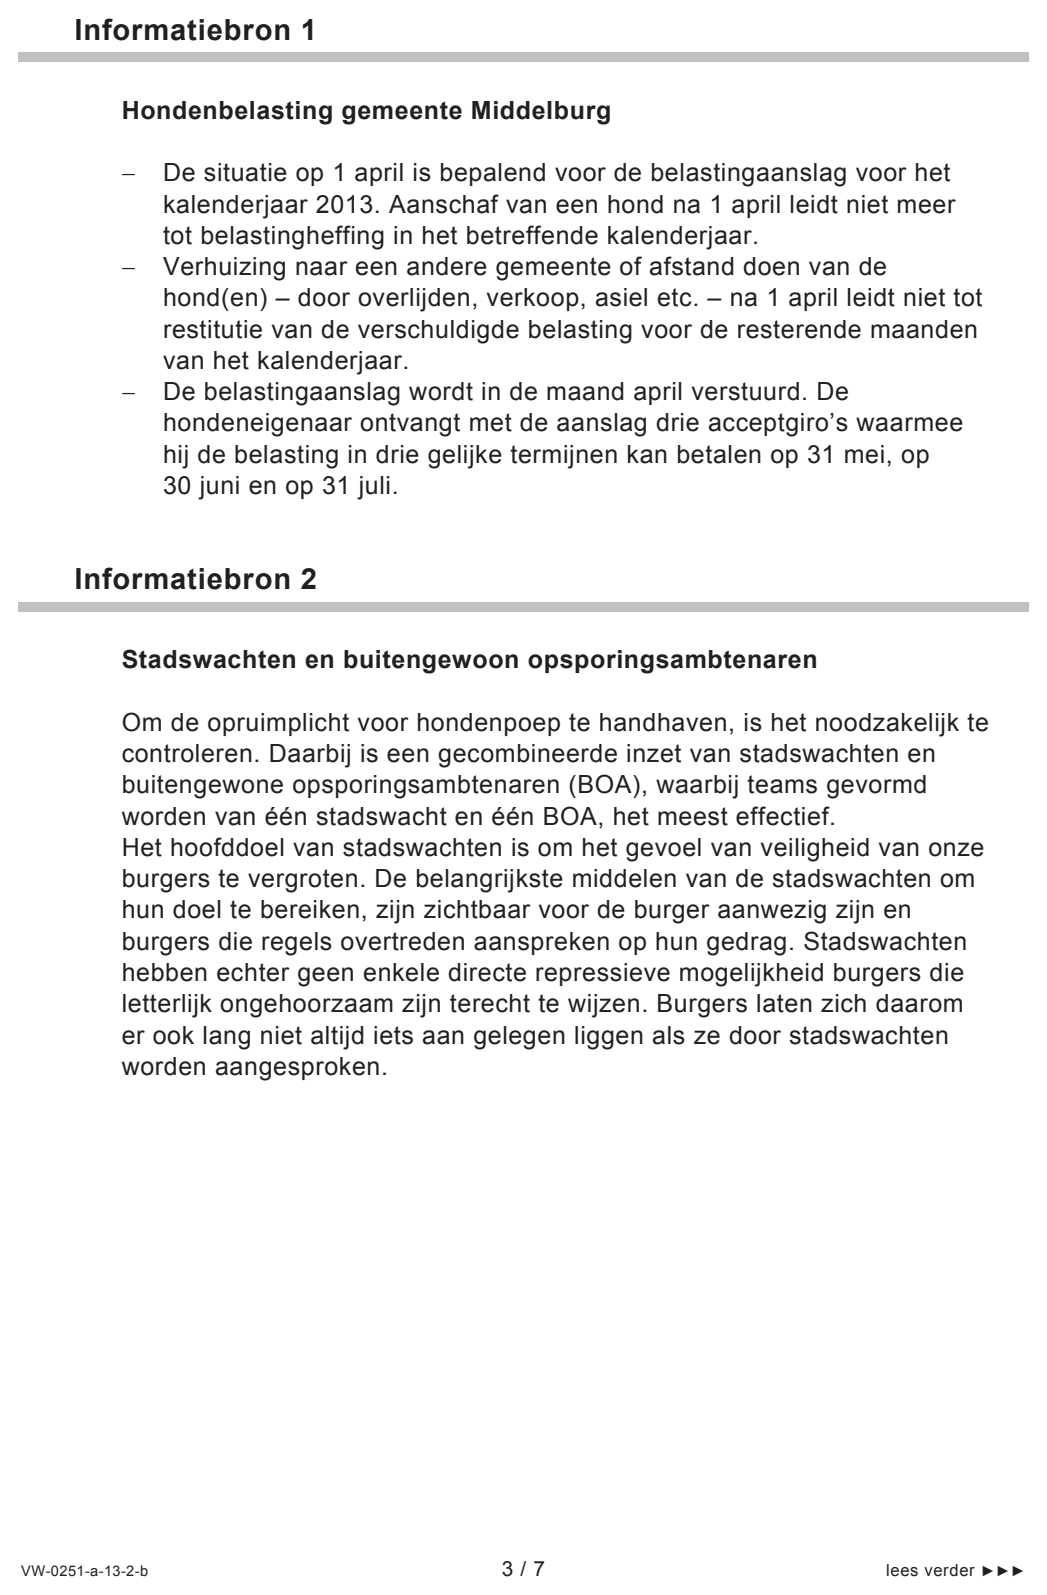
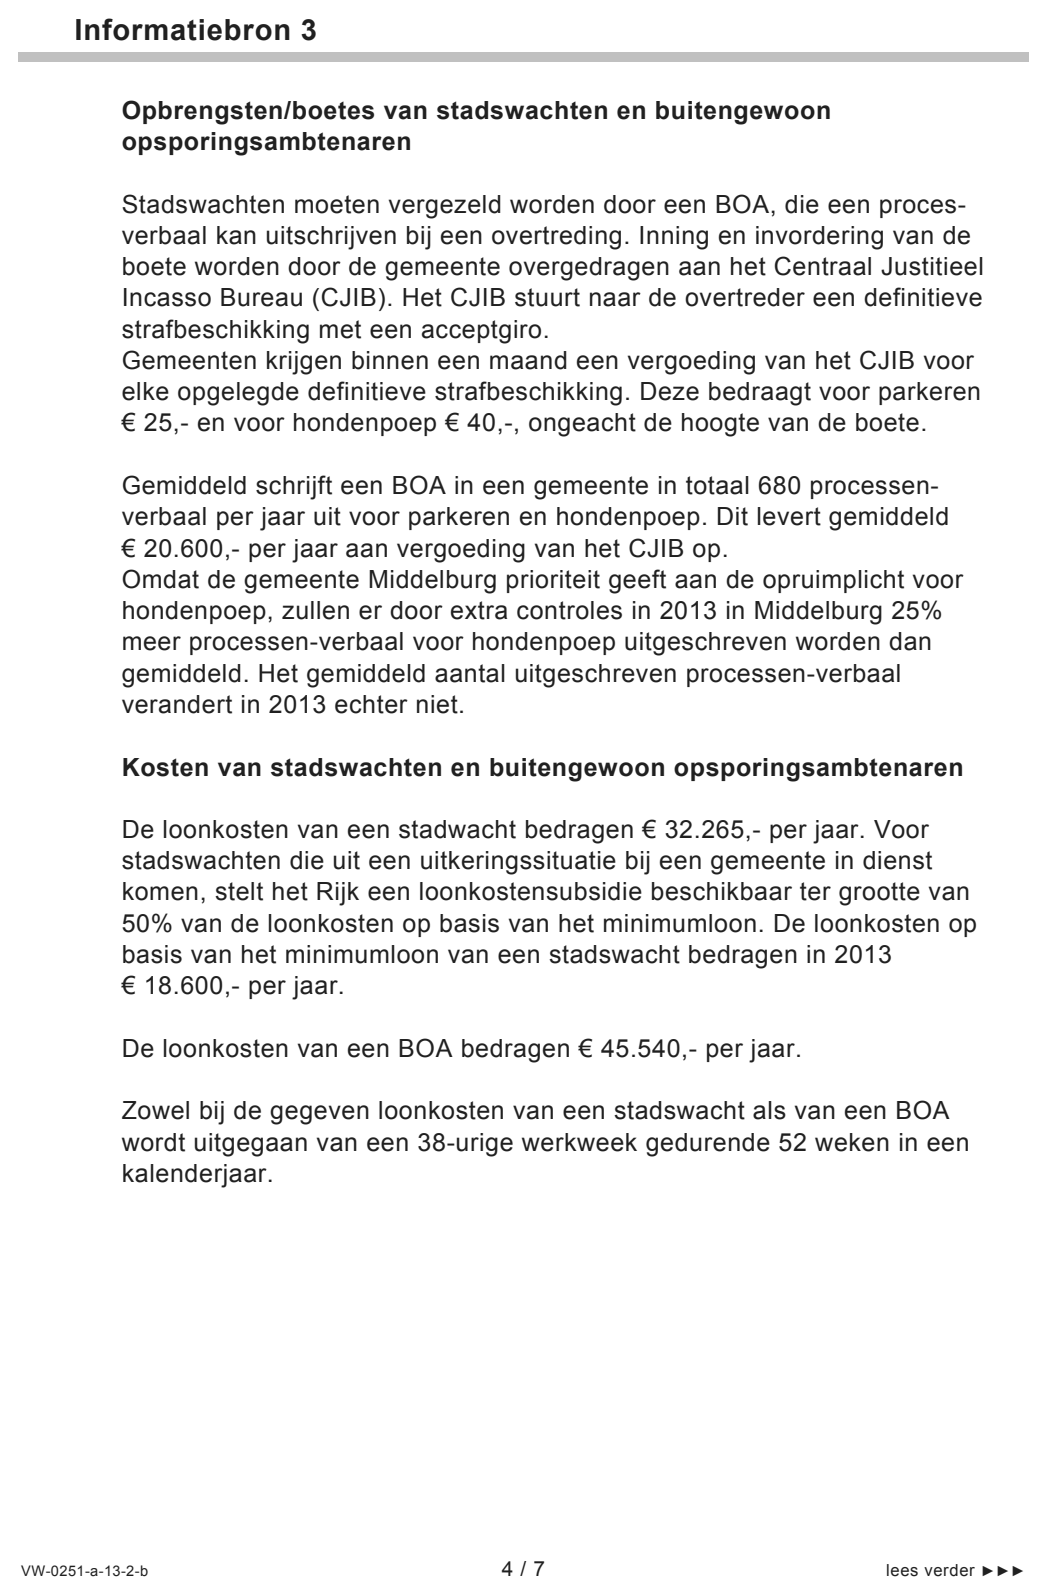
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Hondenpoep staat op de eerste plaats op de lijst van buurtproblemen, die
de gemeente Middelburg in 2013 wil aanpakken. De gemeenteraad heeft
het College van Burgemeester en Wethouders (B&W) opgeroepen met
voorstellen te komen voor een actievere en effectievere aanpak van het
hondenpoepprobleem.
Op dit moment gaat het beleid niet veel verder dan dat er een
opruimplicht is, maar de gemeente controleert niet.
De verantwoordelijke wethouder Poppe komt met de volgende twee
voorstellen naar het College van B&W.
a De inzet van acht stadswachten uit een uitkeringssituatie en
acht buitengewoon opsporingsambtenaren (BOA’s) om de opruimplicht
van de hondenbezitters te controleren.
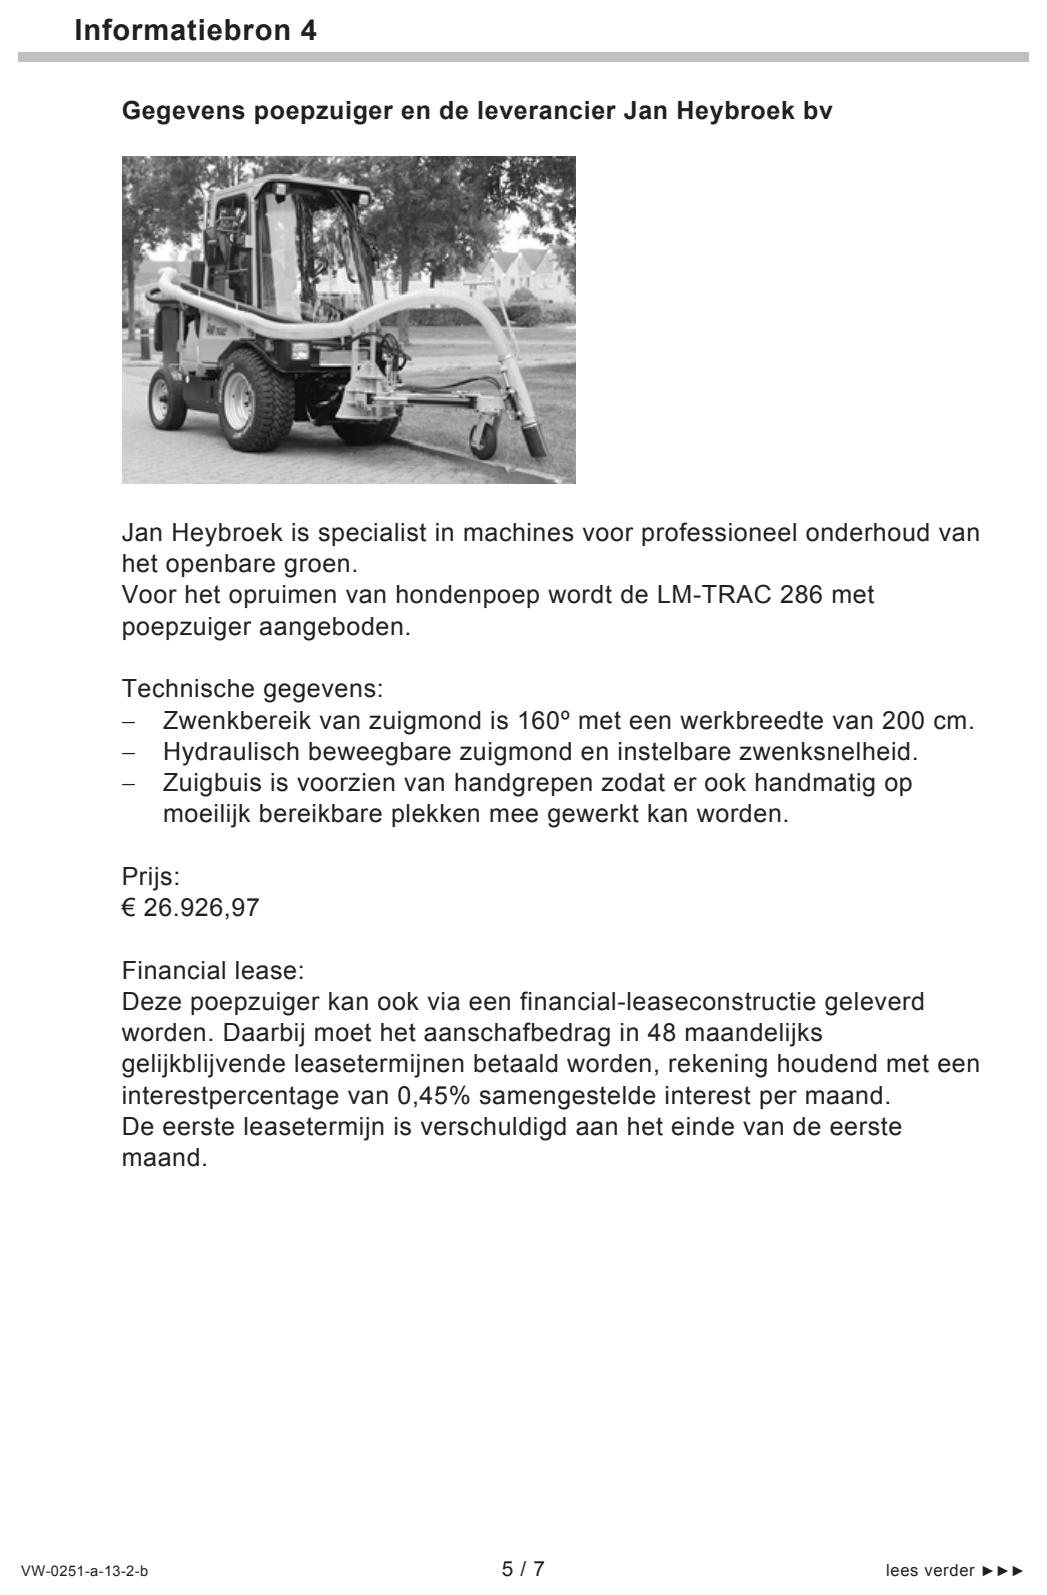
b De inzet van minimaal drie poepzuigers (zie afbeelding in
informatiebron 4) om de hondenpoep op te ruimen.
Wethouder Poppe wil het liefst beide voorstellen realiseren. Wethouder
Aalberts van financiën heeft een voorwaarde. De jaarlijkse kosten van
beide voorstellen samen mogen de opbrengsten van de hondenbelasting
met niet meer dan € 275.000,- overtreffen. Voorstel a heeft de prioriteit
van Poppe.
Hondenbelasting
Op basis van het aantal honden per 1 april 2013 in Middelburg is het
totale bedrag van de belastingaanslagen € 217.608,-. In informatiebron 1
is de wijze van betaling van de hondenbelasting in de gemeente
Middelburg opgenomen.
De gemeente verwacht dat op 1 augustus 2013 85% van de
hondenbelasting over 2013 ontvangen is. De gemeente voert een
administratie met maandelijkse resultatenberekening.
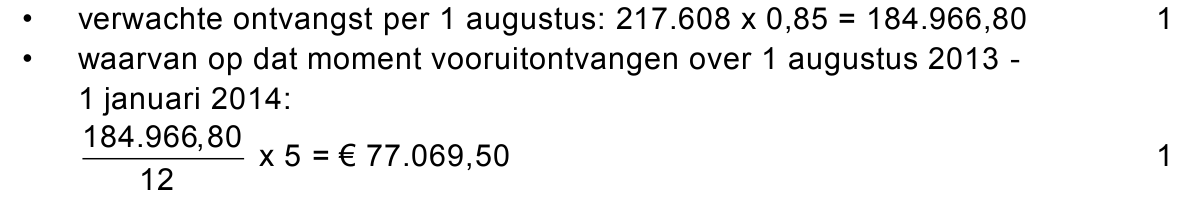
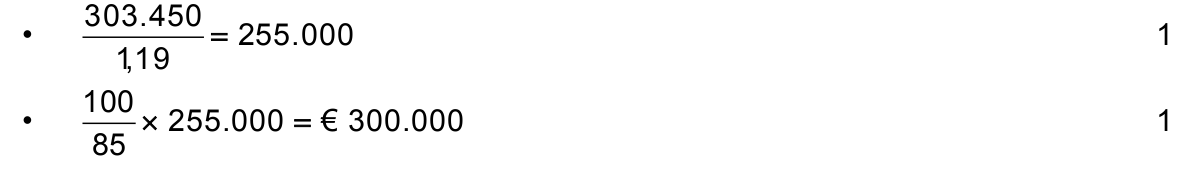
42pBereken het bedrag dat de gemeente Middelburg als vooruitontvangen
hondenbelasting over 2013 op haar balans per 1 augustus 2013 zal
opnemen.
Voorstel a. Stadswachten en BOA’s
In informatiebron 2 zijn gegevens over stadswachten en BOA’s
opgenomen.
In informatiebron 3 staan gegevens over de opbrengsten en kosten van
stadswachten en BOA’s.
Een gemeente kan in plaats van inschakeling van het Centraal Justitieel
Incasso Bureau (CJIB) ook zelf de opgelegde boetes innen en invorderen.
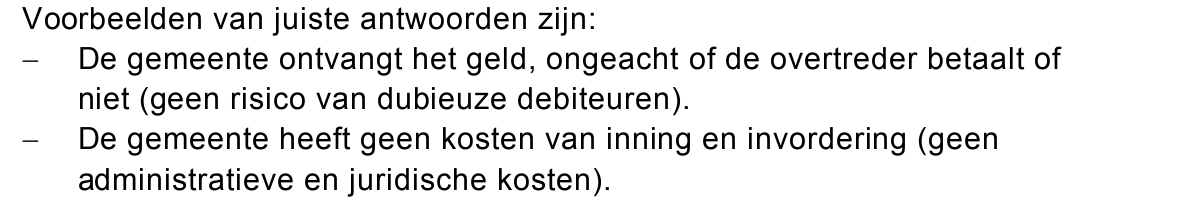
52pGeef twee financiële voordelen voor een gemeente die het CJIB
inschakelt in plaats van zelf de boetes te innen.
62pToon via een berekening aan dat 300 boetes hondenpoep in Middelburg
in 2013 zijn uitgeschreven.
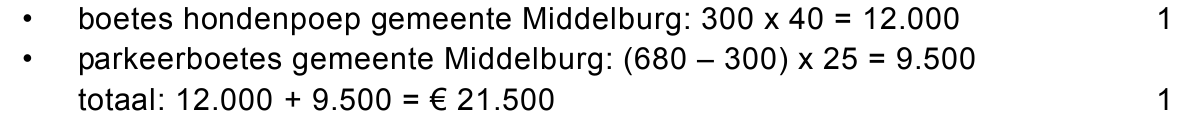
72pToon via een berekening aan dat de inzet van een team van één
stadswacht en één BOA de gemeente Middelburg in 2013 € 21.500,- als
vergoeding van het CJIB oplevert.
De gemeente Middelburg neemt alleen die stadswachten in dienst,
waarvoor zij een loonkostensubsidie kan ontvangen.
82pBereken voor de gemeente Middelburg de loonkosten in 2013 (in hele
euro’s) per team van één stadswacht en één BOA. Houd hierbij rekening
met de ontvangen vergoeding van het CJIB en de loonkostensubsidie.
Voorstel b. Poepzuigers
Voor de eventuele inzet van de poepzuigers onderzoekt de gemeente
Middelburg 2 alternatieven:
1 Het beschikken over poepzuigers via financial lease en huren van
bedienend personeel. De gemeente heeft bij Jan Heybroek bv
informatie over poepzuiger LM-TRAC 286 ingewonnen (zie
informatiebron 4). Eén poepzuiger wordt normaal 1.350 uur per jaar
ingezet. Een poepzuiger wordt bestuurd door een machinist.
De gemeente huurt de machinist via een uitzendbureau voor een
bedrag van € 22.875,- per jaar.
2 Het voor 1.350 uur per poepzuiger huren van een externe partij om de
poep op te zuigen. De gemeente Vlissingen biedt de gemeente
Middelburg de mogelijkheid om haar poepzuigers (inclusief machinist)
te huren voor € 28,- per uur.
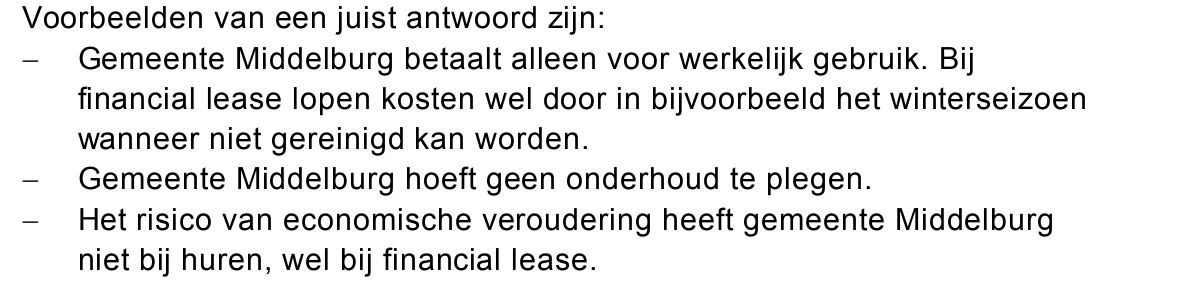
92pGeef een voordeel voor de gemeente Middelburg indien zij poepzuigers
huurt bij de gemeente Vlissingen in plaats van hierover via financial lease
bij Jan Heybroek te kunnen beschikken.
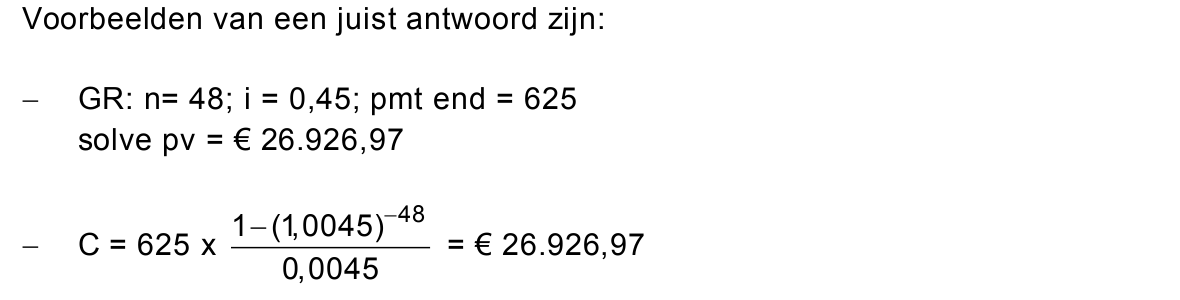
De maandelijkse leasetermijn voor een poepzuiger LM-TRAC 286
bedraagt € 625,- en is gebaseerd op de aankoopprijs van € 26.926,97.
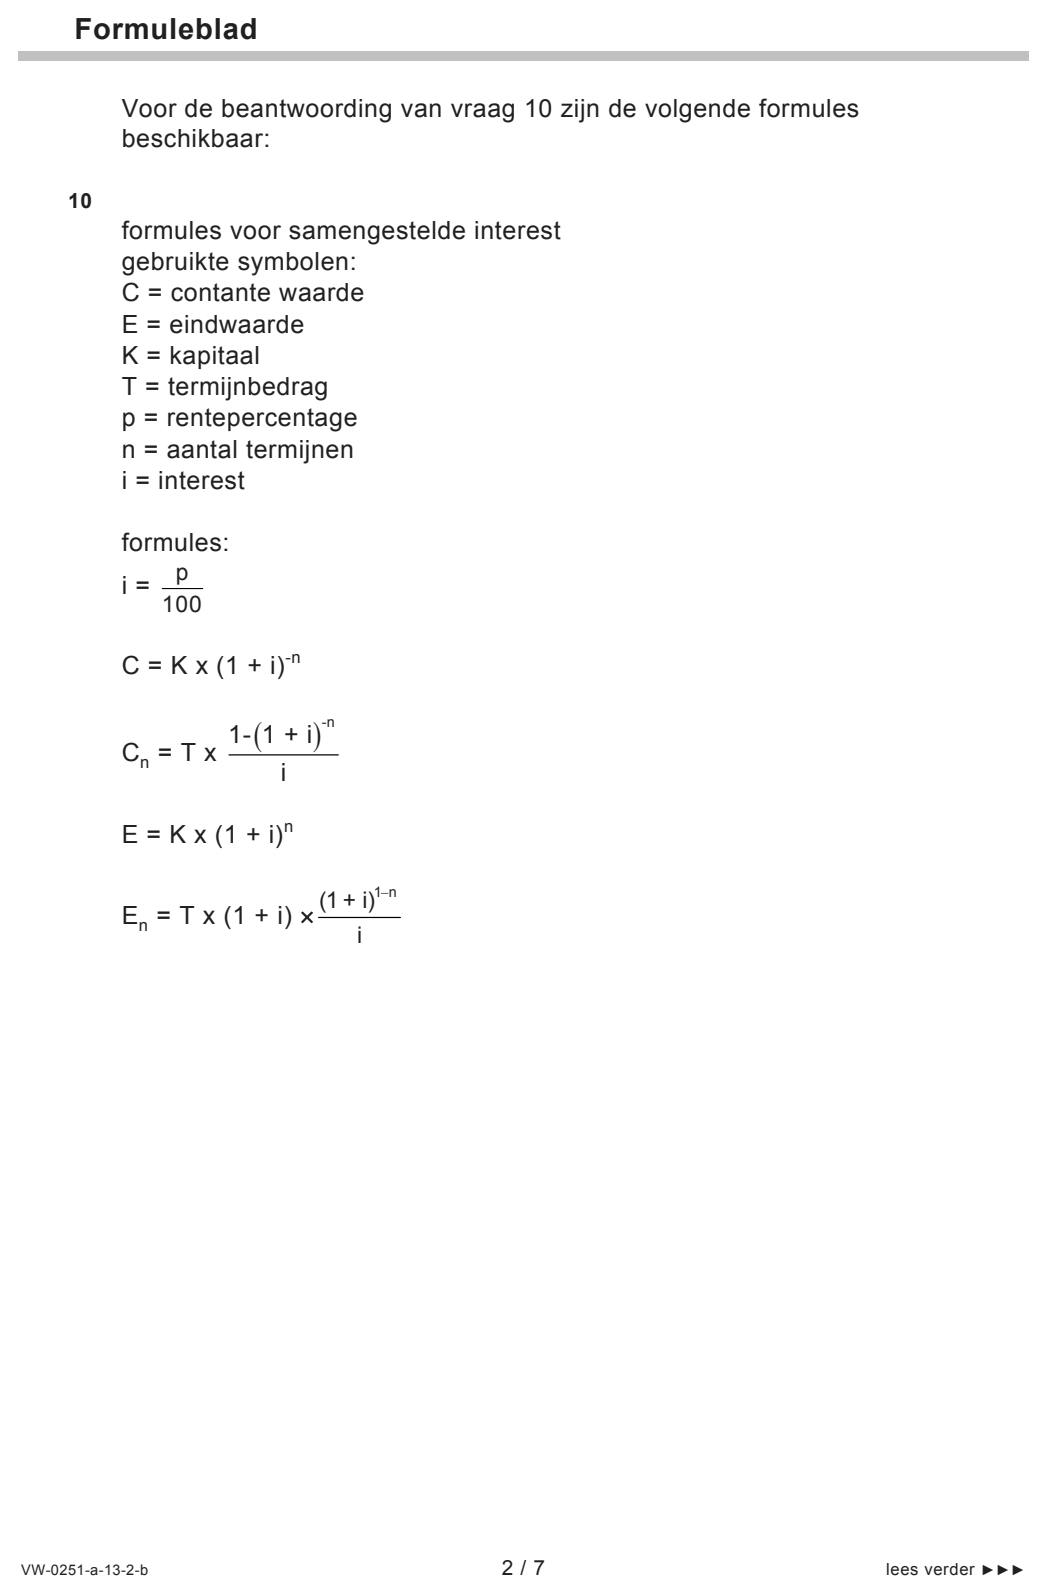
101pToon aan dat dit leasebedrag gebaseerd is op deze aankoopprijs. Ga
hierbij uit van de uitgangspunten van Jan Heybroek (zie formuleblad en
informatiebron 4).
112pBereken de kosten per uur per poepzuiger inclusief machinist voor de
gemeente Middelburg als zij via financial lease kan beschikken over de
poepzuiger.
De bijkomende kosten bij financial lease bedragen € 8.000,- per
poepzuiger.
122pGeef twee voorbeelden van deze bijkomende kosten bij financial lease.
Indien de gemeente Middelburg bij aanschaf zou kiezen voor financial
lease, stelt wethouder Aalberts van financiën dat door financial lease de
solvabiliteit verslechtert.
Bij financial lease wordt het duurzaam productiemiddel op de balans
gewaardeerd tegen de contante waarde van de toekomstige
leaseverplichtingen.
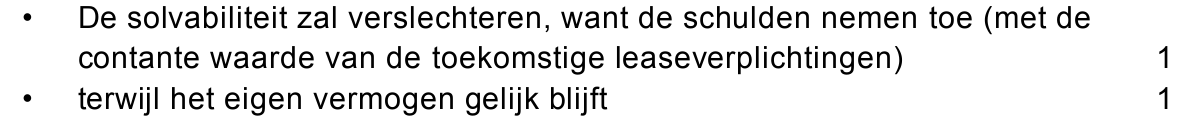
132pLeg de stelling van wethouder Aalberts uit.
Conclusie
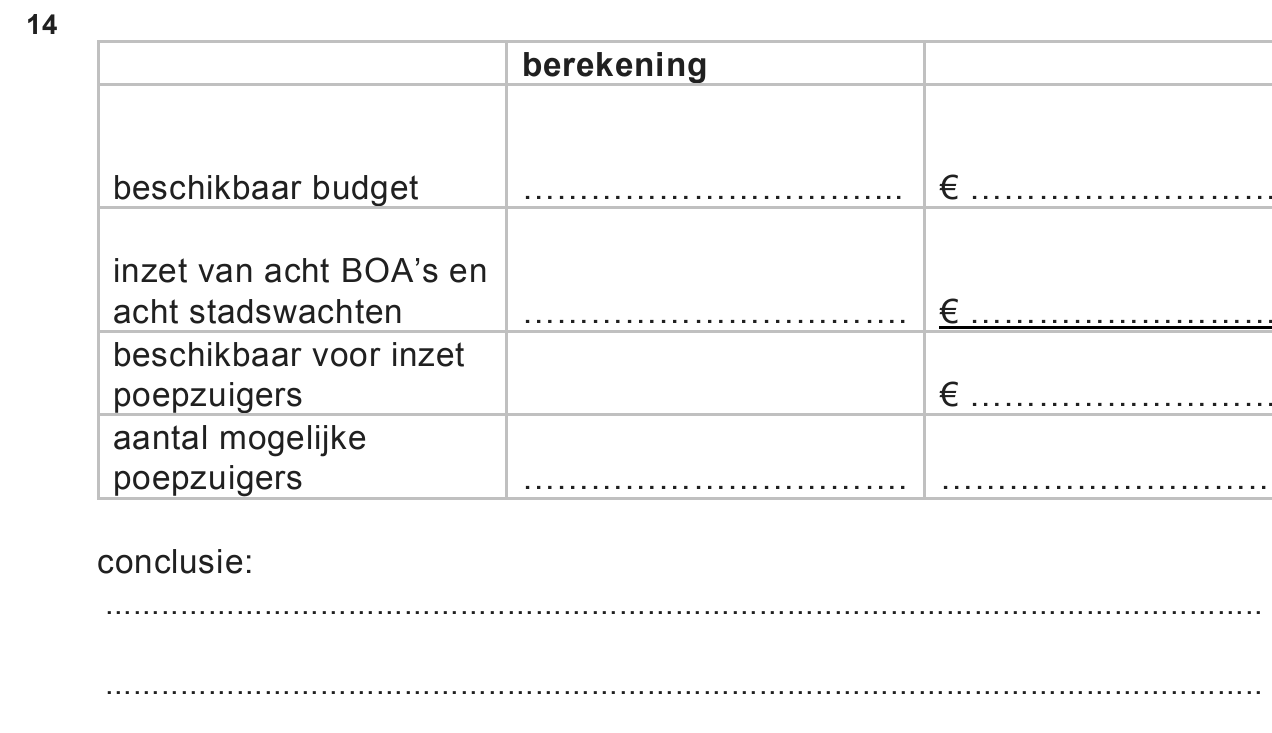
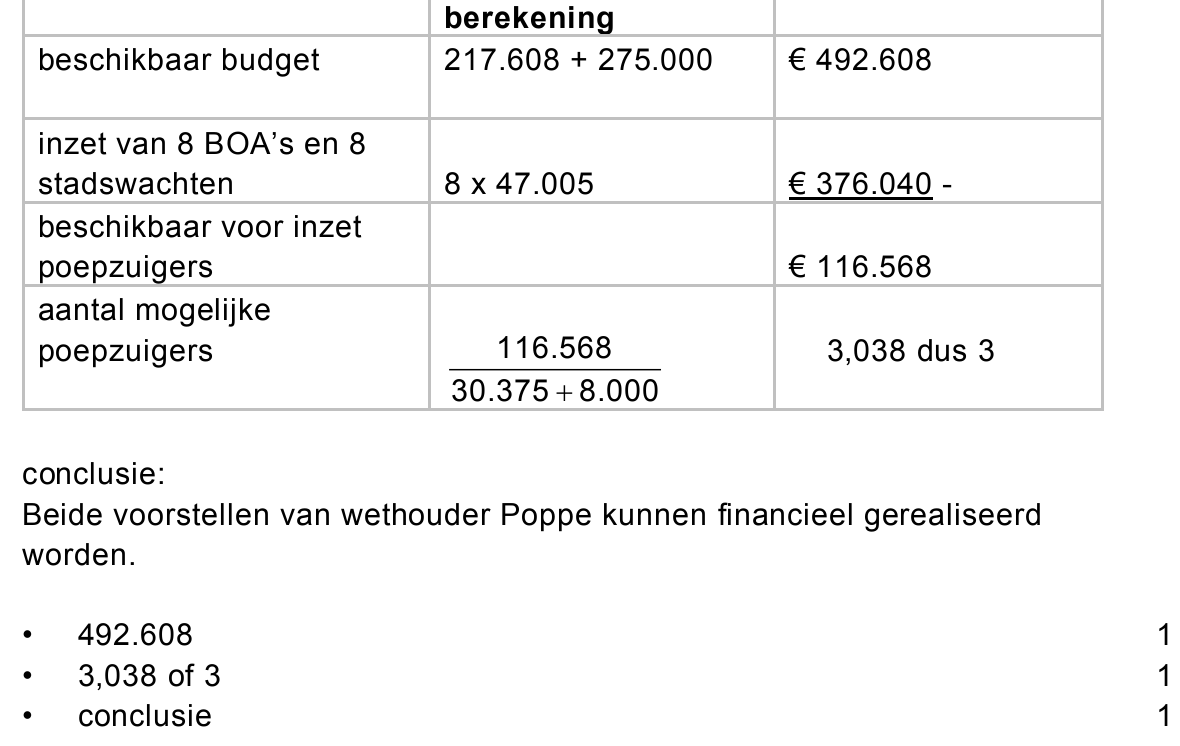
143puitwerkbijlageLaat door middel van een berekening zien voor elk van beide voorstellen
van wethouder Poppe of ze financieel mogelijk zijn. Vul hiertoe de
uitwerkbijlage behorende bij deze vraag volledig in.
opgave 3Opgave 3
Stichting FC Ommeland is een Betaald Voetbal Organisatie (BVO) met
Delfzijl als thuisplaats. BVO’s staan onder financieel toezicht van de
Koninklijke Nederlandse Voetbal Bond (KNVB). Het boekjaar (seizoen)
loopt van 1 augustus tot en met 31 juli.
Op 27 december 2012 ziet de interne balans van FC Ommeland er als
volgt uit:
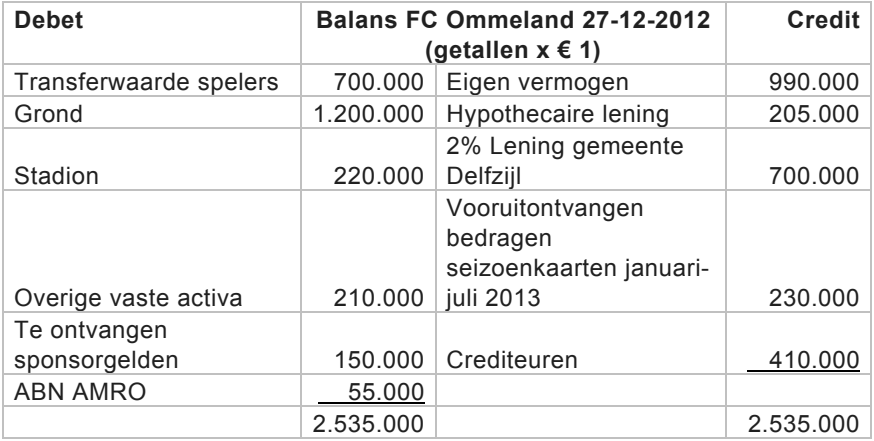
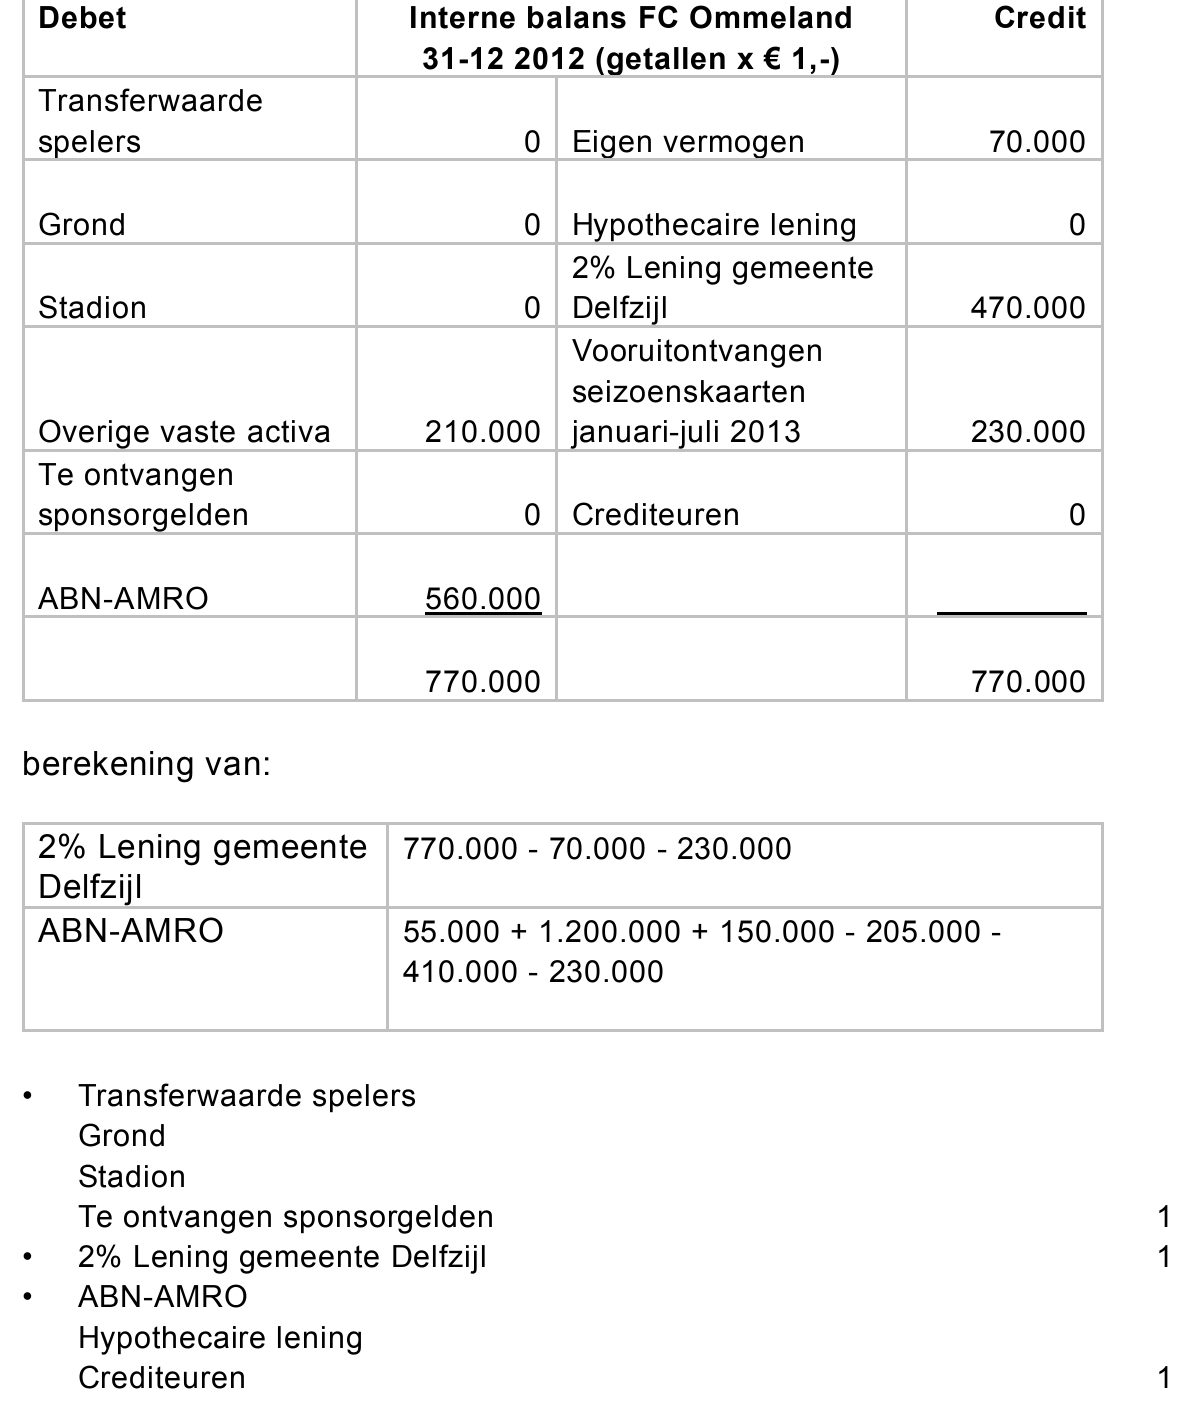
Debet Balans FC Ommeland 27-12-2012 (getallen x € 1) Credit Transferwaarde spelers 700.000 Eigen vermogen 990.000 Grond 1.200.000 Hypothecaire lening 205.000 Stadion 220.000 2% Lening gemeente Delfzijl 700.000 Overige vaste activa 210.000 Vooruitontvangen bedragen seizoenkaarten januari- juli 2013 230.000 Te ontvangen sponsorgelden 150.000 Crediteuren 410.000 ABN AMRO 55.000 2.535.000 2.535.000
Op 27 december 2012 komen het stichtingsbestuur van FC Ommeland,
het gemeentebestuur en de BusinessClub Delfzijl in spoedvergadering bij
elkaar. Er zijn drie acute problemen:
− Groothandel Wiebe Stallinga, de grootste crediteur, heeft
aangekondigd dat alle openstaande rekeningen van FC Ommeland
voor het einde van het kalenderjaar moeten worden betaald.
− De balanspost Transferwaarde spelers op de balans betreft de
verwachte opbrengsten van transfers aan het einde van het seizoen.
De KNVB heeft aangekondigd dit niet langer te accepteren.
Opbrengsten mogen pas worden opgenomen als ze gerealiseerd zijn.
De post Transferwaarde spelers zal onmiddellijk moeten verdwijnen
van de balans.
− De penningmeester geeft aan dat hij niet kan garanderen dat komende
maand de salarissen kunnen worden betaald.
151pOnder welke categorie vaste activa valt de balanspost Transferwaarde
spelers?
162pWelke van de bovenstaande drie acute problemen kan niet direct de
aanleiding zijn tot een mogelijke faillissementsaanvraag voor FC
Ommeland? Verklaar het antwoord.
Met de woorden “l make you an offer you can’t refuse” legt aannemer
Harm Hobbema, lid van de BusinessClub Delfzijl, aan het gemeente- en
stichtingsbestuur het volgende reddingsplan per 31 december 2012 voor:
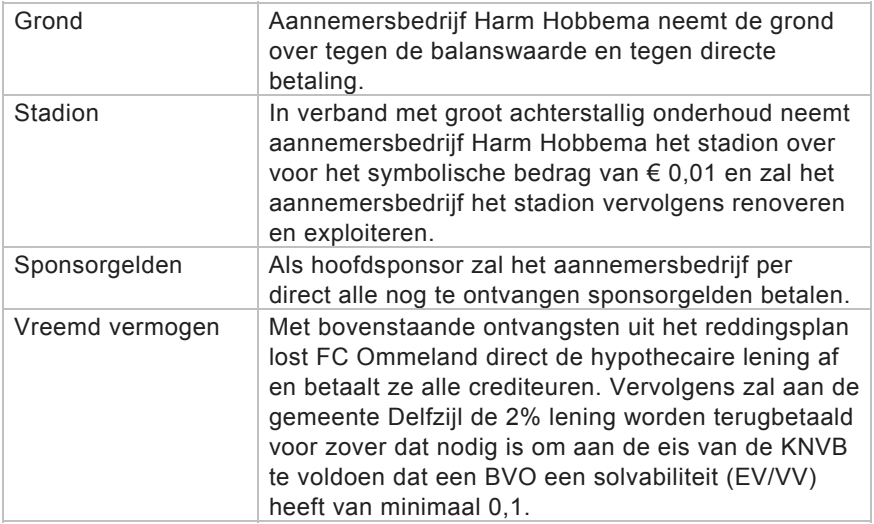
Grond Aannemersbedrijf Harm Hobbema neemt de grond over tegen de balanswaarde en tegen directe betaling. Stadion In verband met groot achterstallig onderhoud neemt aannemersbedrijf Harm Hobbema het stadion over voor het symbolische bedrag van € 0,01 en zal het aannemersbedrijf het stadion vervolgens renoveren en exploiteren. Sponsorgelden Als hoofdsponsor zal het aannemersbedrijf per direct alle nog te ontvangen sponsorgelden betalen. Vreemd vermogen Met bovenstaande ontvangsten uit het reddingsplan lost FC Ommeland direct de hypothecaire lening af en betaalt ze alle crediteuren. Vervolgens zal aan de gemeente Delfzijl de 2% lening worden terugbetaald voor zover dat nodig is om aan de eis van de KNVB te voldoen dat een BVO een solvabiliteit (EV/VV) heeft van minimaal 0,1.
Het gemeentebestuur en het stichtingsbestuur van FC Ommeland gaan
akkoord. Op 31 december 2012 is het hele plan uitgevoerd.
Het besluit van de KNVB ten aanzien van de transferwaarde spelers en
de uitvoering van het reddingsplan hebben gevolgen voor het eigen
vermogen op 31 december 2012.
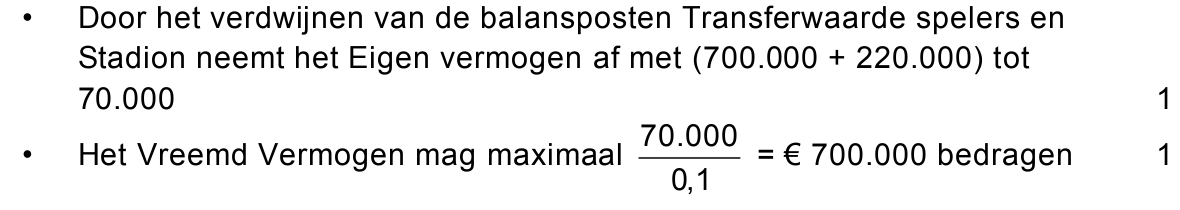
172pBereken de maximale omvang van het vreemd vermogen per
31 december 2012 als gevolg van de solvabiliteitseis van de KNVB.
Bereken hiertoe eerst de omvang van het eigen vermogen op
31 december 2012.
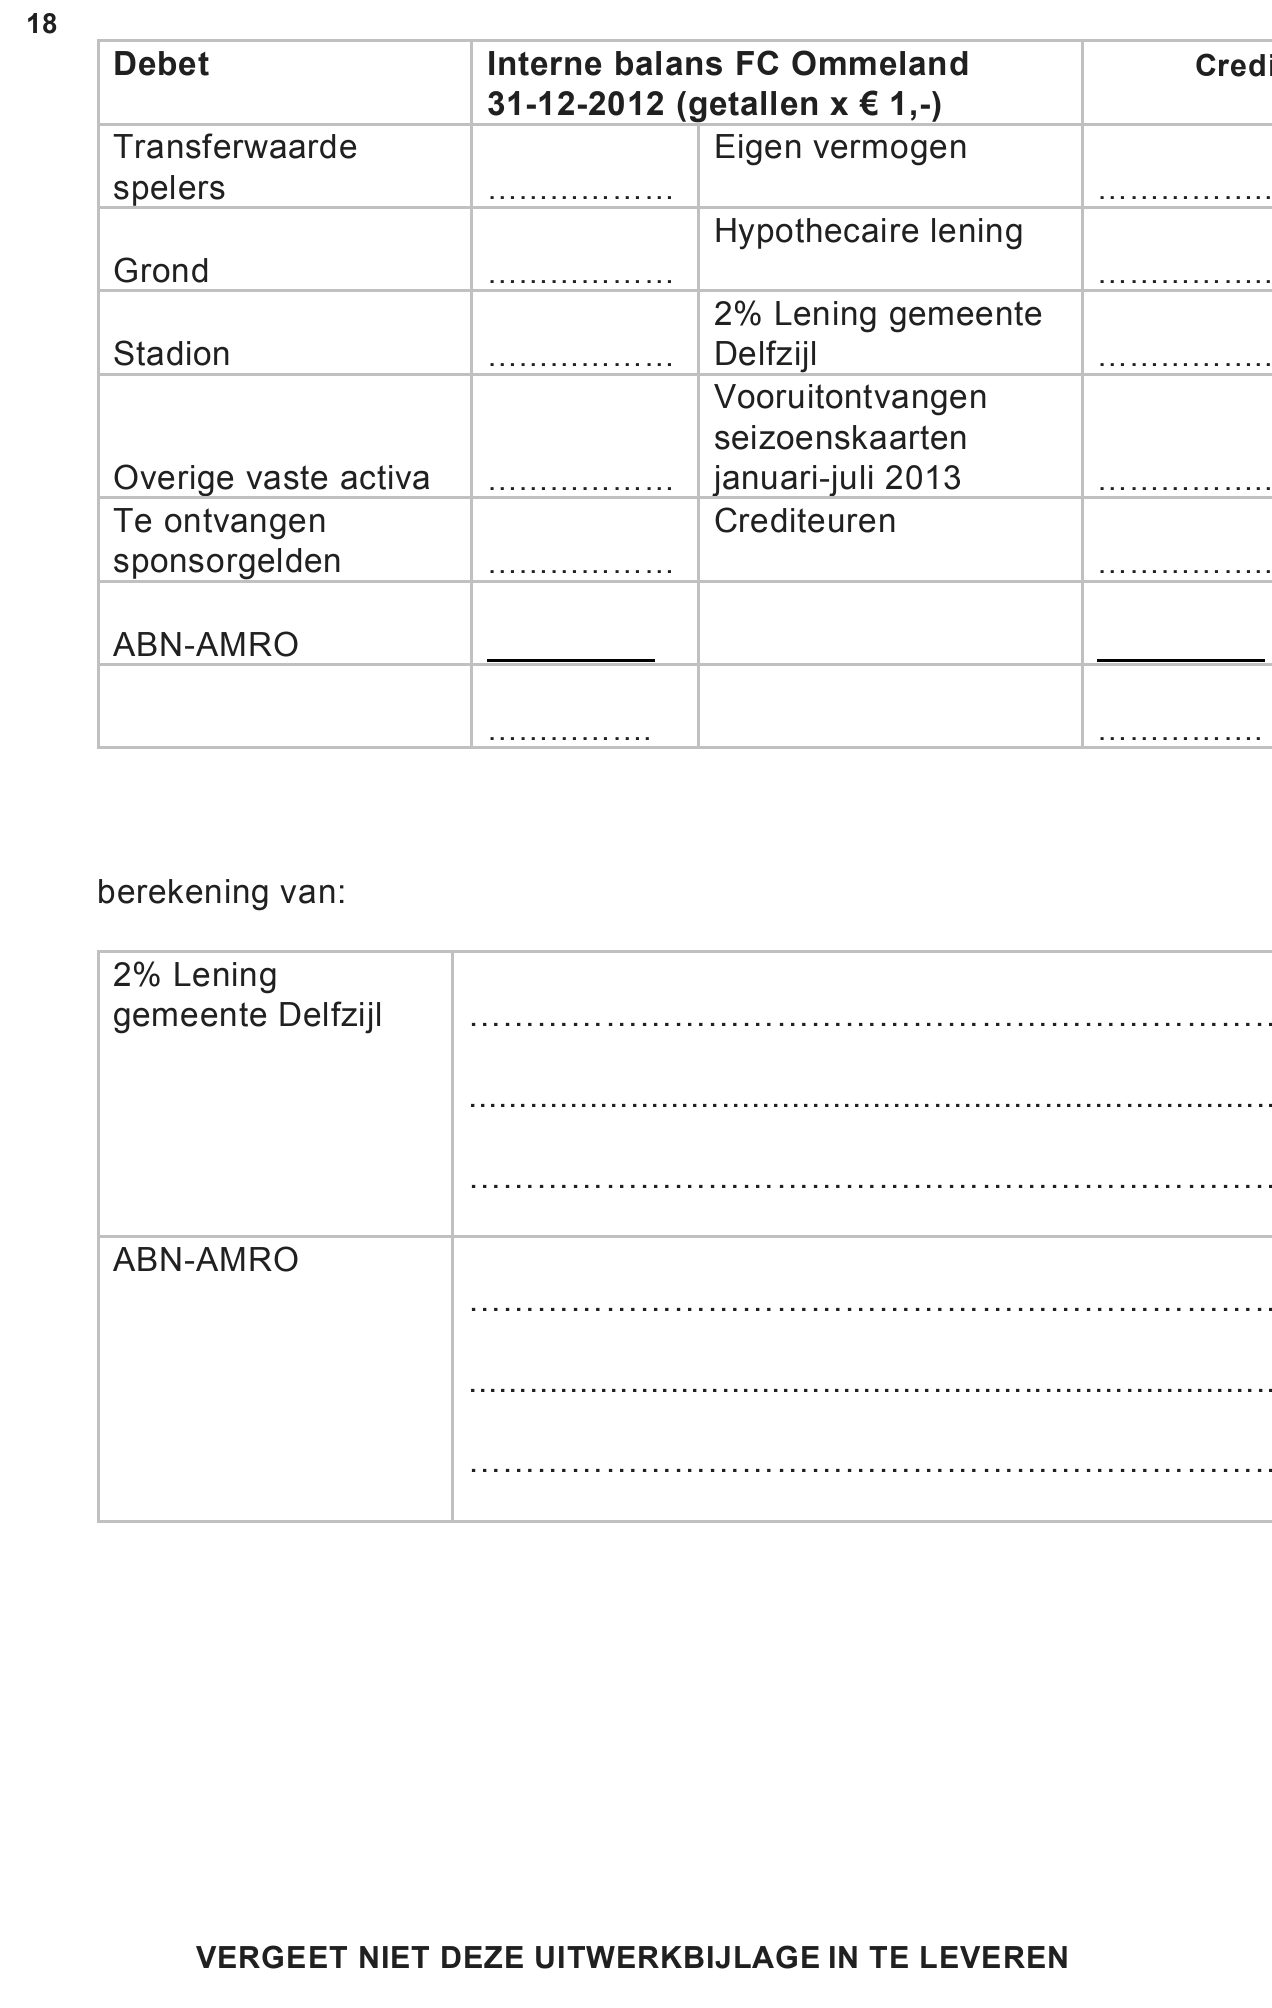
183puitwerkbijlageStel de interne balans van FC Ommeland per 31 december 2012 op, na
uitvoering van het besluit van de KNVB en uitvoering van het plan.
Alle ontvangsten en uitgaven lopen via de ABN AMRO bank.
Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
opgave 4Opgave 4
In deze opgave is het btw tarief 19%.
Van De Groot Kantoorartikelen bv is bekend:
− Van de verkopen wordt 85% één maand na de aankoop betaald, de
rest van de verkopen wordt contant betaald.
− Van de inkopen van De Groot is 50% op rekening. De termijn van het
leverancierskrediet is 1 maand.
− Alle inkopen en verkopen vinden regelmatig verspreid over de maand
plaats.
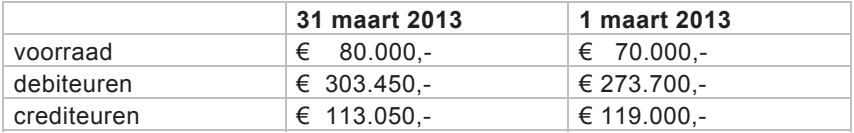
− Alle nog te ontvangen en te betalen bedragen per 1 maart 2013 zijn in
de loop van maart 2013 respectievelijk ontvangen en betaald.
192pBereken de opbrengsten van maart 2013.
202pBereken de ontvangsten in maart 2013.
213pBereken de inkoopwaarde van de omzet van maart 2013.
opgave 5Opgave 5
In deze opgave blijft de btw buiten beschouwing.
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
De legende van Schinderhannes, leider van een struikroversbende rond
1870, geniet in Limburg en de Achterhoek grote bekendheid.
Filmproducent Mokino bv overweegt deze legende in de zomer van 2013
te gaan verfilmen om deze film vervolgens in de bioscopen en op dvd uit
te brengen. Mokino gaat ervan uit dat de exploitatieperiode loopt van
15 juni 2013 tot 15 juni 2014.
Mokino wil bij de financiering ook particuliere beleggers aantrekken en
hen voldoende rendement in het vooruitzicht stellen.
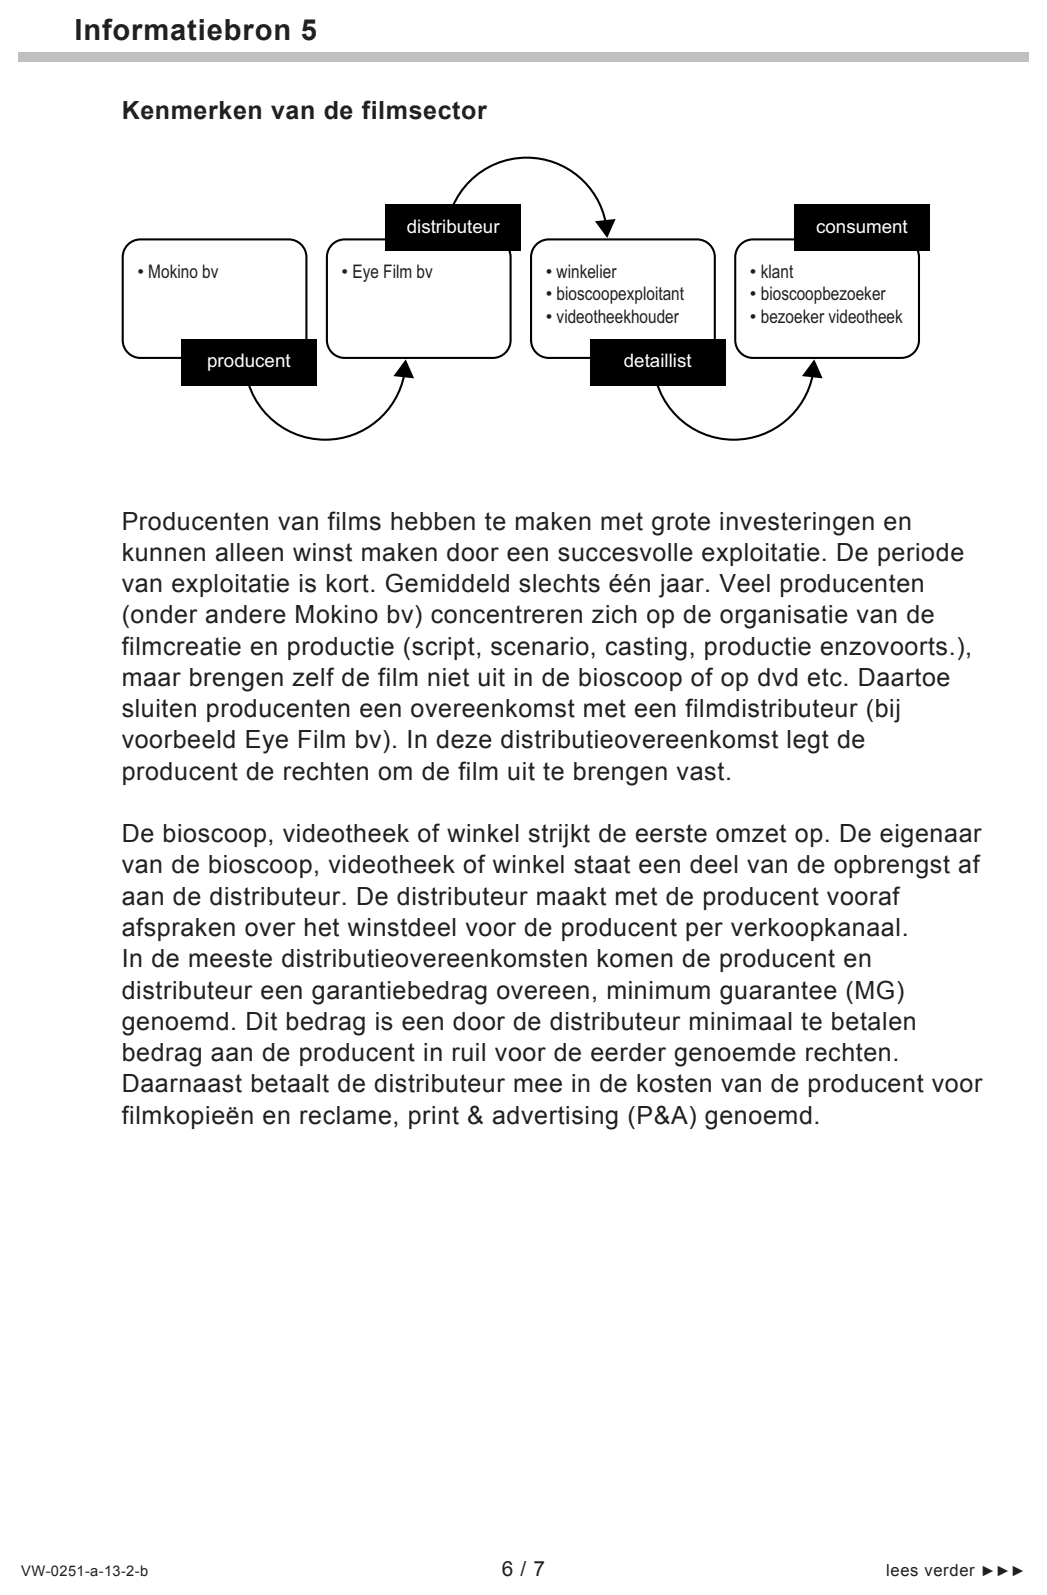
In informatiebron 5 wordt uiteengezet hoe een film wordt geproduceerd en
vervolgens wordt gedistribueerd.
In informatiebron 6 is een gedeelte uit de distributieovereenkomst, die
filmproducent Mokino met filmdistributeur Eye Film bv wil sluiten om de
film Schinderhannes uit te brengen, opgenomen.
221pLeg uit welk belang filmdistributeur Eye Film heeft om mee te betalen aan
de kosten van filmproducent Mokino voor filmkopieën en reclame, de
zogenaamde print & advertising (P&A).
Filmdistributeur Eye Film kan ervoor kiezen het aan de filmproducent
Mokino te betalen minimum guarantee bedrag (MG) op de balans onder
de vaste activa op te nemen.
232pGeef de in informatiebron 5 genoemde reden waarom filmdistributeur Eye
Film deze MG niet activeert, maar in de periode van betalen onmiddellijk
ten laste van het resultaat brengt. Verklaar het antwoord.
Filmproducent Mokino schat de totale productiekosten van de film
Schinderhannes op € 1.147.500,-.
Bij aanvang van de productie van de film Schinderhannes moet
filmproducent Mokino de volledige productiekosten kunnen financieren.
De diverse financieringsmogelijkheden zijn in informatiebron 7
opgenomen.
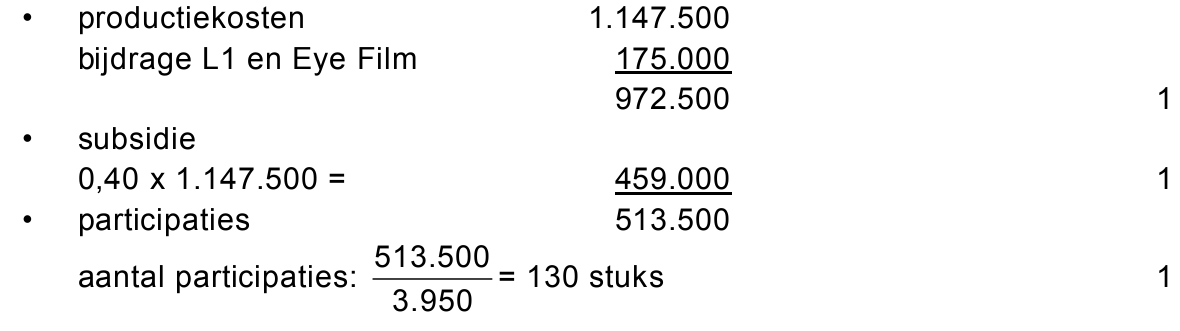
243pToon dat met een berekening aan dat filmproducent Mokino 130
participaties moet uitgeven om de volledige productiekosten van de film
Schinderhannes te kunnen financieren.
Alleen particuliere beleggers die door de fiscale aftrek van hun participatie
52% belasting besparen, zullen participaties aanschaffen.
Storting van de participaties moet uiterlijk 15 juni 2013 plaatsvinden. Een
jaar later, op 15 juni 2014, wordt de particuliere beleggers een uitkering in
het vooruitzicht gesteld. Andere uitkeringen aan particuliere beleggers
worden niet verwacht.
Filmproducent Mokino verwacht dat particuliere beleggers in de film
Schinderhannes beleggen als zij minimaal een rendement van 7,5% op
jaarbasis van hun belegging na aftrek van het belastingvoordeel, gaan
behalen.
252pBereken de uitkering, die filmproducent Mokino uiterlijk 15 juni 2014 per
participatie moet betalen om de particuliere beleggers minimaal 7,5%
rendement te bieden.
Naast de uitkering aan particuliere beleggers moet filmproducent Mokino
uiterlijk 15 juni 2014 de renteloze lening en het vooruitontvangen MG
verrekenen.
Filmdistributeur Eye Film verwacht per verkocht bioscoopkaartje van de
film Schinderhannes € 7,55 te ontvangen. Hiervan draagt Eye Film 66% af
aan Mokino.
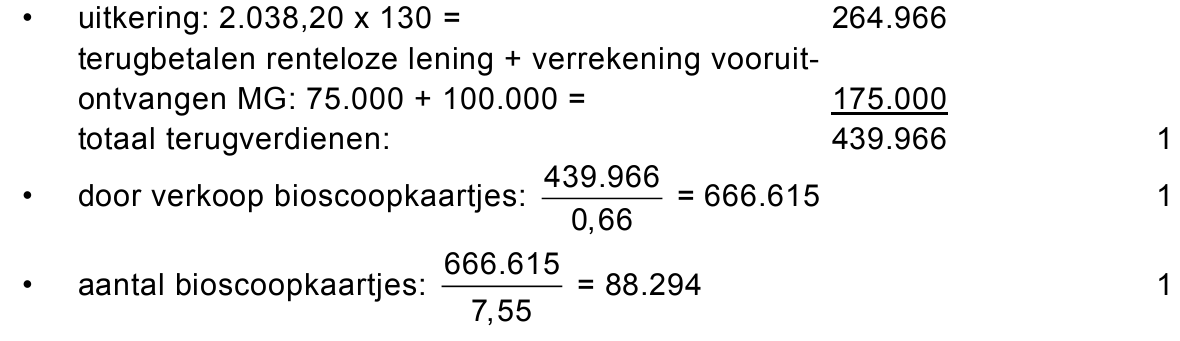
263pBereken hoeveel bioscoopkaartjes van de film Schinderhannes er
minimaal verkocht moeten worden opdat de filmproducent Mokino aan
particuliere beleggers een rendement van 7,5% kan bieden.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing.
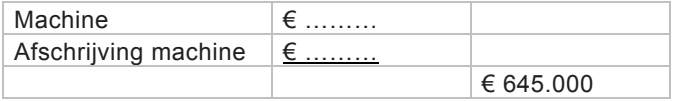
Op de balans per 31 december 2012 van Mudde bv staat onder andere
het onderstaande vermeld met betrekking tot de machine XR-7:
Op deze machine, die op 1 april 2008 is aangeschaft, wordt per jaar 12%
van de aanschafprijs afgeschreven. Over delen van een jaar wordt naar
evenredigheid afgeschreven.
De waarde van de machine op de balans is gebaseerd op de
aanschafprijs. De restwaarde is € 60.000,-.
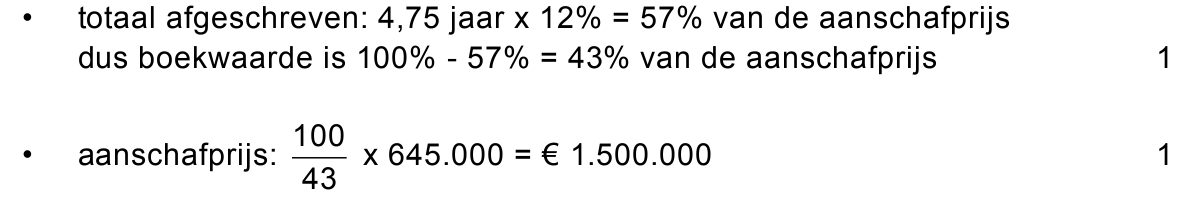
272pBereken de aanschafprijs van de machine.
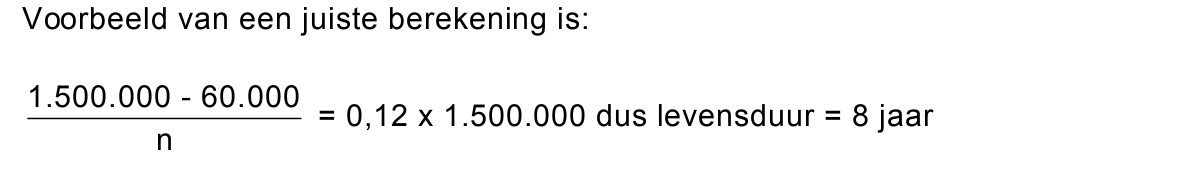
282pBereken de geschatte levensduur van de machine.
De directie van Mudde wil met ingang van 1 januari 2013 de waarde van
de machines op de balans niet meer baseren op de aanschafprijs, maar
op de vervangingswaarde. Op 1 januari 2013 is de vervangingswaarde
€ 2.000.000,-. De restwaarde wordt € 80.000,-. De levensduur van de
machine blijft gelijk aan die in de bovenstaande situatie.
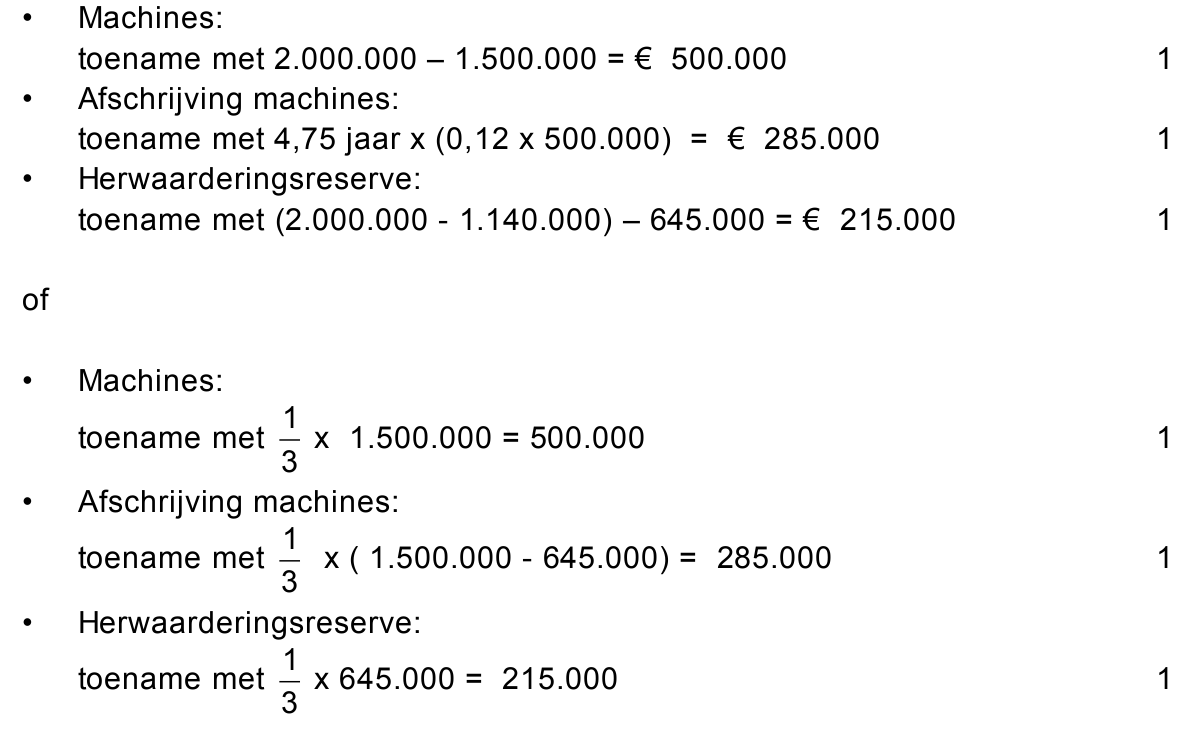
293pGeef aan met welke bedragen welke posten op de balans van 1 januari
2013 zullen veranderen of ontstaan door de wens van de directie? Licht
elk bedrag toe met een berekening.
Door het waarderen van de machine op basis van de vervangingswaarde
stijgt het eigen vermogen. Mudde wil de inventaris uitbreiden.
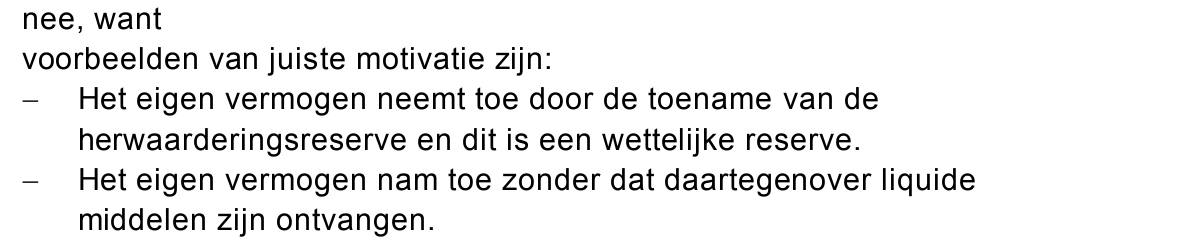
302pKan deze stijging van het eigen vermogen direct worden gebruikt voor het
(voor een deel) financieren van de uitbreiding van de inventaris van
Mudde? Motiveer het antwoord.